
신용점수 올리기: NICE·KCB 평가 비중과 점수에 반영 안 되는 것
목차
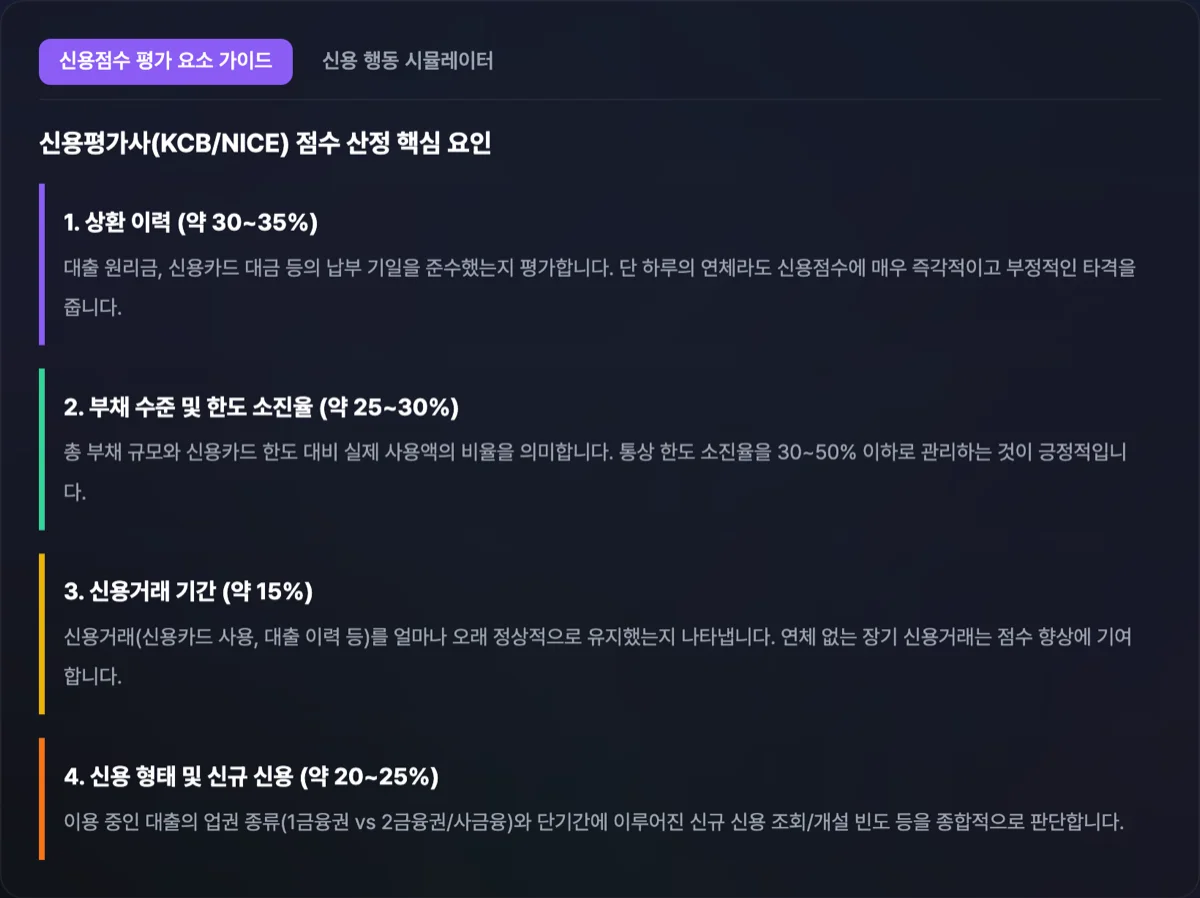
신용점수는 「연체 없이 갚기」와 「빚 줄이기」가 가장 크게 움직입니다. NICE가 공시한 평가 요소 비중은 상환이력 28.4%, 신용형태 27.5%, 부채수준 24.5%, 신용거래기간 12.3%, 비금융 7.3%입니다. 반대로 신용조회 이력과 현금서비스 소진율은 NICE 평가에 반영되지 않습니다. 신용평가사는 행동마다 몇 점이 오르는지 공개하지 않으므로, 어느 요소를 움직이는 행동인지부터 알면 관리 방향이 정해집니다.
요약 ① NICE 공시 비중: 상환이력 28.4% · 신용형태 27.5% · 부채수준 24.5% · 신용거래기간 12.3% · 비금융 7.3%. ② KCB는 일반 고객 기준 신용형태 38% · 부채수준 24% · 상환이력 21%로 비중이 달라 두 점수가 다르게 나옵니다. ③ 10만 원 이상을 5영업일 넘게 연체하면 단기연체로 반영됩니다. 그보다 작은 일시적 소액 연체는 반영되지 않습니다. ④ 신용조회 이력, 현금서비스 소진율, 학력 같은 민감정보는 NICE 평가에 쓰이지 않습니다. ⑤ 2021년부터 1~10등급 대신 1~1,000점 점수제이고, 점수를 등급으로 바꾸는 공식 기준은 없습니다.
신용점수는 무엇으로 정해지나요?
신용점수는 상환이력·부채수준·신용거래기간·신용형태·비금융 다섯 가지 요소를 비중대로 합쳐 정해집니다. 두 신용평가사가 공개한 비중은 이렇습니다.
| 평가 요소 | NICE | KCB |
|---|---|---|
| 상환이력 | 28.4% | 21% |
| 부채수준 | 24.5% | 24% |
| 신용거래기간 | 12.3% | 9% |
| 신용형태 | 27.5% | 38% |
| 비금융 | 7.3% | 8% |
NICE 값은 NICE평가정보의 신용등급체계공시(개인신용평점체계) 전체 기준이고, KCB 값은 일반 고객 기준(KB국민은행 KB Think가 올크레딧 공시를 정리한 2025년 10월 자료)입니다. 비중은 고객군 평균이라 연체 이력이 있는 사람에게는 상환이력·부채수준의 비중이 훨씬 커집니다. NICE 공시에서 장기연체 고객군은 상환이력 47.8%, 부채수준 42.8%입니다.
NICE와 KCB 점수는 왜 다르게 나오나요?
두 회사가 같은 요소를 다른 비중으로 보기 때문입니다. KCB는 카드 사용 방식 같은 신용형태를 가장 크게 보고(38%), NICE는 상환이력을 가장 크게 봅니다(28.4%). 그래서 연체 없이 대출만 많은 사람과, 카드를 많이 쓰는 사람의 두 점수 차이가 다르게 나타납니다. 금융회사는 대출 심사 때 둘 중 하나나 둘 다를 자기 기준으로 씁니다.
신용점수에 반영되지 않는 것은 무엇인가요?
NICE 공시에 따르면 신용조회 이력, 현금서비스 소진율, 학력 같은 민감정보는 신용평가에 반영되지 않습니다. 대출 한도나 금리를 알아보는 조회만으로는 점수가 내려가지 않습니다.
연체도 모두 반영되는 것은 아닙니다. NICE는 10만 원 이상을 5영업일 넘게 연체하면 단기연체, 90일 이상이면 장기연체로 보고, 그보다 작거나 짧은 일시적 소액 연체는 활용하지 않는다고 밝힙니다. 다만 금액이 작아도 연체가 길어지면 단기연체 기준에 걸리니, 늦었으면 바로 갚는 것이 가장 확실합니다.

무료 · 로그인 없이 · NICE·KCB 공시 비중과 행동별 영향
신용점수를 올리려면 무엇부터 해야 하나요?
연체를 없애고 빚을 줄이는 것이 먼저입니다. 두 요소가 NICE 기준 절반 이상(52.9%)을 차지하고, 연체가 있으면 비중이 더 커집니다. 순서대로 정리하면 이렇습니다.
- 연체부터 갚습니다. NICE 공시에서 연체 해제는 일반 고객에게 긍정적 요인(++), 연체가 길어지는 것은 부정적 요인(--)입니다.
- 자동이체로 납부일을 놓치지 않게 합니다. 상환이력은 쌓이는 기록이라 꾸준함이 가장 중요합니다.
- 고금리 대출부터 줄입니다. 갚을 빚이 줄면 부채수준 평가가 좋아집니다. 카드론처럼 새로 받는 대출은 부채수준을 높입니다.
- 신용카드는 한도에 비해 적게, 꾸준히 씁니다. 카드 이용 방식은 신용형태로 평가되고, 한도를 거의 다 쓰는 사용은 불리할 수 있습니다.
- 비금융 정보를 제출합니다. 통신비·국민연금·건강보험료를 성실히 낸 실적은 비금융 요소(NICE 7.3%·KCB 8%)로 반영되며, 신용평가사 앱이나 사이트에서 제출할 수 있습니다.
- 짧은 기간에 카드를 여러 장 만들지 않습니다. 최근 개설 뒤 지난 기간이 짧아져 신용거래기간 평가에 불리할 수 있습니다. 오래 쓴 카드는 해지하지 않는 편이 낫습니다.

신용점수 가이드 도구의 「행동별 영향」 탭에서 고려 중인 행동이 어느 요소에 어느 방향으로 작용하는지 한 번에 볼 수 있습니다. 행동마다 몇 점이 오른다는 숫자는 신용평가사가 공개하지 않으므로 넣지 않았습니다.
무료 · 로그인 없이 · NICE·KCB 공시 비중과 행동별 영향
정리
- 신용점수는 상환이력·부채수준·신용거래기간·신용형태·비금융의 비중으로 정해집니다.
- NICE는 상환이력(28.4%), KCB는 신용형태(38%)를 가장 크게 봅니다.
- 신용조회와 현금서비스 소진율은 NICE 평가에 반영되지 않습니다.
- 10만 원 이상·5영업일 넘는 연체부터 반영되니, 늦었으면 바로 갚습니다.
- 점수를 올리는 순서는 연체 해소 → 빚 줄이기 → 카드 사용 관리 → 비금융 정보 제출입니다.
자주 묻는 질문
신용조회를 하면 신용점수가 떨어지나요?
아니요. NICE 공시에 따르면 신용조회 이력은 신용평가에 반영되지 않습니다. 대출 한도나 금리를 알아보는 조회만으로는 점수가 내려가지 않습니다.
며칠 연체하면 신용점수에 반영되나요?
NICE는 10만 원 이상을 5영업일 넘게 연체하면 단기연체로 반영하고, 90일 이상이면 장기연체로 봅니다. 그보다 작거나 짧은 일시적 소액 연체는 활용하지 않는다고 공시합니다.
현금서비스를 쓰면 신용점수가 떨어지나요?
NICE 공시 기준으로 현금서비스 소진율 자체는 평가에 반영되지 않습니다. 다만 카드론처럼 대출을 새로 받으면 부채수준에 반영되고, 갚지 못해 연체되면 상환이력에 크게 반영됩니다.
신용등급 1등급은 몇 점인가요?
2021년부터 개인신용평가는 1~10등급 대신 1~1,000점 점수제로 바뀌었고, 점수를 등급으로 바꾸는 공식 기준은 없습니다. 금융회사는 각자 정한 점수 기준으로 대출을 심사합니다.
신용점수 가이드 도구는 무료인가요?
네. 로그인 없이 무료로 쓸 수 있습니다. 평가 요소별 반영 비중과 행동별 영향 방향을 공시 기준으로 보여 주며, 실제 점수는 NICE·KCB 조회 서비스에서 확인해야 합니다.
출처
- NICE평가정보 신용등급체계공시(개인신용평점체계) — 평가 요소별 활용비중, 고객군별 비중, 단기·장기연체 기준, 반영되지 않는 정보(https://www.niceinfo.co.kr/creditrating/cb_score_1_4_1.nice, 2026년 11월 17일 확인)
- KB국민은행 KB Think 「KCB, NICE 신용점수 차이나는 이유」 — 올크레딧 공시 기준 KCB 평가 요소 비중(2025년 10월 기준, https://kbthink.com/card/credit-score-tips.html)