
대출 이자 계산기 - 원리금균등·원금균등·만기일시 상환 비교
대출 상환 방식을 원리금균등, 원금균등, 만기일시 중 무엇으로 정하느냐에 따라 매달 내는 돈과 만기까지 내는 총이자가 달라집니다. 원금과 연이율이 같아도 결과가 다른 이유는 이자를 계산하는 기준인 "대출 잔액"이 방식마다 다르게 줄어들기 때문입니다. 이 글은 세 방식의 계산 공식을 정리하고, 같은 조건에서 총이자가 실제로 얼마나 차이 나는지 예시로 확인합니다.
요약 ① 원리금균등은 매달 내는 총액이 고정, 원금균등은 매달 내는 원금이 고정, 만기일시는 만기에 원금을 한 번에 갚습니다. ② 원금 5,000만 원·연 5%·3년 조건이면 총이자는 만기일시 > 원리금균등 > 원금균등 순으로 큽니다. ③ 대출 금액·연이율·기간·상환 방식을 넣으면 회차별 납입금·원금·이자·잔액이 표로 나옵니다.
상환 방식마다 총이자가 달라지는 이유
이자는 매달 그 시점의 대출 잔액에 붙습니다. 잔액이 빨리 줄어드는 방식일수록 이자가 붙는 잔액 자체가 작아지므로 총이자도 줄어듭니다. 세 방식은 이 잔액이 줄어드는 속도가 서로 다릅니다.
- 원리금균등: 매달 내는 총액(원금+이자)이 동일합니다. 초반엔 이자 비중이 크고 원금 비중은 회차가 지날수록 커집니다.
- 원금균등: 매달 갚는 원금이 동일합니다. 잔액이 가장 빠르게 줄어들어 매달 내는 총액은 첫 회차가 가장 크고 점점 작아집니다.
- 만기일시: 만기 전까지는 이자만 내고, 원금은 마지막 회차에 한 번에 갚습니다. 잔액이 끝까지 줄지 않습니다.
손으로 계산하는 방법
대출 원금을 P, 월 이자율을 R(= 연이율 ÷ 100 ÷ 12), 총 상환 개월 수를 n, 회차를 t라 하면 방식별 t회차 납입금은 다음과 같습니다.
원리금균등상환
A = P × R × (1+R)^n ÷ [(1+R)^n − 1]
매달 A원씩 내되, 이 A 안에서 이자와 원금이 차지하는 비중만 회차마다 바뀝니다.
원금균등상환
t회차 납입금 = P÷n + (P − P×(t−1)÷n) × R
매달 갚는 원금(P÷n)은 고정이고, 남은 잔액에만 이자가 붙으므로 회차가 지날수록 납입금이 줄어듭니다.
만기일시상환
t가 n보다 작을 때는 P × R(이자만), 마지막 회차(t = n)에는 P + P × R(원금 전체 + 마지막 달 이자)을 냅니다.
예시: 원금 5,000만 원, 연 5%, 상환 기간 3년(36개월)일 때 총이자는 다음과 같습니다.
| 상환 방식 | 총이자(약) |
|---|---|
| 만기일시상환 | 7,500,000원 |
| 원리금균등상환 | 3,947,615원 |
| 원금균등상환 | 3,854,167원 |
원금이 전혀 줄지 않는 만기일시상환의 총이자가 가장 크고, 원금이 가장 빠르게 줄어드는 원금균등상환의 총이자가 가장 작습니다. 이 계산을 회차마다 손으로 반복하는 건 번거롭습니다.
나의 대출금액과 기간, 금리를 설정해 3가지 상환 방식별 총이자 차이를 실시간으로 비교 확인해 보세요.

계산기에서 확인할 수 있는 것
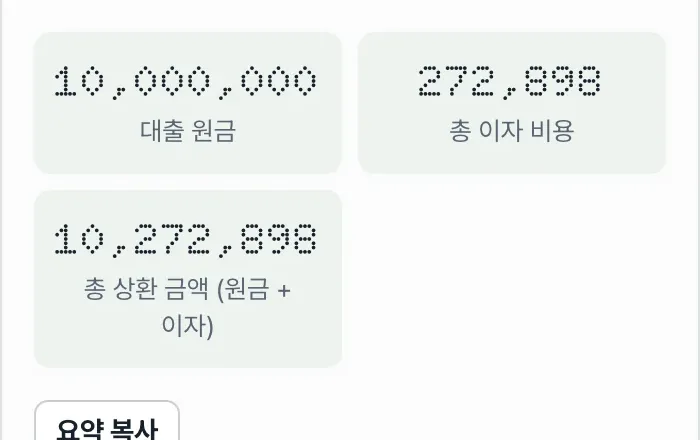
대출 금액, 연이율, 대출 기간(개월 또는 년), 상환 방식 네 가지만 입력하면 총 이자 비용과 총 상환 금액이 바로 나오고, 그 아래에 회차별 납입금·원금·이자·잔액이 모두 담긴 월별 상환 계획표가 표시됩니다. 상환 방식을 바꿔가며 같은 조건에서 결과가 어떻게 달라지는지 바로 비교할 수 있고, 결과는 '요약 복사' 버튼으로 복사할 수 있습니다. 모든 계산은 브라우저 안에서 처리되며 입력값은 서버로 전송되지 않습니다.
자주 막히는 지점
| 상황 | 확인할 점 |
|---|---|
| 계산값이 은행 고지서와 다름 | 은행은 월 30·31일 일할 계산, 주말·공휴일 처리 등을 반영하므로 원 단위 차이가 날 수 있습니다 |
| 마지막 회차 금액이 다른 회차와 다름 | 반올림 오차를 마지막 회차에서 한꺼번에 정산하기 때문입니다 |
| 중도상환 계획이 있음 | 이 계산기는 중도상환수수료를 반영하지 않은 표준 공식 기준이므로, 수수료 조건은 대출 약정서에서 별도로 확인해야 합니다 |
정리
- 원리금균등상환은 매달 내는 총액이 일정하고, 초반엔 이자 비중이 크다가 후반으로 갈수록 원금 비중이 커집니다.
- 원금균등상환은 매달 갚는 원금이 일정해 초반 납입액이 가장 크고 점점 줄어들며, 세 방식 중 총이자가 가장 적습니다.
- 만기일시상환은 만기 전까지 이자만 내고 원금은 만기에 한 번에 갚아 월 부담은 가장 작지만 총이자는 가장 큽니다.
- 실제 이자 청구액은 금융사의 일할 계산 방식이나 중도상환 조건에 따라 계산기 결과와 다를 수 있으므로, 정확한 금액은 대출 약정서를 기준으로 확인해야 합니다.
나의 대출금액과 기간, 금리를 설정해 3가지 상환 방식별 총이자 차이를 실시간으로 비교 확인해 보세요.
자주 묻는 질문
세 방식 중 어떤 걸 골라야 하나요?
같은 조건이라도 방식마다 총이자와 월 납입액이 다릅니다. 매달 일정한 금액을 내고 싶다면 원리금균등, 총이자를 줄이고 싶고 초반의 높은 납입액을 감당할 수 있다면 원금균등, 월 부담을 최소화하고 싶다면 만기일시가 각각의 방식이 갖는 특징입니다. 계산기로 본인의 조건을 넣어 세 방식의 결과를 직접 비교해 보는 것이 정확합니다.
연이율을 입력하면 월 이자율은 어떻게 계산되나요?
연이율을 100으로 나누고 다시 12로 나눈 값을 월 이자율로 사용합니다(연 5%면 월 이자율은 약 0.4167%). 이자는 매달 이 월 이자율을 그 시점의 대출 잔액에 곱해 계산합니다.
계산 결과가 실제 대출 이자와 똑같나요?
표준 상환 공식을 기준으로 한 계산이며, 은행별 일할 계산 방식이나 중도상환수수료 같은 개별 조건은 반영하지 않습니다. 정확한 청구 금액은 대출을 실행한 금융사의 약정서를 기준으로 확인해야 합니다.