
연봉협상 성공 확률 계산, 근거를 다 풀어봤습니다
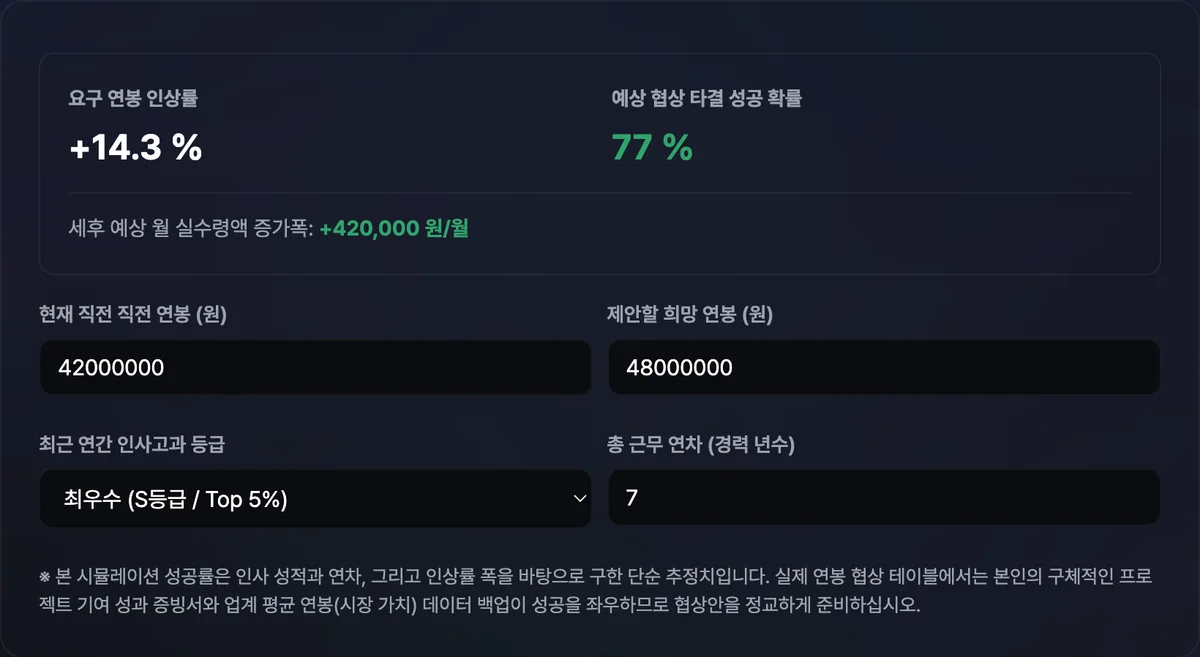
연봉협상 시뮬레이터가 보여주는 "협상 성공 확률"과 "실수령액 증가폭"은 감이 아니라 정해진 계산 규칙에서 나온 숫자입니다. 인상률을 얼마나 불러야 할지 가늠하기 어려운 직장인이라면, 이 규칙을 알고 나면 화면에 뜬 퍼센트가 왜 그 값인지 스스로 검산할 수 있습니다. 이 글은 협상 전략이 아니라 그 계산 규칙 자체를 소스 그대로 풀어서 설명합니다.
요약 ① 협상 성공 확률은 인사고과 등급(S~C)의 기본값에서 요구 인상률 구간별 가감을 반영하고 근무 연차를 최대 10%p까지 더한 뒤 5~95%로 자른 값입니다. ② 요구 인상률 5% 이하는 감산이 아니라 오히려 +10%p 가산되고, 20%를 넘으면 -45%p로 가장 크게 깎입니다. ③ 세후 월 실수령액 증가폭은 공제율을 16%로 고정 가정한 근사치로, 개인별 4대보험·세율·부양가족 공제는 반영되지 않습니다.
왜 이 숫자가 헷갈릴까
연봉 협상을 앞두고 목표 인상률을 정하는 과정에서 흔히 겪는 상황이 있습니다. 이직 제안을 받았거나 정기 평가 면담을 앞두고 원하는 목표 연봉은 정했는데, 그 인상률이 자신의 인사고과나 연차를 감안했을 때 현실적인 수준인지 스스로는 판단하기 어렵습니다.
인상률 숫자 하나만 놓고 보면 "이 정도면 되겠지" 하고 감으로 정하기 쉽습니다. 하지만 같은 15% 인상 요구라도 S등급 10년차와 C등급 1년차가 처한 상황은 전혀 다릅니다. 이 차이를 하나의 확률 수치로 정리해 보여주는 것이 이 계산기의 역할입니다.
도구 없이 직접 계산하는 방법
이 계산기가 보여주는 두 숫자는 모두 정해진 규칙에 따라 산출됩니다. 계산기를 열지 않아도 아래 순서대로 손으로 낼 수 있습니다.
1단계 — 요구 인상률을 구합니다. (희망 연봉 − 현재 연봉) ÷ 현재 연봉 × 100 으로 계산합니다. 현재 연봉이 4,000만원이고 희망 연봉이 4,480만원이라면 (4,480만 − 4,000만) ÷ 4,000만 × 100 = 12%가 요구 인상률입니다.
2단계 — 인사고과 등급의 기본 확률에서 시작합니다.
| 등급 | 기본 확률 |
|---|---|
| S | 85% |
| A | 70% |
| B | 50% |
| C | 15% |
3단계 — 요구 인상률 구간에 따라 가감합니다.
| 요구 인상률 구간 | 가감 |
|---|---|
| 5% 이하 | +10%p |
| 5~10% | -5%p |
| 10~15% | -15%p |
| 15~20% | -30%p |
| 20% 초과 | -45%p |
12%는 "10~15%" 구간에 해당하므로 -15%p가 적용됩니다.
4단계 — 근무 연차를 더합니다. 근무 연차 × 1%p를 더하되, 최대 10%p까지만 반영됩니다. 11년차든 20년차든 이 가산 항목은 10%p를 넘지 않습니다. 6년차라면 +6%p입니다.
5단계 — 5~95% 범위로 자릅니다. 1~4단계를 모두 더한 값이 5% 미만이면 5%로, 95%를 넘으면 95%로 고정합니다.
앞의 예시를 그대로 이어 붙이면 이렇습니다. A등급 기본값 70에서 12% 구간 페널티 -15를 빼고 6년차 가산 +6을 더하면 61입니다. 5~95% 범위 안이므로 그대로 61%가 최종 성공 확률입니다.
세후 월 실수령액 증가폭도 같은 방식으로 손으로 낼 수 있습니다. 공식은 연봉 ÷ 12 × 0.84 입니다. 0.84는 4대보험과 소득세 등 공제율을 16%로 가정한 값입니다. 현재 연봉과 희망 연봉 각각에 이 공식을 적용한 뒤 그 차이를 구합니다.
현재 연봉 4,000만원이면 4,000만 ÷ 12 × 0.84 = 약 280만원입니다. 희망 연봉 4,480만원이면 4,480만 ÷ 12 × 0.84 = 약 313.6만원입니다. 두 값의 차이인 약 33.6만원이 예상 월 실수령액 증가폭입니다.
저희 도구로 확인하기.
현재 연봉과 희망 연봉, 인사고과 등급, 근무 연차만 입력하면 협상 성공 확률과 세후 월 실수령액 증가폭이 바로 계산됩니다.

자주 헷갈리는 부분
인상률이 낮을수록 무조건 유리한 것은 아닙니다. 5% 이하 구간은 페널티가 아니라 오히려 +10%p 가산입니다. 반대로 5%를 살짝 넘어 5~10% 구간에 들어가는 순간 -5%p로 바뀝니다. 4%와 6%는 겨우 2%p 차이인데, 계산식에서는 가산 10과 감산 -5로 15%p만큼 벌어집니다.
20%를 넘기면 확률이 급격히 떨어지는 이유도 구조에 있습니다. 구간별 감산폭 자체가 -5%p, -15%p, -30%p, -45%p로 인상률이 올라갈수록 점점 커지도록 설계되어 있습니다. 그래서 20% 초과 구간에서는 기본 확률이 가장 높은 S등급(85%)이라도 최종 확률이 크게 낮아집니다.
연차가 길다고 계속 유리해지는 것도 아닙니다. 연차 가산은 연차 × 1%p이지만 최대 10%p로 상한이 걸려 있습니다. 10년차와 20년차는 이 항목에서 똑같이 +10%p를 받습니다.
실수령액 증가폭이 실제 통장에 그대로 찍히는 것도 아닙니다. 공제율 16%는 4대보험료율·소득세 누진구간·부양가족 공제 등 개인별 조건을 반영하지 않은 단순 가정값입니다. 실제 공제율은 소득 구간, 부양가족 수, 국민연금·건강보험 요율 등에 따라 사람마다 다릅니다.
| 구분 | 이 계산기의 계산 방식 | 실제와 다를 수 있는 이유 |
|---|---|---|
| 협상 성공 확률 | 등급 기본값 + 인상률 구간 가감 + 연차 가산(최대 10%p), 5~95% 클램프 | 회사 예산·협상 방식 등 규칙에 없는 변수는 반영되지 않음 |
| 실수령액 증가폭 | (연봉 ÷ 12 × 0.84)의 현재·희망 차이 | 공제율 16%는 고정 가정값이며 개인별 4대보험·세율·부양가족 공제는 미반영 |
정리
- 협상 성공 확률은 인사고과 등급(S~C)의 기본값에서 시작해 요구 인상률 구간별로 가감하고, 근무 연차를 최대 10%p까지 더한 뒤 5~95%로 자르는 규칙 기반 추정치입니다.
- 요구 인상률 5% 이하는 감산이 아니라 +10%p 가산이며, 20%를 넘어서면 -45%p로 감산폭이 가장 큽니다.
- 근무 연차 가산은 연차 × 1%p이지만 10%p를 넘지 않으므로, 10년차 이후에는 이 항목이 더 늘어나지 않습니다.
- 세후 월 실수령액 증가폭은 공제율을 16%로 고정 가정한 근사치이며, 개인별 4대보험·세율·부양가족 공제는 반영되지 않습니다.
- 이 두 숫자는 협상 결과를 보장하는 값이 아니라, 입력한 조건을 규칙에 대입했을 때 나오는 참고용 추정치입니다.
현재 연봉과 희망 연봉, 인사고과 등급, 근무 연차만 입력하면 협상 성공 확률과 세후 월 실수령액 증가폭이 바로 계산됩니다.
자주 묻는 질문
협상 성공 확률 몇 %면 안전한 건가요?
이 계산기는 특정 퍼센트를 "안전" 또는 "위험"으로 규정하지 않습니다. 확률은 인사고과 등급·요구 인상률·근무 연차 세 가지 입력값을 정해진 규칙에 대입한 결과일 뿐입니다. 실제 협상 성사 여부는 회사 예산이나 협상 방식처럼 계산식에 포함되지 않은 요인에도 좌우됩니다.
인상률이 낮을수록 항상 유리한가요?
아닙니다. 5% 이하 구간에서만 +10%p 가산이 적용되고, 5%를 넘는 순간 -5%p로 바뀝니다. 이후 10~15%는 -15%p, 15~20%는 -30%p, 20% 초과는 -45%p로 감산폭이 계속 커지는 구조입니다. 즉 "낮을수록 유리"가 아니라 "구간 경계를 넘을 때마다 감산폭이 커진다"는 것이 정확한 설명입니다.
실수령액 증가폭이 제 월급 명세서와 다를 수 있나요?
네, 다를 수 있습니다. 이 계산기는 공제율을 16%로 고정해 (연봉 ÷ 12 × 0.84)로 계산하는 단순 근사치입니다. 실제 4대보험료율, 소득세 누진구간, 부양가족 공제 등 개인별 조건은 반영하지 않으므로 실제 명세서상 증가폭과는 차이가 날 수 있습니다.
근무 연차는 입력할수록 계속 도움이 되나요?
10%p까지만 도움이 됩니다. 연차 가산은 연차 × 1%p로 계산되지만 최대 10%p로 상한이 걸려 있어, 10년차부터는 연차를 더 입력해도 이 항목의 값이 늘어나지 않습니다.