
미국 연봉 실수령액 계산기, 세금 3단계 정리
목차
미국 연봉 실수령액은 총급여에서 연방소득세, FICA(사회보장세 6.2%+메디케어 1.45%), 주세를 차례로 뺀 금액입니다. 2026년 기준 미혼(Single) 신고자는 표준공제 $16,100을 빼고 10~37% 누진세율을 적용하며, 사회보장세는 연 $184,500까지만 붙습니다. 캘리포니아 연봉 $75,000이면 연 실수령액은 약 $57,952, 격주 지급액은 약 $2,229입니다.
요약 ① 연방소득세: 총급여 − 표준공제($16,100, 2026) 뒤 7단계 누진세율(10~37%). 2027년 표는 표준공제 $16,600입니다. ② FICA: 사회보장세 6.2%(2026년 $184,500까지), 메디케어 1.45%(상한 없음, $200,000 초과분 0.9% 추가). ③ 월급·격주급·주급은 같은 연 실수령액을 12·26·52로 나눈 값이라, 격주급×2는 월급과 같지 않습니다.
미국 연봉 실수령액은 왜 계약서 금액과 다른가요?
미국 급여는 세 갈래 세금이 원천징수되기 때문입니다. 연방소득세와 FICA는 어느 주에서 일하든 같은 규칙이지만, 주세는 주마다 계산법이 다릅니다.
캘리포니아에서 $75,000을 받는 경우와 텍사스에서 $70,000을 받는 경우를 연봉만으로 비교하면 판단이 틀릴 수 있습니다. 텍사스는 주 소득세가 없고, 캘리포니아는 1~12.3% 누진 주세에 주 장애보험(SDI) 1.3%가 따로 빠지기 때문입니다.
지급 주기도 헷갈리는 지점입니다. 미국 회사는 2주마다(Bi-weekly) 급여를 주는 경우가 많아 "한 달 실수령액"을 바로 떠올리기 어렵습니다.
2026년 연방소득세는 어떻게 계산하나요?
총급여에서 표준공제를 뺀 과세소득에 구간별 세율을 차례로 곱해 더합니다. 아래는 IRS가 2025년 10월 발표한 2026년 미혼(Single) 기준표입니다.
| 과세소득 (2026, Single) | 세율 |
|---|---|
| $12,400 이하 | 10% |
| $12,400~$50,400 | 12% |
| $50,400~$105,700 | 22% |
| $105,700~$201,775 | 24% |
| $201,775~$256,225 | 32% |
| $256,225~$640,600 | 35% |
| $640,600 초과 | 37% |
연봉 $75,000이면 과세소득은 $75,000 − $16,100 = $58,900입니다.
- 10% 구간: $12,400 × 10% = $1,240
- 12% 구간: ($50,400 − $12,400) × 12% = $4,560
- 22% 구간: ($58,900 − $50,400) × 22% = $1,870
- 연방소득세 합계: $7,670
2027년 표는 IRS가 2026년 11월 5일 발표했습니다. 표준공제 $16,600, 10% 구간 $12,800까지, 12% 구간 $52,025까지 등으로 조금씩 넓어졌고, 계산기에서 2027을 고르면 이 표가 적용됩니다.
FICA(사회보장세·메디케어)는 얼마나 빠지나요?
FICA는 표준공제와 상관없이 총급여 전체에 붙습니다. 사회보장세 6.2%는 연 과세 상한까지만, 메디케어 1.45%는 상한 없이 붙습니다.
- 사회보장세 상한: 2026년 $184,500, 2027년 $192,300
- 추가 메디케어세: 연 급여 $200,000을 넘는 부분에 0.9%를 더 원천징수
- $75,000 예시: $75,000 × 6.2% = $4,650, $75,000 × 1.45% = $1,087.50 → FICA $5,737.50
주세는 주마다 어떻게 다른가요?
주마다 세율표와 공제가 다릅니다. 계산기는 2026년 공식 표를 쓰는 4개 주와 주세가 없는 2개 주를 고를 수 있습니다.
| 주 | 2026 계산 방식 |
|---|---|
| 캘리포니아 | 표준공제 $5,900 뒤 1~12.3% 9단계, 공제세액 $158, SDI 1.3% |
| 뉴욕 | 표준공제 $8,000 뒤 3.9~10.9% 9단계 |
| 일리노이 | 인적공제 $2,925 뒤 4.95% 단일세율 |
| 텍사스·플로리다 | 주 소득세 없음 |
캘리포니아 $75,000 예시는 과세소득 $69,100에 구간별 세율을 곱하면 $2,823.12, 여기서 공제세액 $158을 빼 $2,665.12입니다. SDI $975(1.3%)를 더하면 주 단위 공제는 $3,640.12입니다.
목록에 없는 주는 "기타 주(5% 가정)"로 계산하는데, 이 5%는 실제 세율이 아니라 대략적인 가정값입니다. 정확한 금액이 필요하면 해당 주 세무 당국의 원천징수표를 확인해야 합니다.
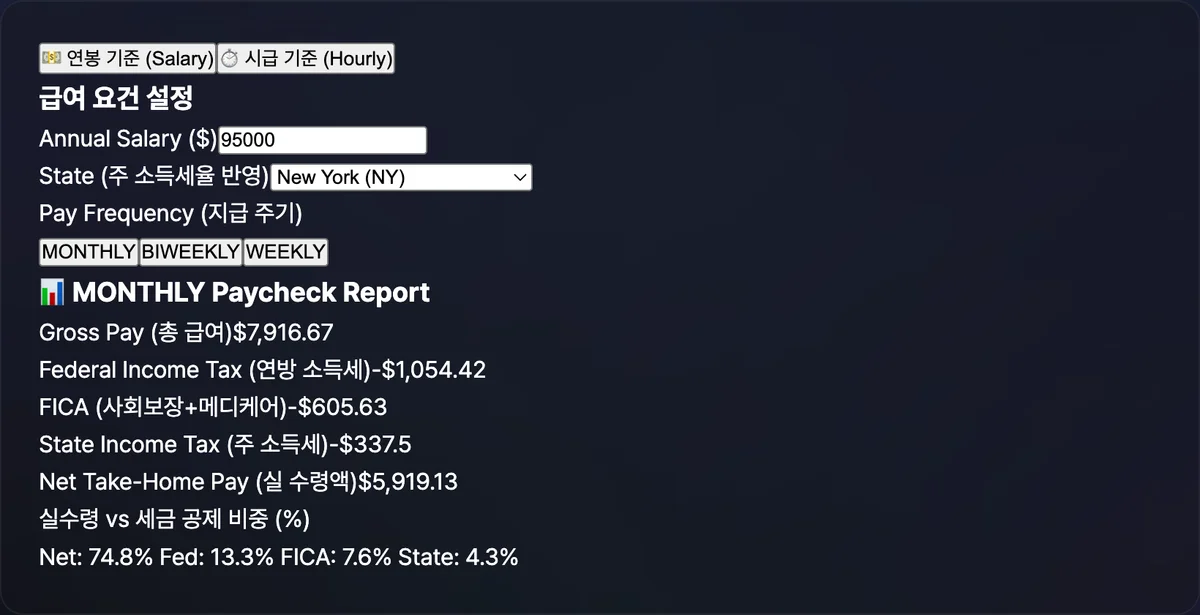
저희 계산기로 확인하기. 연봉이나 시급, 주, 과세 연도, 지급 주기만 고르면 위 세 단계를 한 번에 계산합니다.
연봉이나 시급, 근무 주(State), 지급 주기를 입력하면 실수령액이 즉시 계산됩니다. 설치나 회원가입이 필요 없습니다.

격주급을 두 배 하면 월급과 같지 않은 이유
1년은 격주 기준 26회이지 24회가 아니기 때문입니다. 같은 연 실수령액 $57,952.38을 나누면 다음과 같습니다.
| 지급 주기 | 나누는 횟수 | 1회 실수령액 |
|---|---|---|
| 월급 | 12 | 약 $4,829.37 |
| 격주급 | 26 | 약 $2,228.94 |
| 주급 | 52 | 약 $1,114.47 |
격주급 $2,228.94를 두 배 하면 $4,457.88로, 월급 환산액보다 약 $371 적습니다. 1년에 두 번은 한 달에 세 번 급여가 나오는 달이 생깁니다.
정리
- 연방소득세: 총급여 − 표준공제($16,100, 2026 Single) 뒤 10~37% 누진 적용
- FICA: 6.2%(2026년 $184,500까지) + 1.45%, $200,000 초과분 0.9% 추가
- 주세: 캘리포니아·뉴욕은 누진, 일리노이 4.95%, 텍사스·플로리다 0%
- 캘리포니아 $75,000(2026)은 연 실수령 약 $57,952, 격주 약 $2,229입니다
연봉이나 시급, 근무 주(State), 지급 주기를 입력하면 실수령액이 즉시 계산됩니다. 설치나 회원가입이 필요 없습니다.
자주 묻는 질문
2026년 미국 표준공제는 얼마인가요?
IRS Rev. Proc. 2025-32 기준 미혼(Single) $16,100, 부부 합산(MFJ) $32,200입니다. 2027년은 미혼 $16,600, 부부 합산 $33,200으로 발표됐습니다. 이 계산기는 미혼 신고 기준으로 계산합니다.
2026년 사회보장세 상한은 얼마인가요?
2026년은 연 급여 $184,500까지 6.2%가 붙고, 그 위로는 붙지 않습니다. 2027년 상한은 사회보장청(SSA)이 2026년 10월 $192,300으로 발표했습니다. 메디케어 1.45%는 상한이 없습니다.
텍사스·플로리다 말고 주 소득세가 없는 주는 어디인가요?
알래스카, 네바다, 사우스다코타, 테네시, 와이오밍은 개인 소득세가 없습니다. 워싱턴은 급여에 대한 소득세는 없지만 일부 자본이득에 세금이 있고, 뉴햄프셔는 이자·배당 과세를 2025년부터 없앴습니다.
401(k)나 회사 건강보험료도 빠지나요?
이 계산기에는 들어가지 않습니다. 401(k) 납입, 회사 건강보험료, HSA처럼 세전에 빠지는 항목은 회사와 개인마다 달라 제외했고, 실제 급여명세서는 그만큼 실수령액이 더 적고 과세소득도 줄어듭니다.
뉴욕 고소득자는 계산 결과가 맞나요?
뉴욕주는 조정총소득이 $107,650을 넘으면 낮은 구간 세율 혜택을 단계적으로 회수하는 규정이 있어, 표만으로 계산한 이 결과보다 실제 세금이 조금 더 많습니다. 뉴욕시 거주자의 시 소득세도 반영하지 않습니다.
출처 (확인 2026-11-17)
- IRS 2026 세율·표준공제(Rev. Proc. 2025-32): https://www.irs.gov/pub/irs-drop/rp-25-32.pdf
- IRS 2027 세율·표준공제(Rev. Proc. 2026-35): https://www.irs.gov/pub/irs-drop/rp-26-35.pdf
- IRS 사회보장세·메디케어(Topic 751): https://www.irs.gov/taxtopics/tc751
- 캘리포니아 FTB 2026 물가연동 세율: https://www.ftb.ca.gov/about-ftb/newsroom/tax-news/2026/10.html
- 뉴욕주 2026 세율표(IT-2105-I): https://www.tax.ny.gov/pdf/2026/inc/it2105i_2026.pdf
- 일리노이 2026 인적공제: https://tax.illinois.gov/questionsandanswers/answer.851.html