
청년주택드림 청약통장 이자 계산법과 세후이자 차이
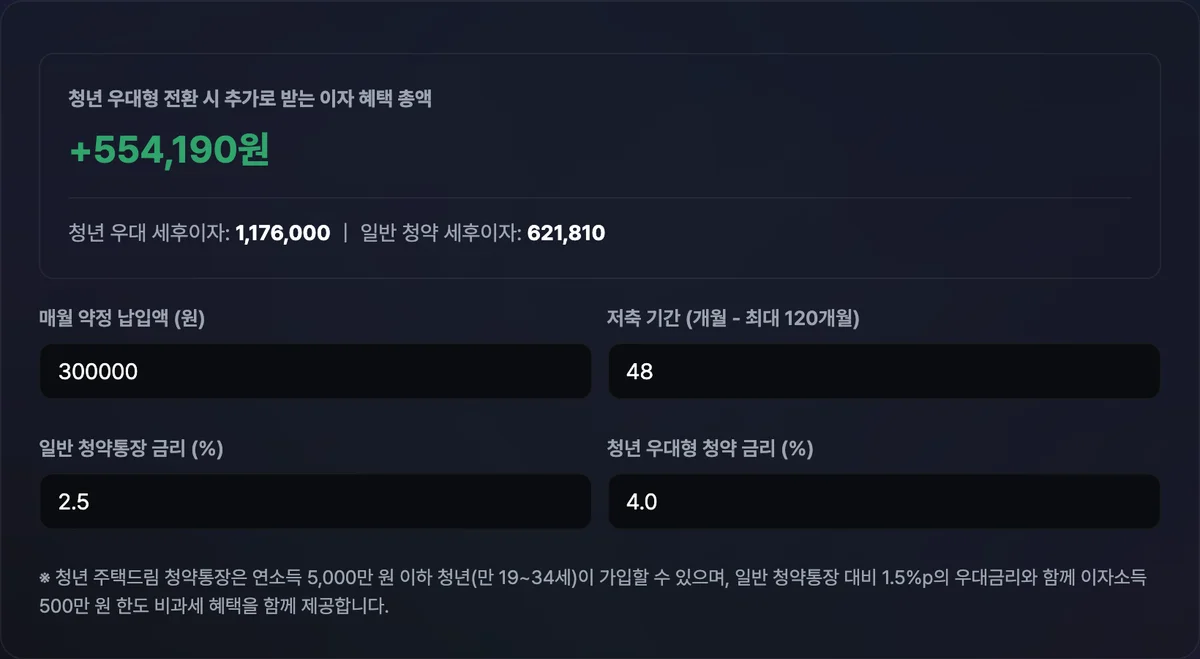
청년 우대형(청년주택드림) 청약통장으로 바꾸면 세후이자를 실제로 얼마나 더 받는지는 금리표만 봐서는 알 수 없습니다.
청약통장 이자는 예금처럼 원금 전체에 금리를 한 번 곱하는 방식이 아니라, 매달 낸 돈마다 만기까지 남은 기간만큼만 이자가 붙는 적금 방식으로 계산되고, 세금을 매기는 방식도 두 계좌가 서로 다르기 때문입니다.
이 글은 계산기가 보여주는 "청년 우대 세후이자"와 "일반 청약 세후이자" 두 숫자가 정확히 어떤 계산식을 거쳐 나오는지 손으로 짚어드립니다.
요약 ① 청약통장 이자는 매월 납입액마다 만기까지 남은 개월 수만큼만 붙는 단리 적금 방식으로 계산됩니다. ② 일반 청약통장은 이자 전액에 15.4% 세금이 붙지만, 청년 우대형은 이자 500만 원까지 비과세이고 초과분만 15.4% 과세됩니다. ③ 그래서 세후이자 차이는 금리차 × 원금이 아니라, 이 단리 공식과 비과세 구조를 함께 계산해야 나옵니다.
금리표만 보고는 실수령액을 가늠할 수 없는 이유
청약통장 상품 안내에는 대개 연 금리만 적혀 있습니다. 일반 청약통장 연 3.1%, 청년 주택드림 연 4.5%(둘 다 가입 2년 이상, 주택도시기금 2026년 11월 고시) 같은 식입니다. 이 표만 보고 "금리가 1.5%p 높으니 원금의 1.5%만큼 더 받겠다"고 어림잡으면 실제 세후이자와는 차이가 납니다.
이유는 두 가지입니다. 첫째, 청약통장은 목돈을 한 번에 넣는 예금이 아니라 매달 일정액을 납입하는 적금이라, 같은 금리라도 언제 넣은 돈이냐에 따라 붙는 이자가 다릅니다.
둘째, 두 계좌는 세금을 매기는 방식 자체가 다릅니다. 일반 계좌는 이자 전액에 세금을 매기고, 청년 우대형은 이자 일정 금액까지는 세금을 아예 매기지 않습니다.
그래서 "금리가 얼마나 높은가"와 "세후에 얼마를 더 받는가"는 서로 다른 질문입니다. 뒤의 질문에 답하려면 실제 계산식을 순서대로 따라가야 합니다.
손으로 계산하는 방법: 단리 적금 공식
전부 손으로 계산할 수 있습니다. 순서는 이렇습니다.
1단계: 원금 구하기
원금은 단순히 월 납입액 × 저축 개월 수입니다. 매달 50만 원씩 60개월(5년)을 납입한다면 원금은 500,000 × 60 = 30,000,000원입니다.
2단계: 남은 개월 수만큼 이자 더하기
적금은 매달 낸 돈이 만기까지 남아 있는 기간만큼만 이자가 붙습니다. 첫 회차에 낸 돈은 만기까지 전체 기간(60개월) 동안 이자가 붙고, 마지막 회차에 낸 돈은 만기 직전 1개월치 이자만 붙습니다.
이 남은 개월 수를 전부 더하면 1+2+…+60 = 1,830(개월)이 됩니다. 이 합을 12로 나눈 뒤 월 납입액과 연 금리를 곱하면 전체 이자가 나옵니다.
즉 이자 = 월납입액 × (금리 ÷ 100) × (남은 개월수 합 ÷ 12)입니다. 1,830 ÷ 12 = 152.5이므로, 일반 청약통장 이자는 500,000 × 0.031 × 152.5 = 2,363,750원이고, 청년 우대형 이자는 500,000 × 0.045 × 152.5 = 3,431,250원입니다.
3단계: 세금 규칙 적용하기
일반 청약통장은 이자 전액에 15.4% 세금이 붙으므로 세후이자는 2,363,750 × (1 − 0.154) = 1,999,732.5원(약 199만 9,733원)입니다. 청년 우대형은 이자가 3,431,250원으로 비과세 한도 500만 원을 넘지 않아 세금 없이 그대로 3,431,250원이 세후이자입니다.
두 값의 차이는 3,431,250 − 1,999,732.5 = 약 1,431,518원입니다. 이 조합(월 50만 원·60개월·금리 3.1%/4.5%)은 계산기의 기본값과 같아서, 계산기를 열어보면 정확히 이 숫자가 뜨는지 그대로 검증할 수 있습니다.
이자가 500만 원을 넘어가면 한 단계가 더 붙는다
저축 기간이 길어지거나 월 납입액이 커져서 청년 우대형 이자가 500만 원을 넘으면 계산이 한 단계 더 붙습니다. 같은 조건에서 기간만 96개월(8년, 납입원금 4,800만 원)로 늘리면 남은 개월수 합 ÷ 12가 388이 되어 청년 우대형 이자는 8,730,000원으로 500만 원을 넘어섭니다. 우대금리는 납입원금 5,000만 원까지만 붙으므로 그 안에서 예를 들었습니다.
이때는 500만 원까지는 비과세, 넘는 3,730,000원에 대해서만 15.4%(574,420원) 세금이 붙어 세후이자는 8,155,580원이 됩니다. 같은 조건의 일반 청약통장 이자는 6,014,000원, 세후 5,087,844원이라 차액은 3,067,736원으로 벌어집니다.
두 예시에서 보듯, 세후이자 차이는 금리차(1.5%p)에 원금을 곱한 값과 전혀 다릅니다. 이자 총액이 비과세 한도 500만 원을 넘었는지에 따라 계산 단계가 하나 더 붙기 때문입니다.
이 계산을 손으로 하려면 두 계좌 모두 남은 개월 수 합을 구하고, 세금 규칙을 각각 다르게 적용해야 합니다. 월 납입액이나 기간, 금리를 바꿀 때마다 이 과정을 처음부터 다시 계산해야 해서 손이 많이 갑니다. 저희 도구로 확인하기.
월 납입액·저축 기간·금리를 입력하면 일반 청약통장과 청년 우대형의 세후이자 차액을 브라우저에서 바로 계산합니다. 회원가입 없이 무료로 이용할 수 있습니다.

자주 헷갈리는 부분
청년 우대형 계산에서 특히 자주 오해하는 지점 세 가지입니다.
| 헷갈리는 지점 | 실제 계산 방식 |
|---|---|
| 500만 원 비과세는 원금 기준이다 | 아닙니다. 500만 원 기준은 원금이 아니라 계산된 이자 금액입니다. |
| 이자가 500만 원을 넘으면 전액 과세로 바뀐다 | 아닙니다. 500만 원까지는 그대로 비과세이고, 넘는 부분만 15.4% 과세됩니다. |
| 금리가 높으면 세후이자도 항상 그 비율대로 커진다 | 아닙니다. 세금 규칙이 달라서, 금리차와 세후이자 차이의 비율은 저축 기간·납입액에 따라 달라집니다. |
또 하나 헷갈리기 쉬운 부분은 "단리"라는 표현입니다. 단리라고 해서 매달 같은 금액의 이자가 붙는다는 뜻이 아닙니다. 회차마다 만기까지 남은 기간이 다르기 때문에, 먼저 낸 돈일수록 더 많은 이자가 붙고 만기 직전에 낸 돈은 이자가 거의 붙지 않습니다.
"단리"는 이자가 복리처럼 재투자되어 불어나지 않는다는 뜻이지, 회차마다 같은 이자가 붙는다는 뜻이 아닙니다. 이 둘을 구분해야 계산 결과가 왜 그렇게 나오는지 이해할 수 있습니다.
정리
- 청약통장 이자는 예금이 아니라 적금 방식의 단리로, 회차별 납입액에 만기까지 남은 개월 수만큼만 이자가 붙습니다.
- 이자는 월납입액 × 금리 × (남은 개월 수 합 ÷ 12)로 계산되고, 원금은 월납입액 × 개월 수입니다.
- 일반 계좌는 이자 전액에 15.4% 세금이 붙고, 청년 우대형은 이자 500만 원까지 비과세, 초과분만 과세됩니다.
- 비과세 기준 500만 원은 원금이 아니라 계산된 이자 금액을 기준으로 합니다.
- 세후이자 차이는 금리차만으로 어림할 수 없고, 월 납입액과 저축 기간에 따라 달라지는 값입니다.
월 납입액·저축 기간·금리를 입력하면 일반 청약통장과 청년 우대형의 세후이자 차액을 브라우저에서 바로 계산합니다. 회원가입 없이 무료로 이용할 수 있습니다.
자주 묻는 질문
세후이자 계산에서 500만 원 비과세는 항상 적용되나요?
아닙니다. 계산기는 이자 500만 원까지 비과세로 계산하지만, 실제 비과세는 조세특례제한법 요건을 갖춘 사람만 받습니다. 주택도시기금 안내에 따르면 2028년 12월 31일까지 가입하고, 직전 연도 총급여 3,600만 원 이하(종합소득금액 2,600만 원 이하) 등 요건을 갖춰 2년 이상 유지해야 하며, 비과세 대상 원금은 연 600만 원까지입니다. 요건이 안 되면 일반 계좌처럼 15.4%가 붙는다고 보고 비교해야 합니다.
왜 매달 같은 금액을 넣는데 회차마다 이자가 다르게 계산되나요?
회차마다 만기까지 남아 있는 기간이 다르기 때문입니다. 첫 회차에 낸 돈은 만기까지 전체 기간 동안 이자가 붙고, 마지막 회차에 낸 돈은 만기 직전 짧은 기간만 이자가 붙습니다. 그래서 같은 금리라도 회차별로 붙는 이자 금액이 다릅니다.
계산기에 입력하는 금리를 실제 상품 금리와 다르게 넣어도 되나요?
네, 금리 입력값은 자유롭게 바꿀 수 있는 시뮬레이션 값입니다. 월 납입액과 기간, 두 계좌의 금리를 원하는 대로 넣어 세후이자 차이를 미리 확인해볼 수 있습니다. 실제 가입 상품의 정확한 금리는 취급 은행 공시를 통해 확인하는 것이 정확합니다.
이자가 500만 원을 살짝 넘으면 손해인가요?
아닙니다. 500만 원까지는 그대로 비과세로 유지되고, 넘는 부분에 대해서만 15.4% 세금이 붙습니다. 전체 이자가 한꺼번에 과세로 전환되는 구조가 아니라, 초과분만 별도로 계산에 반영됩니다.
청년 주택드림 청약통장 금리는 지금 몇 %인가요?
2026년 11월 확인한 주택도시기금 고시 기준으로 가입 2년 이상~10년 이내 구간은 연 4.5%이고, 납입원금 5,000만 원까지 무주택 기간에만 붙습니다. 1년 미만은 연 2.3%, 1~2년은 연 2.8%이며 청약 당첨으로 해지하면 더 높은 이율을 줍니다. 일반 주택청약종합저축은 2년 이상 연 3.1%입니다. 이율은 변동금리라 정부 고시로 바뀔 수 있습니다.
출처
- 주택도시기금 「청년 주택드림 청약통장」 상품안내(상품기준일 2026-06-30) — https://nhuf.molit.go.kr/FP/FP07/FP0701/FP07010301.jsp (확인일 2026-11-17)
- 주택도시기금 「주택청약종합저축」 상품안내 — https://nhuf.molit.go.kr/FP/FP07/FP0701/FP07010101.jsp (확인일 2026-11-17)