
청년도약계좌 정부기여금 계산법 뜯어보기
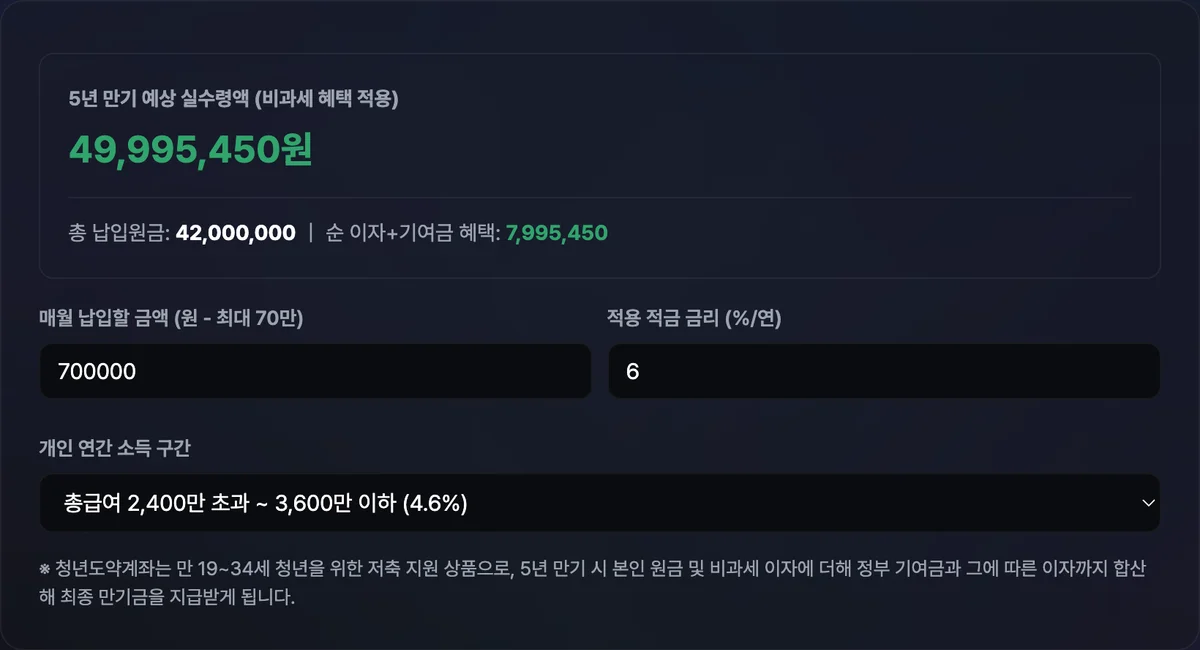
청년도약계좌 정부기여금은 2025년 1월 납입분부터 「소득구간별 기본 한도 × 매칭비율」에 「기본 한도를 넘는 납입분(월 70만 원까지) × 3.0%」를 더해 계산합니다. 그래서 연소득 2,400만 원 이하 가입자가 70만 원을 다 넣으면 월 기여금은 2만 4천 원이 아니라 3만 3천 원입니다. 신규 가입은 2025년 12월에 끝났으므로, 이 글은 이미 가입한 분이 만기 수령액을 직접 확인하는 방법을 정리합니다.
요약 ① 월 정부기여금 = min(납입액, 기본 한도) × 구간 비율 + (월 70만 원까지 기본 한도를 넘는 금액) × 3.0%입니다. ② 만기 수령액은 원금·본인이자·정부기여금·기여금이자 네 항목을 합산해 산출됩니다. ③ 신규 가입은 2025년 12월 종료되었고, 후속 상품 청년미래적금이 2026년 6월에 출시되었습니다.
70만 원을 다 채우면 기여금은 얼마나 늘어나나요?
2025년 1월부터는 기본 한도를 넘는 납입분에도 3.0%가 붙어, 70만 원을 넣으면 모든 기여금 구간에서 기여금이 늘어납니다. 금융위원회는 이 개편으로 월 70만 원 납입 기준 월 최대 기여금이 2만 4천 원에서 3만 3천 원으로 늘었다고 안내했습니다.
연소득 2,400만 원 이하 구간을 예로 들면 기본 한도 40만 원에는 6.0%, 넘는 30만 원에는 3.0%가 붙습니다. 40만 원 × 6.0% = 24,000원, 30만 원 × 3.0% = 9,000원으로 합계 월 33,000원입니다. 2024년까지처럼 40만 원까지만 계산하면 60개월 동안 54만 원을 덜 받는 것으로 잘못 계산하게 됩니다.
정부기여금과 만기 수령액, 손으로 계산하는 방법
계산은 두 단계로 나뉩니다. 먼저 소득 구간에 따른 월 정부기여금을 정하고, 그다음 60개월치 이자를 더합니다.
1단계: 소득 구간별 기본 한도·비율표
| 연소득(총급여) | 기본 한도·비율 | 70만 원 납입 시 월 기여금 |
|---|---|---|
| 2,400만 원 이하 | 40만 원 · 6.0% | 33,000원 |
| 2,400만~3,600만 원 | 50만 원 · 4.6% | 29,000원 |
| 3,600만~4,800만 원 | 60만 원 · 3.7% | 25,200원 |
| 4,800만~6,000만 원 | 70만 원 · 3.0% | 21,000원 |
| 6,000만~7,500만 원 | 기여금 없음 | 0원(비과세만) |
기본 한도까지는 구간 비율, 그 위 70만 원까지는 3.0%가 붙는 구조라서 소득 구간이 낮을수록 같은 70만 원을 넣어도 기여금이 큽니다. 금융위원회 안내의 구간별 금액(월 3만 3천·2만 9천·2만 5천·2만 1천 원)과 같은 결과입니다.
2단계: 월 정부기여금 공식
월 정부기여금 = min(납입액, 기본 한도) × 구간 비율 + max(0, min(납입액, 70만 원) − 기본 한도) × 3.0%
월 납입액이 기본 한도 이하이면 앞부분만 계산되고, 기본 한도를 넘으면 넘는 부분(최대 70만 원까지)에 3.0%가 더해집니다.
3단계: 60개월 이자를 더하는 방법
원금과 정부기여금 모두 매달 같은 금액이 쌓인다고 보고, 단리 방식으로 이자를 계산합니다. 첫 달에 넣은 돈은 60개월 가까이 이자가 붙고, 마지막 달에 넣은 돈은 1개월치 이자만 붙습니다.
총이자 = 월 금액 × (연 금리/100) × 152.5
152.5는 1개월부터 60개월까지 이자가 붙는 기간을 12로 나눠 모두 더한 값(1,830 ÷ 12)입니다. 이 식을 월 납입액에 적용하면 본인이자, 월 정부기여금에 적용하면 기여금이자가 나옵니다. 비과세 상품으로 보고 15.4% 이자소득세는 적용하지 않습니다.
직접 계산해보기: 예시 두 가지
예시 1) 연소득 3,000만 원, 월 납입 50만 원, 적용금리 연 4.5%
- 소득 구간: 2,400만~3,600만 원 → 기본 한도 50만 원, 비율 4.6%
- 원금 = 500,000원 × 60개월 = 30,000,000원
- 본인이자 = 500,000원 × 4.5/100 × 152.5 = 3,431,250원
- 월 정부기여금 = 500,000 × 4.6% = 23,000원(기본 한도를 넘지 않아 3.0% 추가분 없음)
- 정부기여금 총액 = 23,000원 × 60개월 = 1,380,000원
- 기여금이자 = 23,000원 × 4.5/100 × 152.5 = 157,838원
- 만기 수령액 = 30,000,000 + 3,431,250 + 1,380,000 + 157,838 = 34,969,088원
예시 2) 연소득 2,200만 원, 월 납입 70만 원, 적용금리 연 4.5%
- 소득 구간: 2,400만 원 이하 → 기본 한도 40만 원, 비율 6.0%
- 원금 = 700,000원 × 60개월 = 42,000,000원
- 본인이자 = 700,000원 × 4.5/100 × 152.5 = 4,803,750원
- 월 정부기여금 = 400,000 × 6.0% + 300,000 × 3.0% = 24,000 + 9,000 = 33,000원
- 정부기여금 총액 = 33,000원 × 60개월 = 1,980,000원
- 기여금이자 = 33,000원 × 4.5/100 × 152.5 = 226,463원
- 만기 수령액 = 42,000,000 + 4,803,750 + 1,980,000 + 226,463 = 49,010,213원
두 예시 모두 계산기에 같은 숫자를 넣으면 그대로 재현됩니다. 2024년 이전에 가입했더라도 2025년 1월 이후 납입분에는 개편된 기여금이 적용되므로, 실제 수령액은 가입 시기와 구간 변동에 따라 이 계산과 조금 다를 수 있습니다.
저희 도구로 확인하기.
월 납입액·금리·소득구간을 입력하면 원금·이자·정부기여금이 즉시 계산되며, 모든 계산은 브라우저에서만 처리됩니다

지금 새로 가입할 수 있나요?
아니요. 청년도약계좌 신규 가입은 2025년 12월에 끝났습니다. 후속 상품인 청년미래적금이 2026년 6월 출시되었고(월 최대 50만 원, 3년 만기, 정부기여금 일반형 6%·우대형 12%), 도약계좌 가입자는 2026년 6월 첫 가입 기간에만 기여금과 비과세를 유지한 채 갈아탈 수 있었습니다(금융위원회 2026년 4월 23일 발표). 그 기간이 지난 지금은 기존 도약계좌를 만기까지 유지하는 것이 기본입니다.
자주 헷갈리는 지점
| 오해 | 실제 계산 방식 |
|---|---|
| 기본 한도를 넘는 납입분은 기여금이 0원이다 | 2025년 1월 납입분부터 월 70만 원까지 3.0%가 더 붙습니다 |
| 정부기여금도 복리로 불어난다 | 원금과 기여금 모두 단리 방식으로 계산되며, 회차별로 남은 기간만큼만 이자가 붙습니다 |
| 소득이 높을수록 기여금이 크다 | 반대입니다. 70만 원 납입 기준 월 3만 3천 원(2,400만 원 이하)에서 2만 1천 원(4,800만~6,000만 원)으로 줄어듭니다 |
| 지금도 새로 가입할 수 있다 | 신규 가입은 2025년 12월 종료, 후속은 청년미래적금입니다 |
정리
- 월 정부기여금은 기본 한도까지 구간 비율 + 그 위 70만 원까지 3.0%로 계산됩니다.
- 70만 원 납입 기준 월 기여금은 3만 3천·2만 9천·2만 5천 2백·2만 1천 원이고, 6,000만 원 초과 구간은 비과세만 받습니다.
- 만기 수령액은 원금 + 본인이자 + 정부기여금 + 기여금이자 네 항목의 합입니다.
- 신규 가입은 2025년 12월에 끝났고, 2026년 6월부터는 청년미래적금이 후속 상품입니다.
월 납입액·금리·소득구간을 입력하면 원금·이자·정부기여금이 즉시 계산되며, 모든 계산은 브라우저에서만 처리됩니다
자주 묻는 질문
매달 70만원을 넣으면 정부기여금도 최대로 받나요?
네, 2025년 1월 납입분부터는 그렇습니다. 기본 한도까지는 구간 비율이, 그 위 70만 원까지는 3.0%가 붙으므로 70만 원을 넣으면 각 구간의 최대 기여금(월 3만 3천·2만 9천·2만 5천 2백·2만 1천 원)을 받습니다.
정부기여금에도 이자가 붙나요?
붙습니다. 계산기는 매달 쌓이는 정부기여금을 본인 납입금과 동일한 단리 방식으로 계산해, 60개월치 이자를 더한 뒤 최종 수령액에 합산합니다.
가입 기간 중 소득 구간이 바뀌면 계산 결과도 달라지나요?
이 계산기는 입력한 소득 구간 하나가 60개월 내내 동일하다고 가정하고 계산합니다. 실제로 가입 기간 중 소득이 달라지면 해당 시점의 매칭 조건이 바뀔 수 있어, 계산기 결과와 실제 지급액 사이에 차이가 날 수 있습니다.
이자에 세금이 붙나요?
이 계산기는 비과세 상품 특성을 반영해 15.4% 이자소득세를 적용하지 않고 계산합니다.
출처
- 금융위원회 카드뉴스 「청년도약계좌 기여금 확대」(2024-12-27, 2025년 1월 납입분부터) — https://www.fsc.go.kr/no040101?cnId=2586 (확인일 2026-11-17)
- 금융위원회 보도자료 「청년미래적금 사전 점검회의」(2026-04-23, 도약계좌 가입 종료·갈아타기) — https://fsc.go.kr/no010101/86767 (확인일 2026-11-17)