
블랙-숄즈 옵션 가격 결정 모형과 그리스 지표(Greeks) 가이드
목차
1973년 피셔 블랙(Fischer Black)과 마이런 숄즈(Myron Scholes)가 발표한 블랙-숄즈 모형(Black-Scholes Model)은 금융 공학의 역사상 가장 위대한 공식으로 꼽히며, 마이런 숄즈는 이 공헌으로 1997년 노벨 경제학상을 수상했습니다.
옵션(Option)은 만기 시점에 특정 가격으로 사거나 팔 수 있는 권리이기 때문에, "지금 이 권리의 공정한 이론적 가격(Fair Price)은 얼마인가?"를 계산하는 것은 월스트리트 파생상품 트레이더들의 핵심 과제였습니다.
블랙-숄즈 모형의 5대 핵심 변수(S, K, T, r, σ)와 콜/풋 옵션 가격 공식, 리스크 관리를 위한 5대 그리스 지표(Greeks: 델타, 감마, 베가, 세타, 로), 그리고 풋-콜 패리티(Put-Call Parity)의 원리를 완벽히 정리해 드립니다.
투자 경고 및 금융 면책 고지 (Financial Disclaimer) 본 계산기와 콘텐츠가 제공하는 옵션 가격 및 민감도 수치는 배당이 없는 유럽형 옵션(European Option) 기준의 표준 블랙-숄즈 이론적 모델에 근거한 시뮬레이션 결과입니다. 실제 금융 시장은 조기행사 가능성(미국형 옵션), 배당락, 변동성 미소(Volatility Smile), 유동성 스프레드 및 거래 수수료 등 복합 요인이 작용하므로, 본 도구의 결과는 결코 특정 금융상품의 투자 추천이나 수익 보장이 아닙니다. 파생상품 거래는 원금 초과 손실 위험이 있으므로 신중한 판단이 요구됩니다.
핵심 요약 ① 5대 입력 변수: 기초자산 가격(S), 행사가격(K), 만기일수(T), 무위험 이자율(r), 내재변동성(σ)에 의해 옵션 이론가가 결정론적으로 산출됩니다. ② 콜/풋 가격 공식: C = S · N(d1) − K e−rT N(d2), P = K e−rT N(−d2) − S · N(−d1) (여기서 N(x)는 표준정규누적분포). ③ 5대 그리스 지표: 델타(Δ, 주가 민감도), 감마(Γ, 델타 가속도), 베가(ν, 변동성 민감도), 세타(θ, 시간 가치 소멸), 로(ρ, 금리 민감도). ④ 본 계산기를 사용하면 5대 변수를 주입하여 콜/풋 옵션 이론가와 전 그리스 지표를 0.1초 만에 실시간 도출할 수 있습니다.
블랙-숄즈 모형을 결정하는 5대 핵심 변수
블랙-숄즈 방정식은 옵션 가격이 아래 5가지 시장 변수의 상호작용으로 완전히 결정된다고 수학적으로 증명했습니다:
- 기초자산 현재가 (S, Spot Price): 주식이나 선물 지수의 실시간 시장 가격. 주가가 오르면 콜옵션 가격은 오르고 풋옵션 가격은 내립니다.
- 행사가격 (K, Strike Price): 만기일에 자산을 사거나 팔기로 약정한 고정 가격.
- 만기까지의 잔여기간 (T, Time to Expiration): 만기일까지 남은 연 단위 시간 (예: 30일 = 30/365 ≈ 0.0822).
- 무위험 이자율 (r, Risk-Free Rate): 3개월 국채(CD 금리) 등 위험 없는 안전자산의 연이자율.
- 내재변동성 (σ, Implied Volatility): 기초자산 가격이 1년간 연율로 얼마나 출렁일지를 나타내는 표준편차(%). 변동성이 클수록 콜과 풋 모두 대박 가능성이 높아져 프리미엄이 급등합니다.
리스크 관리의 나침반: 5대 그리스 지표 (Greeks)
옵션 트레이더가 포트폴리오의 리스크를 헷지(Hedge)하기 위해 모니터링하는 편미분 지표들입니다:
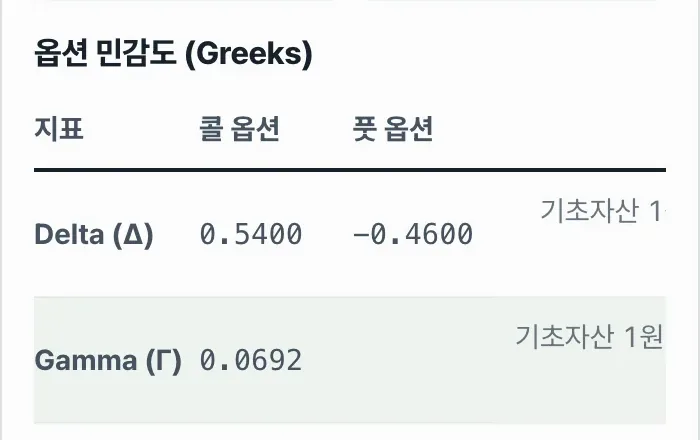
- 델타 (Delta, Δ = ∂ V/∂ S): 주가가 1달러 변할 때 옵션 가격 변동폭. 콜은 0 ∼ +1, 풋은 −1 ∼ 0.
- 감마 (Gamma, Γ = ∂2 V/∂ S2): 주가가 변할 때 델타가 변화하는 속도(가속도). 등가격(ATM) 근처에서 극대화됩니다.
- 베가 (Vega, ν = ∂ V/∂ σ): 변동성(σ)이 1%포인트 오를 때 옵션 가격 상승폭.
- 세타 (Theta, θ = ∂ V/∂ t): 만기가 하루 경과할 때마다 깎여나가는 시간 가치 소멸분(Time Decay). (매수자는 손실, 매도자는 이익).
- 로 (Rho, ρ = ∂ V/∂ r): 금리가 1%포인트 변할 때 옵션 가격의 변동폭.
무료 · 5대 변수 입력만으로 1초 만에 콜/풋 옵션 이론가 및 5대 그리스 지표 즉시 산출

핵심 기술 메커니즘: 블랙-숄즈 편미분 방정식과 누적정규분포 수식
블랙-숄즈 모형의 엄밀한 수학적 유도 공식과 d1, d2 파이프라인을 분석합니다.
1. d1 및 d2 파라미터 계산 공식
d1 = ln(S / K) + (r + σ2/2) T/σ √T d2 = d1 − σ √T
2. 유럽형 콜(Call) 및 풋(Put) 옵션 가격 결정 수식
C(S, T) = S · N(d1) − K e−rT N(d2) P(S, T) = K e−rT N(−d2) − S · N(−d1)
- N(x) = 1/√2π ∫−∞x e−u2/2 du : 표준정규분포 누적함수 (CDF)
- N(d1) : 주가 변동에 따른 델타(Δ)이자 리스크 중립 측도하에서의 헤징 비율.
- N(d2) : 만기 시 옵션이 내가격(ITM)에 도달하여 권리가 행사될 확률(Risk-neutral Probability).
3. 풋-콜 패리티 (Put-Call Parity)
- 무차익 거래(Arbitrage)가 존재하지 않는 효율적 시장에서 콜옵션과 풋옵션 가격 간의 완벽한 수학적 균형 관계식입니다.
5대 그리스 지표(Greeks) 공식 및 헷지 매트릭스
| 그리스 지표 | 기호 | 콜옵션 수식 | 풋옵션 수식 | 트레이딩 의미 및 리스크 관리 |
|---|---|---|---|---|
| 델타 (Delta) | Δ | N(d1) > 0 | N(d1) − 1 < 0 | 주가 1단위 변동 시 가격 변화. 방향성 베팅 헷지. |
| 감마 (Gamma) | Γ | N′(d1)/S σ √T | N′(d1)/S σ √T | 델타의 변화율 (가속도). ATM에서 최대치. |
| 베가 (Vega) | ν | S √T N′(d1) | S √T N′(d1) | 변동성 1% 변동 시 가격 변화. IV 크러시 주의. |
| 세타 (Theta) | θ | −S N′(d1) σ/2√T − rKe−rTN(d2) | −S N′(d1) σ/2√T + rKe−rTN(−d2) | 하루당 시간 가치 소멸량. 매수 시 일일 감가상각. |
| 로 (Rho) | ρ | K T e−rT N(d2) | −K T e−rT N(−d2) | 금리 1% 변동 시 가격 변화. 장기 옵션에 영향. |
옵션 가격 모델링 시 흔히 하는 5가지 실수
- 내재변동성(IV)과 역사적 변동성(HV)의 혼동: 과거 30일 주가 변동성(HV)을 그대로 넣어 현재 시장 참여자들의 기대 심리(IV)를 왜곡하는 것.
- 세타(시간가치) 감소 곡선의 선형성 착각: 만기 10일 전부터 세타 소멸 속도가 기하급수적으로 빨라진다는 점을 간과하는 것.
- 배당락(Dividend) 미반영: 배당락 발생 시 주가가 떨어져 콜옵션 가치가 급락하고 풋옵션이 오르는 효과를 무시하는 실수.
- 미국형 옵션 조기행사 프리미엄 무시: 만기 전에 언제든 행사 가능한 미국형 옵션을 유럽형 블랙-숄즈 모형으로만 평가해 저평가하는 것.
- 정규분포 팻 테일(Fat Tail) 리스크 간과: 블랙-숄즈는 주가 변동이 정규분포를 따른다고 가정하나, 실제 시장은 블랙 스완 급락이 빈번히 발생함.
블랙-숄즈 옵션 분석 5단계 실전 워크플로우
- 1단계 (기초자산 시세 및 행사가 확인): 현재 주가(S), 목표 행사가격(K), 만기 잔여일수(T)를 확인합니다.
- 2단계 (시장 변동성 및 금리 주입): HTS 옵션 전광판의 내재변동성(IV, 예: 25%)과 국채 금리(예: 3.5%)를 입력합니다.
- 3단계 (본 계산기로 이론가 산출): 입력창에 값을 넣으면 콜/풋 옵션의 적정 이론가가 소수점 4자리까지 즉시 계산됩니다.
- 4단계 (그리스 지표 리스크 분석): 델타(Δ)로 승률과 방향성을 점검하고, 세타(θ)로 하루당 지불해야 할 시간 비용을 체크합니다.
- 5단계 (시장 호가와 비교 후 매매 전략 수립): HTS 시장 거래가와 블랙-숄즈 이론가를 대조하여 고평가/저평가 여부를 판별합니다.
퀀트 트레이더가 공개하는 옵션 실전 팁 7선
- 외가격 옵션의 로또 함정 피하기: 델타가 0.1 미만인 극외가격(Deep OTM) 옵션은 가격이 싸 보이지만 만기에 가치 없이 끝날 가능성이 큽니다.
- IV Rank / IV Percentile 지표 활용: 내재변동성이 1년 중 최고치(80% 이상)일 때는 옵션 매도(Credit) 전략, 최저치(20% 이하)일 때는 옵션 매수(Debit) 전략이 유리합니다.
- 만기 30~45일 DTE 진입 공식: 시간 가치 소멸(세타)이 급격해지기 시작하는 45일 전후가 옵션 프리미엄 매도 전략의 황금 구간입니다.
- 델타를 확률로 읽는 법: 델타 0.30인 콜옵션은 만기 시 주가가 행사가 위로 마감할 확률이 대략 30%라는 직관적 지표로 활용됩니다.
- 어닝 시즌 옵션 양매수 금지: 실적 발표 직후 IV가 폭락하여 주가가 꽤 움직여도 베가 손실로 양쪽 다 손실을 보는 사태를 피하세요.
- 풋-콜 패리티 차익거래 모니터링: C − P ≠ S − K e−rT 불일치가 발생하면 기관 퀀트 펀드가 차익거래로 즉시 균형을 맞춥니다.
- 본 계산기 북마크 등록: 복잡한 미적분 계산 없이 실시간으로 옵션 이론가와 그리스 리스크를 1초 만에 점검하세요.
최종 결정 트리: 어떤 옵션 전략을 취할까?
- 경우 A (주가 강한 상승 확신 & 낮은 변동성) ➔ ATM / ITM 콜옵션 매수 (롱 콜)
- 경우 B (주가 완만한 횡보 또는 상승 & 높은 변동성) ➔ OTM 풋옵션 매도 (숏 풋) 또는 커버드콜
- 경우 C (주가 폭락 대비 및 보유 주식 헤지) ➔ 델타 -0.5 풋옵션 매수 (프로텍티브 풋)
- 경우 D (실적 발표 등 초대형 이벤트 앞둔 고변동성) ➔ 스트래들 매도 (아이언 콘도르 등 변동성 매도 전략)
금융공학 & 옵션 핵심 용어 치트시트
- Black-Scholes Model: 무위험 차익거래 원리를 기반으로 옵션의 이론적 적정 가치를 도출한 수학적 미분방정식 모형.
- 내재변동성 (Implied Volatility, IV): 현재 시장에서 거래되는 옵션 가격에 내포된 시장 참여자들의 미래 변동성 기대치.
- Time Decay (시간가치 소멸): 만기일이 다가옴에 따라 옵션이 지닌 시간 가치가 점진적으로 소멸하는 현상.
- 내가격 (In-the-Money, ITM): 권리를 즉시 행사했을 때 내재가치(이익)가 발생하는 상태.
자주 묻는 질문
왜 블랙-숄즈 이론가와 실제 HTS 시장 가격이 다른가요?
블랙-숄즈 모형은 배당이 없고 만기 전 행사가 불가능한 유럽형 옵션과 정규분포를 가정하지만, 실제 시장은 주가 급등락(Fat tail), 조기 행사 가능성, 수요-공급 수급에 따라 프리미엄 왜곡이 발생하기 때문입니다.
세타(Theta) 값이 항상 음수(-)로 표시되는 이유는 무엇인가요?
옵션은 만기일이라는 유효기간이 정해져 있어 시간이 흐를수록 권리를 행사할 수 있는 기회가 줄어들며, 매일매일 가치가 감가상각되기 때문에 시간당 감소율을 음수로 표기합니다.
계산기에 입력한 포트폴리오 데이터가 외부로 수집되나요?
전혀 수집되지 않습니다. 본 계산기의 모든 누적정규분포 연산 및 그리스 지표 도출은 사용자의 웹 브라우저 내부 자바스크립트 엔진에서 로컬로 계산되므로 투자 정보가 외부에 유출되지 않습니다.