
複利計算の公式と72の法則|単利との違いも解説
複利(Compound Interest)は「利息に利息がつく」仕組みによって、長期の資産形成で単利とは比べものにならない力を発揮することから、よく「人類最大の発明」にたとえられます。(ただし、この言葉がアインシュタイン本人の発言であるという根拠は確認されておらず、出典が不明確なまま広まっているフレーズである点にご留意ください。)
長期投資や資産形成を語るうえで必ず登場する複利ですが、単利と比べると、お金の面で具体的にどれほど大きな差を生むのでしょうか。ここでは、複利の数式と仕組み、そして投資をする人が必ず頭に入れておきたい便利な道具である 「72の法則」 について詳しく解説します。
ご注意:投資リスクおよび複利計算に関する免責事項 本複利計算シミュレーターが示す結果は、入力値に基づいて数学的に求めた複利運用後の元利合計にすぎません。将来の実際の預金金利や株式ポートフォリオの実効利回りを保証するものではなく、インフレによる実質購買力の低下、金融所得にかかる税率、中途解約時のペナルティなど、実務上のコスト要因を完全には反映していません。実際に資産運用を行う前に、金融機関の認定FPや税務の専門家に資金計画の妥当性をご確認ください。
要約 ① 単利と複利の違い:単利は元本にだけ利息がつくため、一次関数のようにゆるやかに増えていきます。一方、複利は 「利息に利息がつく」 ため、時間がたつほど資産が指数関数的に急成長する仕組みです。② 数式:1年に1回利息を計算する年複利の将来価値は FV = PV × (1 + r)ⁿ で求められます。③ 72の法則:元本を複利で運用したときに2倍(×2)になるまでの年数を、72 ÷ 年利(%) というごく簡単な割り算だけで一瞬で見積もれる、便利な暗算ルールです。④ 複利計算機を使えば、元本、年利、運用期間、毎月の積立額を設定して、満期時の元利合計・総払込額・総利息を計算できます。
単利と複利の増え方を数式で比較
財務の世界で利息を計算する方法は、大きく単利(Simple Interest)と複利(Compound Interest)の2つに分かれます。
1. 単利の計算方法(Simple Interest)
毎期、元本(Initial Principal)に対してのみ一定の利率をかけて加算していく、直線的な増え方です。
- 将来価値の公式:FV = PV × (1 + r × n) (PVは現在の元本、rは利率、nは期間)
- 特徴:利息が増えても次回以降の利息には影響しないため、資産の増加は傾きが一定のゆるやかな直線を描きます。
2. 複利の計算方法(Compound Interest)
前の期間までに積み上がった利息を次の期間の新たな元本に組み入れることで、増加のペースが加速していく方式です。
- 将来価値の公式:FV = PV × (1 + r)ⁿ
- 特徴:期間nが 指数(Exponent)の位置にある ため、投資の初期(1〜5年)は単利とそれほど差がないように見えますが、期間が長くなるほど(10年、20年以上)両者の差は手がつけられないほど大きく開いていきます。
複利の近道:72の法則の仕組み
投資元本が複利で運用されたとき、2倍になる時点を知るために、そのたびにべき乗根や自然対数(ln)の式をメモ帳に書いて計算するのは現実的ではありません。そこで使われるのが 「72の法則(Rule of 72)」 です。
- 公式:元本が2倍になる期間(年)≈ 72 ÷ 年利(%) = n
具体的な計算例
- 年利4%の複利商品:72 ÷ 4 = 18年 で元本が2倍になります。
- 年利8%の複利運用:72 ÷ 8 = 9年 で元本が2倍になります。
- 年利12%の複利運用:72 ÷ 12 = 6年 で元本が2倍になります。
利率が2倍(4% → 8%)になっただけで、お金が複利で2倍になるまでの期間は18年から9年へと、なんと 9年も短縮 されます。これが複利ならではのスピード感です。複利を設計するうえでの3大要素は、結局のところ 「元本、利率、そして何より長い時間」 です。
複利計算機で満期時の資産を予測する
毎月の積立額と利率が組み合わさったべき乗計算は、指折り数えたり一般的な関数電卓で計算したりするのは大変です。そんなときは、複利に特化したWeb計算機を使ってみてください。
無料・登録不要・月複利の満期元利合計と総利息をブラウザですぐに計算
使い方はとても簡単です。
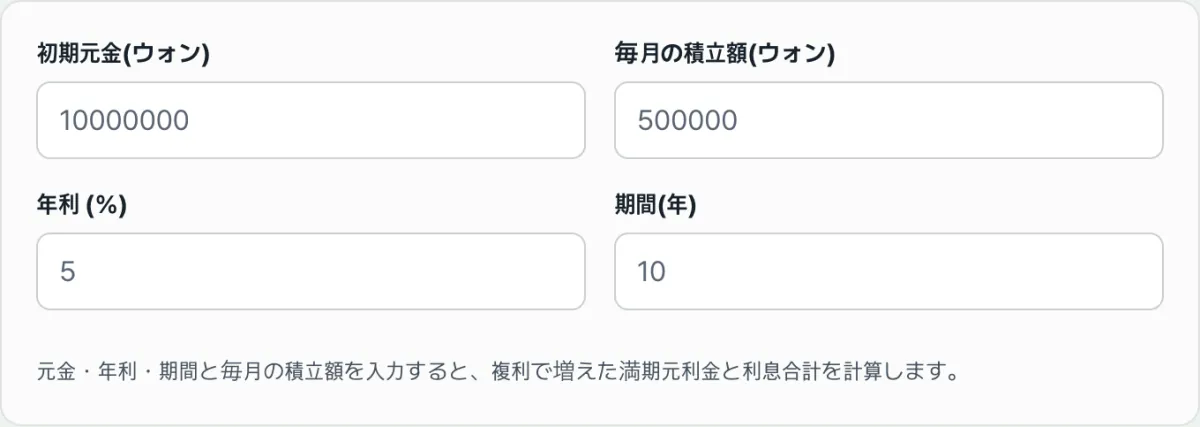
- 初期投資額(元本) と、毎月積み立てる 月々の積立額 を入力します。
- 投資対象の想定 年利(%) と運用する 期間(年) を指定します。
- 入力と同時に、ダッシュボードのレポートに、元本とこれまでに積み立てた金額をすべて合計した総払込額、複利で増えた 総利息、そしてその両方を合わせた 満期時の元利合計 が、見やすく表示されます。
- 「結果をコピー」ボタンで算出された値をそのまま保存したり、別の利率の条件と比べたりしてみてください。ただし、この計算機は月複利方式の税引前の金額のみを表示するため、実際の利子所得税(15.4%)や物価上昇率は反映されません。この点を踏まえて、長期の貯蓄計画を立ててください。
まとめ
複利の力を味方につけるには、「1日でも早く始め、たとえ1年でも長く市場にとどまること」 が大切です。見かけの利率や短期的な値動きに惑わされず、複利シミュレーション計算機で自分の長期投資の将来価値をしっかり確認しながら、安定的で計画的な複利の資産形成をぜひ軌道に乗せてください。
無料・登録不要・月複利の満期元利合計と総利息をブラウザですぐに計算
よくある質問
この計算機は月複利ですか、それとも年複利ですか?
この複利計算機は、年利を12で割って毎月の利息を元本に加える 月複利(Monthly Compound) 方式でのみ計算します。年複利を選ぶオプションはありません。毎月の積立額は月末に払い込むものと仮定しています。同じ年利でも、利息がより頻繁に再投資される月複利のほうが、年複利よりも満期金額がわずかに大きくなりますので、ご参考にしてください。
計算結果には税金や物価上昇率が反映されますか?
いいえ。この計算機が表示する満期時の元利合計・総利息は 税引前 の金額で、利子所得税(15.4%)や物価上昇率は反映されていません。実際の税引後の受取額は画面に表示された金額より多少少なくなる場合がありますので、正確な手取り額を知りたいときは、税率と想定物価上昇率を踏まえて、別途調整してみてください。
入力した元本や年利の情報はサーバーに送信されますか?
いいえ。元本、月々の積立額、年利、期間など、入力した値はすべてブラウザ内だけで計算され、サーバーに送信されたり保存されたりすることはありません。
この記事は、現代の財務経済学における貨幣の時間価値(TVM)モデルをもとに作成しています。投資対象商品の破綻リスクや、税制改正による利子所得税の実効控除率の変動などにより、最終的な税引後の受取実質残高は変動する場合があります。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む