
PER・PBR・EV/EBITDAの計算式と適正株価の求め方
目次
バリュー投資の創始者ベンジャミン・グレアムと、その愛弟子であるウォーレン・バフェット。2人の投資哲学の本質は、実にシンプルです。「価値より安い株を買い、適正な価格がつくまで待つこと」です。
ところが、投資初心者の多くは、ある企業の株価が「1万ウォン」から「5万ウォン」に上がったという見かけの株価の数字だけを見て、漠然と「高すぎる」と購入をためらったり、逆に「2千ウォン」の低位株(いわゆるペニー株)を見て「安い」と思い込んだりしがちです。この記事では、株式の実質的な価値に対して株価が安いのか高いのかを客観的に判定してくれる、代表的な3つの指標である PER、PBR、EV/EBITDA について、数式による定義と見方を詳しく解説します。
注意 株式投資および企業評価に関する免責事項(Financial Disclaimer) 本記事で扱う企業価値マルチプル(Valuation Multiples)の分析指標は、過去の財務諸表や現時点の市場株価をもとに機械的に算出した「過去時点の価値評価の補助的な数値」です。企業の将来の成長価値、経営陣による横領・背任リスク、産業トレンドの破壊的な転換、マクロ経済における金利の変動などはまったく反映されません。そのため、この指標を特定銘柄の売買推奨や利益を保証する材料として使うことは、絶対に避けてください。実際に資金を投じる前に、必ずご自身でビジネス分析とリスク検討を行ってください。
要約 ① PER(株価収益率): 企業が稼ぐ利益(純利益)に対して、株価が何倍で取引されているかを示す指標で、「株価 ÷ 1株当たり純利益(EPS)」で計算します。 ② PBR(株価純資産倍率): 企業の清算価値(純資産)に対して、株価が何倍かを測る指標で、「株価 ÷ 1株当たり純資産(BPS)」で計算します。 ③ EV/EBITDA: 企業の稼ぐ力(EBITDA)で企業価値(EV)を回収するのに何年かかるかを示す、キャッシュフロー系の指標です。 ④ 「企業価値バリュエーション計算ツール(PER・PBR・EV/EBITDA)」を使えば、株価・発行済株式数・当期純利益・純資産合計などを入力するだけで、3つの主要マルチプルと、相対的なバリュエーションの見方をまとめたガイドを1秒で確認できます。
株の価値を測る3大指標の計算式と仕組み
この3つの指標は、企業の損益計算書(Earning)、貸借対照表(Asset)、キャッシュフロー計算書(Cash Flow)という3つの視点から、株価をそれぞれ診断します。
1. PER(Price-to-Earnings Ratio、株価収益率)
最も広く使われている、収益性を比べるための物差しです。
- 計算式: PER = 現在の株価 ÷ 1株当たり純利益(EPS) = 時価総額 ÷ 当期純利益
- 見方: PERが10倍というのは、この企業が現在稼いでいる水準の純利益を10年間積み上げると、会社をまるごと買収する価格(時価総額)に達するという意味です。同業他社の平均や競合と比べてPERが低いほど、「利益に対して割安」な状態と分類されます。
2. PBR(Price-to-Book Ratio、株価純資産倍率)
企業の安全性の目安となる、資産の健全性を測る簿価ベースの物差しです。
- 計算式: PBR = 現在の株価 ÷ 1株当たり純資産(BPS) = 時価総額 ÷ 純資産合計
- 見方: PBRが1.0倍未満まで下がったということは、企業の時価総額が、今すぐ事業をすべて畳んで残った資産を清算し、株主に分配した場合の価値(純資産)よりも安く取引されているという意味です。清算価値で見ても極端に割安な水準を示します。
3. EV/EBITDA(Enterprise Value to EBITDA)
設備投資による減価償却費が大きく、純利益が実態とずれて見えやすい製造業やインフラ企業について、現金を生み出す力を精緻に測る物差しです。
- 計算式: EV/EBITDA = 企業価値(EV) ÷ 償却前営業利益(EBITDA)
- (ここでEV = 時価総額 + 純有利子負債)
- (ここでEBITDA = 営業利益 + 減価償却費)
- 見方: 負債(純有利子負債)も含めて会社を買収した場合に、営業キャッシュフローで何年あれば投資額を回収できるかを表す、投資回収年数の役割を果たします。数値が低いほど、株価に対してキャッシュを生み出す力が優れているといえます。
業種別に見るマルチプル指標の限界
バリュエーション指標をすべての企業に機械的に当てはめると、深刻な投資判断のミス(バリュートラップ)に陥りかねません。業種ごとのビジネス特性を踏まえて判断する必要があります。
- バイオ、ITプラットフォームなどの高成長企業: 現在の純利益がほとんどない、あるいは赤字のため、PERが50倍、100倍、あるいは算出不能(N/A)といった高い水準になることがあります。しかし、将来の爆発的な成長(PEGレシオ)が見込めるのであれば、単純に割高だと決めつけて売却すべきではありません。
- 伝統的な製造業、金融、建設などの成熟産業: 設備・機械の比重が大きく、成長が安定している業種の特性上、比較的低いマルチプルで取引される傾向があります。数値が低いからと買ってみたものの、株価が何年も横ばいのまま動かないという落とし穴にはまることもあるため、資本効率の指標であるROE(自己資本利益率)が低下していないかも合わせて確認しましょう。
企業価値バリュエーション計算ツールで適正株価を診断する
株価と財務諸表の数値を一つずつ当てはめて、PER・PBR・EV/EBITDAを手計算で割り出し、その結果が割安なのか割高なのかを毎回調べるのは面倒です。そんなときは、企業価値をまとめて計算できる「企業価値バリュエーション計算ツール(PER・PBR・EV/EBITDA)」をご利用ください。
無料・登録不要・財務数値を入力するだけでPER・PBR・EV/EBITDAをすぐに自動計算
ツールの使い方はとてもシンプルです。
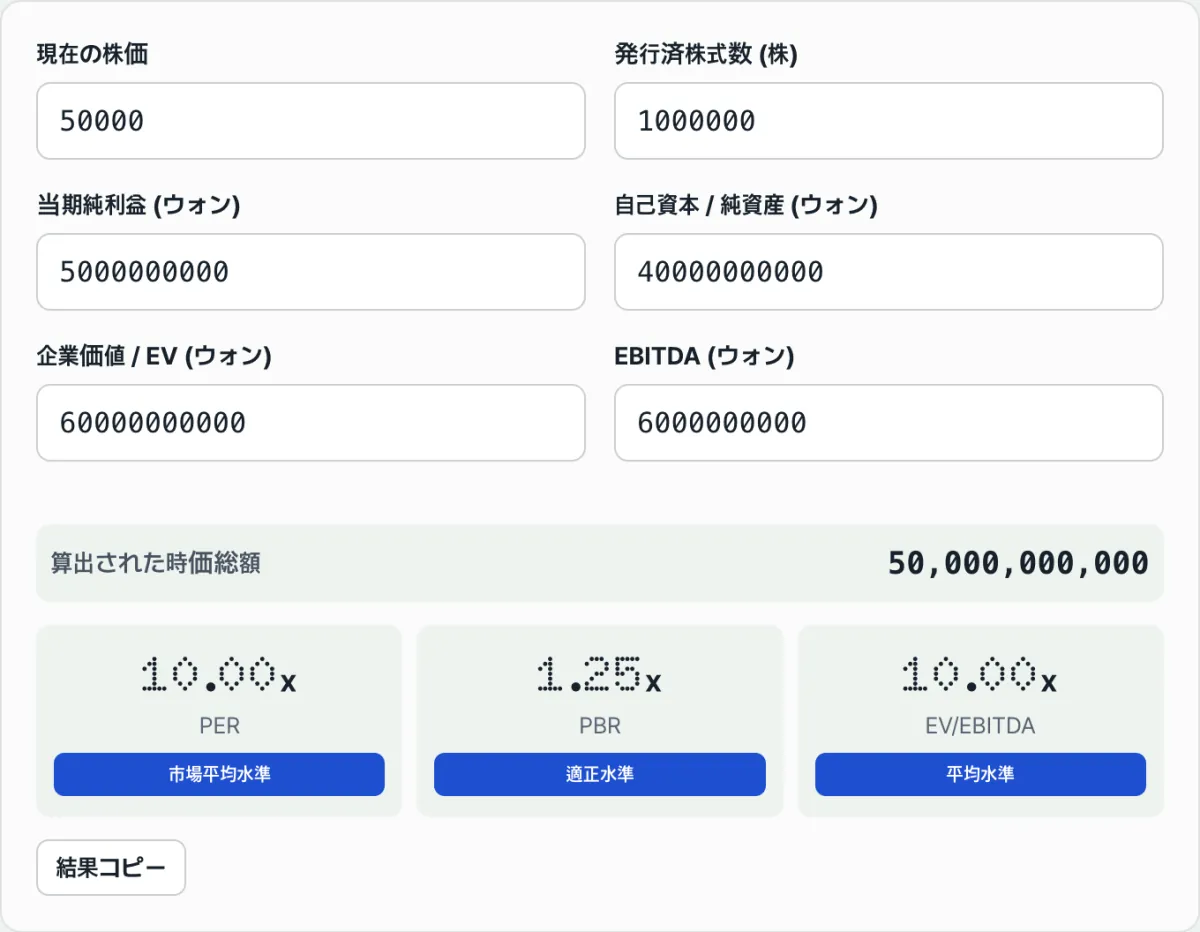
- 市場価格: 現在の株価と発行済株式数を入力すると、時価総額が自動で計算されます。
- 財務データの入力: 当期純利益と純資産合計(純資産)を入力して、PERとPBRを確認します。
- EV・EBITDAの入力: 企業価値(EV)とEBITDAの数値をそれぞれ直接入力して、EV/EBITDAの倍率を確認します。このツールは、純有利子負債や減価償却費からEV・EBITDAを自動で算出しないため、決算書や証券会社のレポートなどで確認したEV・EBITDAの値をそのまま入力してください。
- 入力するとすぐに、ダッシュボードのレポートに投資対象企業のPER、PBR、EV/EBITDAの倍率が小数点以下まで細かく表示されます。
- さらに、各指標の横には、現在の倍率の状態に応じた直感的なバリュエーションの見方(割安な優良株の可能性、適正な株価、成長性を織り込んだ割高など)が表示され、金融知識を補ってくれます。
まとめ
株式の価値評価は、荒波の投資の世界で生き残るために欠かせない、ほとんど唯一の装備です。根拠のないテーマ株ブームや噂に乗って高値づかみをして後悔することのないよう、バリュエーション計算ツールをブックマークしておきましょう。銘柄について議論する前に財務諸表のデータを入力して、客観的なマルチプルの倍率を確認し、合理的な安全域(マージン・オブ・セーフティ)を確保してみてください。
無料・登録不要・財務数値を入力するだけでPER・PBR・EV/EBITDAをすぐに自動計算
3大バリュエーション指標の仕組み:数式で読み解く PER・PBR・EV/EBITDA
企業価値を評価する3本柱であるPER、PBR、EV/EBITDAは、それぞれ異なる角度から企業の状態を診断します。ここでは、各指標の数学的な定義と、その背景にある財務上の意味を順に見ていきます。
1. PER(株価収益率):収益性を測る指標
PERは株式投資家にとって最もなじみ深い指標です。企業が現在稼いでいる純利益を基準に、会社をまるごと買収した場合に何年で元が取れるかを表します。
- 公式: PER = Stock Price/EPS = Market Capitalization/Net Income
- 仕組みの解説: PERが10倍であれば、現在の純利益を10年間積み上げると株価(時価総額)と等しくなる、という意味です。つまり、投資元本の回収に10年かかるということです。今後の利益が急成長すると期待される場合、投資家は高いプレミアムを払ってでも株を買おうとするため、高PERが正当化されます。反対に、利益が伸び悩んだり減少したりしそうな企業は、低PERのままにとどまります。
2. PBR(株価純資産倍率)とDuPont分析によるROEとの関係:資産の健全性を測る指標
PBRは、企業の純資産(総資産 - 総負債)に対して株価がどの程度の水準にあるかを示します。
- 公式: PBR = Stock Price/BPS = Market Capitalization/Total Equity
- デュポン分析(DuPont Analysis)とROEの関係: PBRの本当の意味は、ROE(自己資本利益率)と組み合わせることで見えてきます。 PBR = PER × ROE (ここで ROE = Net Income/Total Equity です)
- 仕組みの解説: PBRが1.0倍未満であれば、市場で株式をすべて買い集めたうえで会社を清算し、純資産を分けても利益が残る、という計算になります。ただし注意すべき点があります。会社の資本コスト(Cost of Capital、一般に8%程度)より ROE が継続的に低い場合、その会社は資本を効率よく運用できず、価値を毀損していることになります。そのためPBR < 1.0は「割安」ではなく、「市場による妥当な評価」である可能性があります。
3. EV/EBITDA(企業価値倍率):キャッシュ創出力を、資本構成の影響を除いて測る指標
EV/EBITDAは、企業が本業で生み出すキャッシュフローをもとに企業価値を評価します。
- 公式:
- EV(Enterprise Value、企業価値): EV = Market Cap + Total Debt − Cash and Equivalents
- EBITDA(利払い・税引き・償却前利益): EBITDA = Operating Income + D&A (Depreciation and Amortization)
- EV/EBITDA倍率: EV/EBITDA = EV/EBITDA
- 仕組みの解説: 企業を完全に買収するには、株式(時価総額)を買うだけでは足りません。会社が抱える借入金(有利子負債)も引き受ける必要があり、一方で会社が保有する現金は買収代金から差し引けます。これがEVの考え方です。また、純利益は減価償却費などの会計上の費用や支払利息、税金によって歪むことがあります。そこで、これらを足し戻した、本業の稼ぐ力を示すEBITDAを使います。このためEV/EBITDAは、資本構成(負債の多寡)や減価償却方針の違いによる影響を中立化(Neutralize)し、企業の本質的な収益価値を比較しやすくしてくれます。
バリュエーション指標(Valuation Multiples)の比較マトリクス
各指標を場面に応じて使い分けられるよう、特徴を一覧で比較できるマトリクスにまとめました。
| 指標名 | 財務諸表の出所 (Source) | 主な対象業種 (Target Sector) | 長所 (Pros) | 致命的な短所 (Fatal Weaknesses) | 目安となる基準 (Benchmarks) |
|---|---|---|---|---|---|
| PER | 損益計算書 (Income Statement) | 生活必需品、サービス業、金融業など幅広い業種 | 直感的で広く使われ、1株当たり利益と直接結びつく | 一過性の損益や減価償却、負債構成によって大きく歪む | セクター平均以下、過去のバンド下限(絶対的な基準はなし) |
| PBR | 貸借対照表 (Balance Sheet) | 金融業(銀行・証券)、伝統的な製造業、公益事業 | 企業の資産価値(清算価値)による下値の堅さを確認できる | 帳簿上の資産価値と実質的な資産価値の乖離、無形資産の反映が不十分 | 資産株の基準はPBR < 1.0(ただしROE > 資本コストを満たす場合) |
| EV/EBITDA | キャッシュフロー計算書 (Cash Flow)、損益計算書 | 半導体、通信、航空、エネルギー(CAPEX集中型の産業) | 資本構成や非現金費用(償却費)による歪みを中立化でき、M&Aの際にも有用 | 営業外損益や設備更新費用を無視するため、キャッシュの流出を過小評価するリスクがある | 一般に8~10倍以下を割安とみなす(業種により異なる) |
| EV/Sales | 損益計算書 (Income Statement) | SaaS、バイオ、プラットフォームなど赤字の高成長企業 | 利益がマイナスでも売上があればバリュエーションが可能 | 利益を生み出す力を全く示せない | 業界の成長率や売上総利益率によって大きく差が出る |
| PEG Ratio | 損益計算書 + 将来業績の予想 | IT成長株、テック、革新的な企業 | PERに利益成長率(Growth)を反映し、成長株の割高論争を補える | 将来の成長率予想(Estimate)が外れると全く役に立たない | PEG < 1.0なら成長に比べて割安と解釈 |
このマトリクスを頭に入れておけば、どの業界のどの企業を分析する際に、どの指標を優先して使うべきかがはっきり見えてきます。
バリュエーション分析でやりがちな5つの致命的なミス
株式市場で失敗する投資家の多くは、バリュエーション指標を表面的にしか理解せず、誤用しています。次の5つのよくあるミスには、くれぐれも注意してください。
- ROEの悪化を確認しないまま低PBRを信じ込む(バリュートラップ): PBRが0.5倍だからと安易に買ったものの、企業が万年赤字で資本を食いつぶしている(ROE < 0)場合、その会社の簿価は時間とともに目減りしていきます。PBRが低くても、ROEが維持または上昇しているかを必ず併せて確認することで、バリュートラップを避けられます。
- シクリカル(景気敏感)企業の利益ピークでの低PERを見誤る: 鉄鋼、化学、海運などのシクリカル企業は、市況が絶好調のときに利益が爆発的に増え、PERが2倍、3倍と極端に低く見えます。しかし、このときが利益のピーク(Peak)であり、その後に市況が悪化すると純利益が急減して株価が急落します。景気敏感株には「高PERで買い、低PERで売れ」という格言があるほど利益の変動が大きいため、単純なPERだけを信じてはいけません。
- 負債の規模を無視した単純なPER比較: A社(無借金経営)とB社(負債比率300%)がともにPER10倍だった場合、実際には多額の負債を抱え、利払いの負担を受けているB社のほうがはるかに割高です。負債を含めた企業全体の資本構成を反映するには、PERだけでなくEV/EBITDAを補助指標として必ず活用してください。
- 異なる業種間での意味のないバリュエーション比較: 伝統的な造船会社(PBR 0.8、PER 15)と革新的なITバイオ・ヘルスケア企業(PBR 8.0、PER 80)を並べて「造船株のほうがはるかに安い」と結論づけるのはナンセンスです。業界の成長段階や利益率の構造がまったく異なるため、指標の比較は必ず「同業の競合他社(Peer Group)」の中だけで行いましょう。
- マイナス(赤字)のPERを「割安」と勘違いする誤り: 純利益が赤字の場合、計算上のPERはマイナスか、算出不能(N/A)になります。これに気づかず、数字が出ないから安いと判断したり、指標そのものを除外したりしてしまうミスがあります。このようなときは、EV/Sales を使うか、PBRバンドで下値を確認しましょう。
機関投資家レベルの企業価値評価 5ステップ実践ワークフロー
個人投資家でも、ウォール街の機関投資家のように体系的に企業を分析できる5ステップの実践ワークフローを紹介します。
- ステップ1(財務諸表データの抽出と整理): EDINETや金融ポータルサイトから、直近3年分の財務諸表(損益計算書、貸借対照表、キャッシュフロー計算書)をダウンロードします。この段階で、不動産売却益や訴訟の和解金といった一時的・非経常的な要因は取り除き、本業の価値だけを残します。
- ステップ2(主要マルチプルの計算とデュポン分解): 上で得られたデータをもとに、Trailing(過去12カ月)とForward(今後12カ月の予想)のPER、PBR、EV/EBITDAを計算します。あわせてROEを3段階のデュポン分析(純利益率 × 総資産回転率 × 財務レバレッジ)に分解し、収益性・効率性・安全性のうち、どの要因がROEを押し上げているのかを把握します。
- ステップ3(同業他社・過去のバンドとの比較): 計算したマルチプルを、同じ業界のPeer Group(比較対象企業群)の中央値(Median)と比べます。さらに、その企業の過去5年間のマルチプルの平均的なバンドを確認し、現在の株価がバンドの下限寄りか上限寄りかを見極めます。
- ステップ4(株主還元・資本配分方針の確認): 配当利回りと、自社株買い・消却の比率を合わせた「総株主還元率(Shareholder Yield)」を確認します。マルチプルが低くても株主還元がなければ、資本が滞留して株価の上昇につながりにくいためです。
- ステップ5(安全域の確保と目標株価の算出): すべての変数を総合して理論上の適正株価を算出し、そこから20~30%の安全域(Margin of Safety)を差し引いて、保守的な買い目標価格を設定します。株価がこの目標価格を下回ったときにのみ、分割買いを実行します。
CFOが実践する7つのバリュエーションのコツ
M&Aや自社株買いの場面で、現場の実務担当者やCFO(最高財務責任者)が活用している、上級者向けのコツを7つ紹介します。
- PERを単独で見ない(PEGの活用): PERが高くても、利益成長率がそれ以上に高ければ正当化できます。常に PEG = PER/Earnings Growth Rate を確認し、この数値が1.0以下かどうかをチェックしましょう。1.0以下であれば、成長スピードに比べて株価が割安であることを意味します。
- PBRが1.0未満のときは資産の「質」を細かく見る: PBRがどれだけ低くても、帳簿上の資産がすぐには現金化できない郊外の工場用地だったり、流行遅れで安値で処分するしかない不良在庫だったりすれば、実質的なPBRはずっと高くなります。本当の意味での現金同等物や、価値の高い優良不動産があるかどうか、注記を確認する必要があります。
- 資本集約的な産業ではEV/EBITDAを優先する: 半導体ファウンドリ、航空会社、通信インフラ事業者など、毎年巨額の設備投資が発生する業種は、PERで見ると減価償却費の影響でいつまでも割高に見えます。こうしたセクターは、EV/EBITDAでキャッシュフローの観点から評価してこそ、実態が見えてきます。
- EBITDAの落とし穴、営業外の一時的な利益を取り除く: EBITDAを計算するときは、本業と関係のない本社ビルの売却代金や子会社株式の処分益が、営業利益に含まれていないかを確認する必要があります。取り除かないとEV/EBITDAが見かけ上大きく下がり、極端な割安と誤認してしまいます。
- 後追いのTrailingより、先行きのForward(12カ月先)指標に注目する: 株式は将来を織り込んで動きます。過去12カ月の確定実績に基づくTrailing指標よりも、今後12カ月の証券会社コンセンサスを合算したForward指標の変化率(Revision)を追うほうが、株価のリターンに直結します。
- 営業キャッシュフロー(OCF)を過信せず、フリーキャッシュフロー(FCF)を見る: 会社が稼いでいても、現状維持のための設備メンテナンスにすべて費やさなければならないなら、株主に回る分はありません。営業キャッシュフローから設備投資(CAPEX)を差し引いた、純粋なフリーキャッシュフロー(FCF)をもとに、時価総額の倍率を確認しましょう。
- モバイル時代は、Webのバリュエーションツールを活用する: そのつど取引ツールを立ち上げてExcelで計算する必要はありません。本記事の上部で紹介している「企業価値バリュエーション計算ツール(PER・PBR・EV/EBITDA)」をブックマークしておけば、企業訪問の最中やニュース速報を見たときにも、その場でマルチプルを診断できます。
意思決定ツリー(Decision Tree):どのマルチプルを使えばよいか
企業のライフサイクル(Lifecycle)や属する産業によって、使うべき指標は異なります。この意思決定ツリーに沿って考えてみましょう。
- Q1. この企業は現在、利益(純利益)を出していますか?
- [いいえ] ➔ 創業初期の赤字スタートアップ、バイオ新薬 ➔ EV/Sales、Rule of 40 を使用
- [はい] ➔ 次の質問へ(Q2)
- Q2. 巨額の設備投資と減価償却費が伴う装置産業ですか?
- [はい] ➔ 半導体、鉄鋼、通信、海運、航空 ➔ EV/EBITDA を使用
- [いいえ] ➔ 次の質問へ(Q3)
- Q3. 利益の変動が小さく、資産価値(不動産、現金)が大きい伝統的なバリュー株ですか?
- [はい] ➔ 銀行、証券、保険、持株会社、伝統的な資産株 ➔ PBR(ただしROEでの確認が必須) を使用
- [いいえ] ➔ 次の質問へ(Q4)
- Q4. 設備投資をあまりかけず、無形資産やブランド価値で稼ぐ、安定した消費財・サービス業ですか?
- [はい] ➔ 外食・食品、フランチャイズ、エンターテインメント、軽工業 ➔ PERとPEG レシオ を使用
このフローチャートを頭に入れておけば、どんな銘柄に出会っても、すぐに分析の枠組みを立てられます。
重要用語集(Terminology Cheatsheet)
初心者から経験者まで、必ず押さえておきたいバリュエーションの基本用語集です。
- PER(Price-to-Earnings Ratio、株価収益率): 企業の時価総額を当期純利益で割った値。会社の利益創出力に対する株価の水準を示します。
- PBR(Price-to-Book Ratio、株価純資産倍率): 時価総額を自己資本(純資産)で割った値。株価が帳簿上の価値の何倍かを示します。
- EV/EBITDA(企業価値対EBITDA倍率): 企業価値(EV)をEBITDA(利払い・税引き・減価償却前利益)で割った値。買収した場合の投資回収期間の目安です。
- 1株当たり利益(EPS、Earnings Per Share): 企業が1年間に稼いだ純利益を発行済株式総数で割った、1株当たりの利益額。
- 1株当たり純資産(BPS、Book-value Per Share): 企業の純資産を発行済株式数で割った、1株当たりの帳簿価値。
- 自己資本利益率(ROE、Return On Equity): 株主が投資したお金(自己資本)を使って、1年間に生み出した利益の割合。(投資効率を測る究極の指標)
- バリュートラップ(Value Trap、価値の罠): 指標上は極端に割安に見えるものの、実際には事業の競争力が損なわれて価値が下がり続け、株価が上がらない現象。
- PEGレシオ(Price Earnings to Growth Ratio): PERを1株当たり利益の成長率(%)で割った指標。成長株のバリュエーションを補完する重要な指標です。
- 安全域(Margin of Safety): 企業の本質的価値と現在の市場価格との乖離。株価が本質的価値より十分に低いときに買うことでリスクを抑える、緩衝材(Buffer)の役割を果たします。
よくある質問
実際の市場で投資家が直面しがちなジレンマをもとにした、掘り下げ型のQ&Aです。
Q1. PBRが1.0倍を下回る(0.4倍、0.5倍など)銘柄は、いずれ必ず1.0倍まで回復して反発するのですか?万年割安のまま放置される株が多いのはなぜですか?
A1. 結論からお伝えすると、決してそうとは限りません。 PBRが1.0倍未満ということは、市場の投資家がその企業を「持っている資本を回しても、銀行の利息ほども稼げていない(つまり資本を毀損している)」と判断しているということです。たとえば資本が100億あるのに1年で1億しか稼げない場合(ROE 1%)、そのお金を銀行預金(利率4%)に預けたほうがましです。このような企業は、資産を現金化して清算するか、思い切った株主還元(大幅な増配や自社株の消却など)でROEを引き上げない限り、PBR 0.5倍の泥沼(バリュートラップ)から抜け出せません。株価が反発するには、単に数字が低いだけでは足りず、「ROEの改善(ターンアラウンド)」という材料が必ず伴う必要があります。
Q2. 世界のプライベートエクイティや機関投資家が行う国境をまたぐクロスボーダーM&Aでは、なぜPERよりEV/EBITDAが絶対的な基準として好まれるのですか?
A2. 国ごとに法人税率が異なり、金利環境も異なるうえ、企業ごとに採用している会計基準上の減価償却の年数や方法(定額法と定率法)も千差万別だからです。純利益(当期純利益)は、こうした税金・金利・会計処理の違いによって大きく歪みます。 一方、EBITDAは利息(I)、税金(T)、減価償却費(D&A)を差し引く前の「純粋な営業キャッシュ創出力」なので、国や企業の間にある人為的な会計上の歪みをすべて取り除けます。また、企業を買収する際には株式だけでなく負債も引き継ぐという現実を企業価値(EV)に正確に反映できるため、M&A市場で最も透明で直感的な実質価値の指標として使われています。
Q3. まだ1円も稼げず、毎年数千億の赤字を出しているシリコンバレーのAI関連株やプラットフォーム系のグロース株は、どのように価値を評価するのですか?バリュエーションはできないのでしょうか?
A3. 赤字企業のためPERを算出できなくても、バリュエーションの方法はあります。最も代表的なのがEV/Sales(企業価値対売上高倍率)です。まだ利益が出ていなくても、市場シェアを握りながら爆発的に売上(トップライン)を伸ばしているなら、将来の独占的な収益を織り込んで評価するわけです。 また、先ほど触れた「Rule of 40」を使い、売上成長率と収益率(営業利益率またはフリーキャッシュフロー率)の合計が40%を超えているかを確かめて、優良なグロース株を見分けます。最近では、MAU(月間アクティブユーザー数)あたりの企業価値を算出する方法や、顧客生涯価値(LTV)に対する顧客獲得コスト(CAC)の比率を分析する方法など、より高度なベンチャーキャピタル(VC)のバリュエーション手法もさまざまな角度から使われています。
本記事は国際会計基準(IFRS)に基づく一般的な財務諸表分析の考え方を踏まえ、投資入門の補助を目的として作成したものです。個別の上場企業における特別な一時的・非営業損失の反映の有無によって、実際の投資数値とは差が生じることがあります。
投資の大家の言葉から考える、企業価値評価の本質
「市場は短期的には投票機(Voting Machine)だが、長期的には秤(Weighing Machine)である。」- ベンジャミン・グレアム 数多くの投資指標が毎日のように流れてくる株価画面の中で、私たちの目はくらみがちです。しかし、企業の本当の価値を示すマルチプル指標の仕組みをきちんと理解すれば、短期的な値動きに振り回されない、ぶれない投資哲学を築くことができます。 これまで見てきたPER、PBR、EV/EBITDA、EV/Sales、そしてPEGレシオは、単なる数式の産物ではありません。何十年にもわたってグローバル資本市場を動かしてきたスマートマネー(Smart Money)の真剣な計算であり、人間の欲と恐怖が生む非合理な価格の中から「合理的な均衡点」を探るための、最も強力な金融の羅針盤です。
特に韓国株式市場(KOSPI、KOSDAQ)のように、輸出主導の景気敏感株(シクリカル)の比率が高く、特有のガバナンス問題からグローバル市場と比べて割り引かれて評価される(コリア・ディスカウント)市場では、教科書どおりのPERやPBRの基準を機械的に当てはめるだけでは、優れた投資成果を得るのは難しいものです。本物のバリュー投資家は、財務諸表の表面にある損益計算書の華やかな純利益の数字の裏に隠れた利益の持続可能性(Sustainability)、キャッシュフロー計算書上のフリーキャッシュフロー(FCF)の創出力、さらに経営陣の効率的な資本配分(Capital Allocation)や積極的な株主還元(配当、自社株買いおよび消却)への姿勢を、立体的に見極めます。
賢明な投資家は、大衆が群集心理に流されてテーマ株や急騰株を追いかけ、投機に走っているときに、黙々とDART(韓国の電子公示システム)を開いて事業報告書を読み込み、自分の手でバリュエーションモデルをExcelで回したり、信頼できるバリュエーション用のWebツールを使ったりして、企業のファンダメンタルズを点検します。 適正株価と現在の株価との乖離を測り、十分な「安全域(Margin of Safety)」が確保できたときにだけ引き金を引く訓練。これこそが、ウォーレン・バフェットやピーター・リンチのような伝説的な投資家たちが、厳しい金融市場で何十年も驚異的なリターンを上げて生き残ってきた唯一の秘訣です。
これで皆さんの手には、バリュートラップを避け、隠れた掘り出し物を見つけ出すための、3大マルチプルという強力な武器があります。安易な勘や他人の推奨に頼った投機的な売買をやめ、データと定量指標に導かれる、落ち着いた科学的な投資の道へ第一歩を踏み出してください。
投資の大家の言葉から考える、企業価値評価の本質
「市場は短期的には投票機(Voting Machine)だが、長期的には秤(Weighing Machine)である。」- ベンジャミン・グレアム 数多くの投資指標が毎日のように流れてくる株価画面の中で、私たちの目はくらみがちです。しかし、企業の本当の価値を示すマルチプル指標の仕組みをきちんと理解すれば、短期的な値動きに振り回されない、ぶれない投資哲学を築くことができます。 これまで見てきたPER、PBR、EV/EBITDA、EV/Sales、そしてPEGレシオは、単なる数式の産物ではありません。何十年にもわたってグローバル資本市場を動かしてきたスマートマネー(Smart Money)の真剣な計算であり、人間の欲と恐怖が生む非合理な価格の中から「合理的な均衡点」を探るための、最も強力な金融の羅針盤です。
特に韓国株式市場(KOSPI、KOSDAQ)のように、輸出主導の景気敏感株(シクリカル)の比率が高く、特有のガバナンス問題からグローバル市場と比べて割り引かれて評価される(コリア・ディスカウント)市場では、教科書どおりのPERやPBRの基準を機械的に当てはめるだけでは、優れた投資成果を得るのは難しいものです。本物のバリュー投資家は、財務諸表の表面にある損益計算書の華やかな純利益の数字の裏に隠れた利益の持続可能性(Sustainability)、キャッシュフロー計算書上のフリーキャッシュフロー(FCF)の創出力、さらに経営陣の効率的な資本配分(Capital Allocation)や積極的な株主還元(配当、自社株買いおよび消却)への姿勢を、立体的に見極めます。
賢明な投資家は、大衆が群集心理に流されてテーマ株や急騰株を追いかけ、投機に走っているときに、黙々とDART(韓国の電子公示システム)を開いて事業報告書を読み込み、自分の手でバリュエーションモデルをExcelで回したり、信頼できるバリュエーション用のWebツールを使ったりして、企業のファンダメンタルズを点検します。 適正株価と現在の株価との乖離を測り、十分な「安全域(Margin of Safety)」が確保できたときにだけ引き金を引く訓練。これこそが、ウォーレン・バフェットやピーター・リンチのような伝説的な投資家たちが、厳しい金融市場で何十年も驚異的なリターンを上げて生き残ってきた唯一の秘訣です。
これで皆さんの手には、バリュートラップを避け、隠れた掘り出し物を見つけ出すための、3大マルチプルという強力な武器があります。安易な勘や他人の推奨に頼った投機的な売買をやめ、データと定量指標に導かれる、落ち着いた科学的な投資の道へ第一歩を踏み出してください。
投資の大家の言葉から考える、企業価値評価の本質
「市場は短期的には投票機(Voting Machine)だが、長期的には秤(Weighing Machine)である。」- ベンジャミン・グレアム 数多くの投資指標が毎日のように流れてくる株価画面の中で、私たちの目はくらみがちです。しかし、企業の本当の価値を示すマルチプル指標の仕組みをきちんと理解すれば、短期的な値動きに振り回されない、ぶれない投資哲学を築くことができます。 これまで見てきたPER、PBR、EV/EBITDA、EV/Sales、そしてPEGレシオは、単なる数式の産物ではありません。何十年にもわたってグローバル資本市場を動かしてきたスマートマネー(Smart Money)の真剣な計算であり、人間の欲と恐怖が生む非合理な価格の中から「合理的な均衡点」を探るための、最も強力な金融の羅針盤です。
特に韓国株式市場(KOSPI、KOSDAQ)のように、輸出主導の景気敏感株(シクリカル)の比率が高く、特有のガバナンス問題からグローバル市場と比べて割り引かれて評価される(コリア・ディスカウント)市場では、教科書どおりのPERやPBRの基準を機械的に当てはめるだけでは、優れた投資成果を得るのは難しいものです。本物のバリュー投資家は、財務諸表の表面にある損益計算書の華やかな純利益の数字の裏に隠れた利益の持続可能性(Sustainability)、キャッシュフロー計算書上のフリーキャッシュフロー(FCF)の創出力、さらに経営陣の効率的な資本配分(Capital Allocation)や積極的な株主還元(配当、自社株買いおよび消却)への姿勢を、立体的に見極めます。
賢明な投資家は、大衆が群集心理に流されてテーマ株や急騰株を追いかけ、投機に走っているときに、黙々とDART(韓国の電子公示システム)を開いて事業報告書を読み込み、自分の手でバリュエーションモデルをExcelで回したり、信頼できるバリュエーション用のWebツールを使ったりして、企業のファンダメンタルズを点検します。 適正株価と現在の株価との乖離を測り、十分な「安全域(Margin of Safety)」が確保できたときにだけ引き金を引く訓練。これこそが、ウォーレン・バフェットやピーター・リンチのような伝説的な投資家たちが、厳しい金融市場で何十年も驚異的なリターンを上げて生き残ってきた唯一の秘訣です。
これで皆さんの手には、バリュートラップを避け、隠れた掘り出し物を見つけ出すための、3大マルチプルという強力な武器があります。安易な勘や他人の推奨に頼った投機的な売買をやめ、データと定量指標に導かれる、落ち着いた科学的な投資の道へ第一歩を踏み出してください。
投資の大家の言葉から考える、企業価値評価の本質
「市場は短期的には投票機(Voting Machine)だが、長期的には秤(Weighing Machine)である。」- ベンジャミン・グレアム 数多くの投資指標が毎日のように流れてくる株価画面の中で、私たちの目はくらみがちです。しかし、企業の本当の価値を示すマルチプル指標の仕組みをきちんと理解すれば、短期的な値動きに振り回されない、ぶれない投資哲学を築くことができます。 これまで見てきたPER、PBR、EV/EBITDA、EV/Sales、そしてPEGレシオは、単なる数式の産物ではありません。何十年にもわたってグローバル資本市場を動かしてきたスマートマネー(Smart Money)の真剣な計算であり、人間の欲と恐怖が生む非合理な価格の中から「合理的な均衡点」を探るための、最も強力な金融の羅針盤です。
特に韓国株式市場(KOSPI、KOSDAQ)のように、輸出主導の景気敏感株(シクリカル)の比率が高く、特有のガバナンス問題からグローバル市場と比べて割り引かれて評価される(コリア・ディスカウント)市場では、教科書どおりのPERやPBRの基準を機械的に当てはめるだけでは、優れた投資成果を得るのは難しいものです。本物のバリュー投資家は、財務諸表の表面にある損益計算書の華やかな純利益の数字の裏に隠れた利益の持続可能性(Sustainability)、キャッシュフロー計算書上のフリーキャッシュフロー(FCF)の創出力、さらに経営陣の効率的な資本配分(Capital Allocation)や積極的な株主還元(配当、自社株買いおよび消却)への姿勢を、立体的に見極めます。
賢明な投資家は、大衆が群集心理に流されてテーマ株や急騰株を追いかけ、投機に走っているときに、黙々とDART(韓国の電子公示システム)を開いて事業報告書を読み込み、自分の手でバリュエーションモデルをExcelで回したり、信頼できるバリュエーション用のWebツールを使ったりして、企業のファンダメンタルズを点検します。 適正株価と現在の株価との乖離を測り、十分な「安全域(Margin of Safety)」が確保できたときにだけ引き金を引く訓練。これこそが、ウォーレン・バフェットやピーター・リンチのような伝説的な投資家たちが、厳しい金融市場で何十年も驚異的なリターンを上げて生き残ってきた唯一の秘訣です。
これで皆さんの手には、バリュートラップを避け、隠れた掘り出し物を見つけ出すための、3大マルチプルという強力な武器があります。安易な勘や他人の推奨に頼った投機的な売買をやめ、データと定量指標に導かれる、落ち着いた科学的な投資の道へ第一歩を踏み出してください。
投資の大家の言葉から考える、企業価値評価の本質
「市場は短期的には投票機(Voting Machine)だが、長期的には秤(Weighing Machine)である。」- ベンジャミン・グレアム 数多くの投資指標が毎日のように流れてくる株価画面の中で、私たちの目はくらみがちです。しかし、企業の本当の価値を示すマルチプル指標の仕組みをきちんと理解すれば、短期的な値動きに振り回されない、ぶれない投資哲学を築くことができます。 これまで見てきたPER、PBR、EV/EBITDA、EV/Sales、そしてPEGレシオは、単なる数式の産物ではありません。何十年にもわたってグローバル資本市場を動かしてきたスマートマネー(Smart Money)の真剣な計算であり、人間の欲と恐怖が生む非合理な価格の中から「合理的な均衡点」を探るための、最も強力な金融の羅針盤です。
特に韓国株式市場(KOSPI、KOSDAQ)のように、輸出主導の景気敏感株(シクリカル)の比率が高く、特有のガバナンス問題からグローバル市場と比べて割り引かれて評価される(コリア・ディスカウント)市場では、教科書どおりのPERやPBRの基準を機械的に当てはめるだけでは、優れた投資成果を得るのは難しいものです。本物のバリュー投資家は、財務諸表の表面にある損益計算書の華やかな純利益の数字の裏に隠れた利益の持続可能性(Sustainability)、キャッシュフロー計算書上のフリーキャッシュフロー(FCF)の創出力、さらに経営陣の効率的な資本配分(Capital Allocation)や積極的な株主還元(配当、自社株買いおよび消却)への姿勢を、立体的に見極めます。
賢明な投資家は、大衆が群集心理に流されてテーマ株や急騰株を追いかけ、投機に走っているときに、黙々とDART(韓国の電子公示システム)を開いて事業報告書を読み込み、自分の手でバリュエーションモデルをExcelで回したり、信頼できるバリュエーション用のWebツールを使ったりして、企業のファンダメンタルズを点検します。 適正株価と現在の株価との乖離を測り、十分な「安全域(Margin of Safety)」が確保できたときにだけ引き金を引く訓練。これこそが、ウォーレン・バフェットやピーター・リンチのような伝説的な投資家たちが、厳しい金融市場で何十年も驚異的なリターンを上げて生き残ってきた唯一の秘訣です。
これで皆さんの手には、バリュートラップを避け、隠れた掘り出し物を見つけ出すための、3大マルチプルという強力な武器があります。安易な勘や他人の推奨に頼った投機的な売買をやめ、データと定量指標に導かれる、落ち着いた科学的な投資の道へ第一歩を踏み出してください。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む