
KGV, KBV und EV/EBITDA: Formeln und faire Bewertung erklärt
Inhalt
- Formeln und Funktionsweise der drei wichtigsten Bewertungskennzahlen
- Grenzen der Kennzahlen je nach Branche
- Faire Aktienbewertung mit dem Bewertungsrechner für Unternehmen
- Fazit
- Die Mathematik dahinter: Die drei wichtigsten Bewertungskennzahlen im Detail
- Vergleichsmatrix der Bewertungskennzahlen (Valuation Multiples)
- Die fünf häufigsten Fehler bei der Bewertungsanalyse
- Unternehmensbewertung wie die Profis: der 5-Schritte-Workflow
- 7 Bewertungstipps aus der Praxis von Finanzvorständen (CFOs)
- Entscheidungsbaum: Welchen Multiplikator wende ich an?
- Glossar der wichtigsten Begriffe (Terminology Cheatsheet)
- Häufig gestellte Fragen
Der Kern der Anlagephilosophie von Benjamin Graham, dem Begründer des Value-Investings, und seinem berühmten Schüler Warren Buffett ist einfach: „Aktien kaufen, die weniger kosten, als sie wert sind, und warten, bis sie ihren fairen Preis erreichen."
Viele Einsteiger orientieren sich jedoch nur an der sichtbaren Zahl auf dem Kurszettel. Steigt der Kurs eines Unternehmens von „10.000 Won" auf „50.000 Won", scheuen sie den Kauf, weil die Aktie „viel zu teuer" sei. Und bei einer Penny Stock für „2.000 Won" glauben sie umgekehrt, sie sei „günstig". Ob eine Aktie im Verhältnis zum tatsächlichen Unternehmenswert billig oder teuer ist, lässt sich aber nur mit objektiven Kennzahlen beurteilen. Die drei wichtigsten sind KGV, KBV und EV/EBITDA. Dieser Beitrag erklärt ihre mathematische Definition und ihre Interpretation im Detail.
Achtung Haftungsausschluss zu Aktienanlage und Unternehmensbewertung (Financial Disclaimer) Die hier berechneten Bewertungskennzahlen (Valuation Multiples) sind mechanisch ermittelte „Hilfswerte zur rückblickenden Bewertung", die auf früheren Jahresabschlüssen oder dem aktuellen Börsenkurs beruhen. Sie bilden weder den künftigen Wachstumswert eines Unternehmens ab noch Risiken wie Veruntreuung oder Untreue im Management, disruptive Veränderungen in der Branche oder Zinsentwicklungen in der Gesamtwirtschaft. Verwenden Sie diese Kennzahlen daher keinesfalls als Kauf- oder Verkaufsempfehlung für einzelne Aktien oder als Renditeversprechen. Führen Sie vor einem tatsächlichen Kapitaleinsatz unbedingt eine eigene Unternehmensanalyse und Risikoprüfung durch.
Zusammenfassung ① KGV (Kurs-Gewinn-Verhältnis): Zeigt, mit dem Wievielfachen des Unternehmensgewinns (Jahresüberschuss) die Aktie gehandelt wird. Berechnung: Aktienkurs ÷ Gewinn je Aktie (EPS). ② KBV (Kurs-Buchwert-Verhältnis): Misst, das Wievielfache des Liquidationswerts (Nettovermögen) des Unternehmens der Aktienkurs beträgt. Berechnung: Aktienkurs ÷ Buchwert je Aktie (BPS). ③ EV/EBITDA: Eine Cashflow-Kennzahl, die angibt, wie viele Jahre das Unternehmen mit seiner operativen Ertragskraft (EBITDA) braucht, um seinen Unternehmenswert (EV) zu verdienen. ④ Mit dem Bewertungsrechner für Unternehmen (KGV, KBV, EV/EBITDA) tragen Sie Aktienkurs, Aktienanzahl, Jahresüberschuss, Eigenkapital und weitere Werte ein und erhalten in einer Sekunde die drei wichtigsten Bewertungskennzahlen samt Hinweisen zur relativen Einordnung.
Formeln und Funktionsweise der drei wichtigsten Bewertungskennzahlen
Diese drei Kennzahlen beleuchten den Aktienkurs aus drei Perspektiven: Gewinn- und Verlustrechnung (Earnings), Bilanz (Assets) und Kapitalflussrechnung (Cash Flow).
1. KGV (Price-to-Earnings Ratio, Kurs-Gewinn-Verhältnis)
Das KGV ist der am häufigsten verwendete Maßstab für die Ertragskraft.
- Formel: KGV = aktueller Aktienkurs ÷ Gewinn je Aktie (EPS) = Marktkapitalisierung ÷ Jahresüberschuss
- Interpretation: Ein KGV von 10 bedeutet: Würde das Unternehmen zehn Jahre lang den Jahresüberschuss auf heutigem Niveau erwirtschaften, entspräche die Summe dem Preis für eine vollständige Übernahme (Marktkapitalisierung). Liegt das KGV unter dem Branchendurchschnitt oder unter dem der Wettbewerber, gilt die Aktie im Verhältnis zum Gewinn als unterbewertet.
2. KBV (Price-to-Book Ratio, Kurs-Buchwert-Verhältnis)
Das KBV ist ein Buchwertmaßstab, der die Substanz des Unternehmens als Sicherheitspolster misst.
- Formel: KBV = aktueller Aktienkurs ÷ Buchwert je Aktie (BPS) = Marktkapitalisierung ÷ Eigenkapital
- Interpretation: Fällt das KBV unter 1,0, wird das Unternehmen an der Börse niedriger bewertet als der Wert, der den Aktionären bliebe, wenn es sofort alle Geschäfte einstellte und das verbleibende Vermögen liquidiert würde (Nettovermögen). Das ist ein extremer Bereich der Unterbewertung gegenüber dem Liquidationswert.
3. EV/EBITDA (Enterprise Value to EBITDA)
Diese Kennzahl bildet die Cash-Generierung von Industrie- und Infrastrukturunternehmen genau ab, bei denen hohe Abschreibungen auf Investitionen den Jahresüberschuss verzerren.
- Formel: EV/EBITDA = Unternehmenswert (EV) ÷ Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA)
- (Dabei gilt: EV = Marktkapitalisierung + Nettoverschuldung)
- (Dabei gilt: EBITDA = operatives Ergebnis + Abschreibungen)
- Interpretation: Sie entspricht einer Amortisationsdauer in Jahren: Wie lange dauert es, bis sich der Kaufpreis einer Übernahme inklusive der Schulden (Nettoverschuldung) aus dem operativen Cashflow zurückverdienen lässt? Je niedriger der Wert, desto stärker ist die Fähigkeit zur Cash-Erzeugung im Verhältnis zum Aktienkurs.
Grenzen der Kennzahlen je nach Branche
Wer Bewertungskennzahlen mechanisch und pauschal anwendet, tappt schnell in eine Fehleinschätzung (Value Trap). Berücksichtigen Sie stets die Besonderheiten der jeweiligen Branche.
- Stark wachsende Unternehmen wie Biotech oder IT-Plattformen: Weil der aktuelle Gewinn kaum vorhanden oder negativ ist, liegt das KGV bei 50, 100 oder ist gar nicht aussagekräftig (n. a.). Ist jedoch ein explosives künftiges Wachstum absehbar (PEG-Multiple), sollten Sie die Aktie nicht allein wegen der scheinbar hohen Bewertung verkaufen.
- Reife Branchen wie klassische Industrie, Finanzwesen oder Bau: Wegen des hohen Anteils an Anlagen und Ausrüstung und des stabilen Wachstums werden diese Branchen tendenziell mit niedrigeren Multiples gehandelt. Wer nur wegen eines niedrigen Werts kauft, kann in die Falle geraten, dass der Kurs jahrelang seitwärts läuft. Prüfen Sie deshalb gegen, ob die Kennzahl für die Kapitaleffizienz, die Eigenkapitalrendite (ROE), sinkt.
Faire Aktienbewertung mit dem Bewertungsrechner für Unternehmen
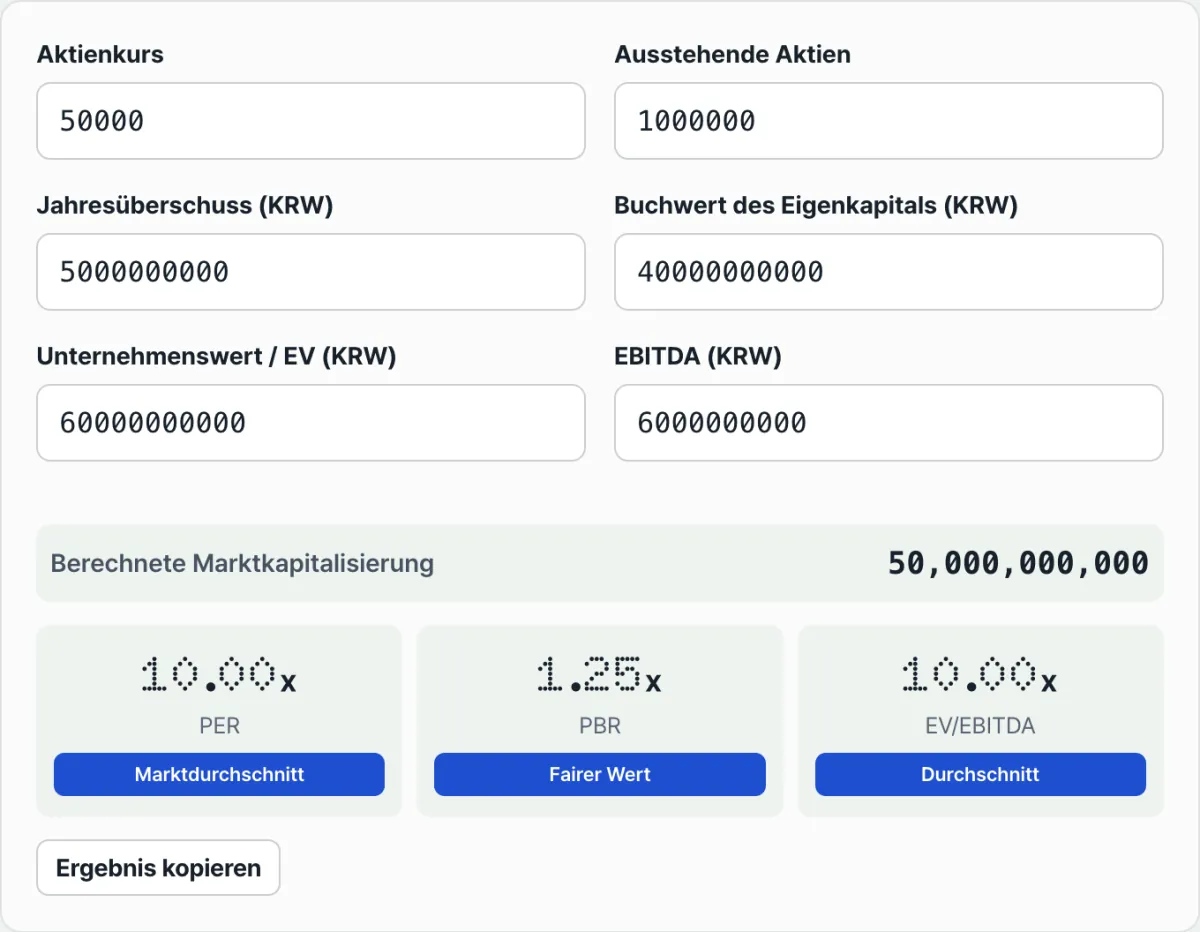
Wenn Sie Aktienkurs und Bilanzzahlen nicht jedes Mal von Hand einsetzen, KGV, KBV und EV/EBITDA selbst teilen und anschließend nachschlagen möchten, ob das Ergebnis für eine Unter- oder Überbewertung spricht, nutzen Sie den Bewertungsrechner für Unternehmen (KGV, KBV, EV/EBITDA).
Kostenlos · ohne Anmeldung · Kennzahlen eingeben, KGV, KBV und EV/EBITDA sofort berechnen
Die Bedienung ist sehr übersichtlich aufgebaut:
- Marktpreis: Geben Sie den aktuellen Aktienkurs und die Zahl der ausgegebenen Aktien ein. Die Marktkapitalisierung wird automatisch berechnet.
- Finanzdaten eingeben: Tragen Sie Jahresüberschuss und Eigenkapital (Nettovermögen) ein, um KGV und KBV zu sehen.
- EV und EBITDA eingeben: Geben Sie Unternehmenswert (EV) und EBITDA jeweils direkt ein, um das Verhältnis EV/EBITDA zu sehen. Das Tool berechnet EV und EBITDA nicht automatisch aus Nettoverschuldung oder Abschreibungen. Tragen Sie daher die Werte für EV und EBITDA ein, die Sie dem Geschäftsbericht oder einer Analystenstudie entnommen haben.
- Sofort nach der Eingabe zeigt der Bericht im Dashboard KGV, KBV und EV/EBITDA Ihres Anlageobjekts als Dezimalzahlen mit genauer Nachkommastelle an.
- Neben jeder Kennzahl steht außerdem ein übersichtlicher Hinweis zur Einordnung des jeweiligen Wertes (etwa Verdacht auf unterbewertete Qualitätsaktie, angemessener Kurs oder durch Wachstum gerechtfertigte hohe Bewertung). So vertiefen Sie nebenbei Ihr Finanzwissen.
Fazit
Die Aktienbewertung ist das wichtigste Rüstzeug, um an der rauen See der Börse zu bestehen. Springen Sie nicht blind auf Themenaktien oder Gerüchte auf und erleben Sie keine böse Überraschung am Höchststand. Speichern Sie den Bewertungsrechner als Lesezeichen, setzen Sie vor jeder Diskussion über einzelne Aktien die Zahlen aus dem Jahresabschluss ein und ermitteln Sie die ehrlichen Kennzahlen. So schaffen Sie sich eine wissenschaftlich fundierte, vernünftige Sicherheitsmarge.
Kostenlos · ohne Anmeldung · Kennzahlen eingeben, KGV, KBV und EV/EBITDA sofort berechnen
Die Mathematik dahinter: Die drei wichtigsten Bewertungskennzahlen im Detail
KGV, KBV und EV/EBITDA sind die drei tragenden Säulen der Unternehmensbewertung. Jede Kennzahl beleuchtet das Unternehmen aus einem anderen Blickwinkel. Im Folgenden zerlegen wir ihre mathematischen Definitionen und zeigen, welche finanzwirtschaftliche Bedeutung dahintersteckt.
1. KGV (Kurs-Gewinn-Verhältnis, englisch PER): der Maßstab für die Ertragskraft
Das KGV ist die Kennzahl, die Aktionären am vertrautesten ist. Auf Basis des aktuellen Jahresüberschusses zeigt es, wie viele Jahre es dauern würde, das gesamte Unternehmen „zurückzuverdienen“, wenn man es komplett übernähme.
- Formel: KGV = Aktienkurs/Gewinn je Aktie = Marktkapitalisierung/Jahresüberschuss
- Erläuterung: Ein KGV von 10 bedeutet: Würde man den aktuellen Jahresüberschuss zehn Jahre lang ansammeln, entspräche die Summe dem Aktienkurs (der Marktkapitalisierung). Das investierte Kapital wäre also nach zehn Jahren wieder eingespielt. Wird erwartet, dass die Gewinne künftig stark wachsen, kaufen Anleger die Aktie auch zu einem hohen Aufschlag – ein hohes KGV ist dann gerechtfertigt. Unternehmen, deren Gewinne stagnieren oder sinken, bleiben dagegen bei einem niedrigen KGV.
2. KBV (Kurs-Buchwert-Verhältnis, englisch PBR) und das Zusammenspiel mit der DuPont-ROE: der Maßstab für die Vermögenssubstanz
Das KBV zeigt, wie hoch der Aktienkurs im Verhältnis zum Eigenkapital des Unternehmens (Gesamtvermögen minus Gesamtschulden) ist.
- Formel: KBV = Aktienkurs/Buchwert je Aktie = Marktkapitalisierung/Eigenkapital
- DuPont-Analyse und Eigenkapitalrendite (ROE): Seine eigentliche Aussagekraft entfaltet das KBV erst in Verbindung mit der Eigenkapitalrendite (ROE). KBV = KGV × ROE (Dabei gilt: ROE = Jahresüberschuss/Eigenkapital)
- Erläuterung: Ein KBV unter 1,0 bedeutet: Würde man alle Aktien am Markt aufkaufen, das Unternehmen anschließend liquidieren und das Eigenkapital untereinander aufteilen, bliebe ein Gewinn übrig. Allerdings gibt es einen wichtigen Haken: Liegt die ROE dauerhaft unter den Kapitalkosten des Unternehmens (Cost of Capital, meist etwa 8 %), setzt das Unternehmen sein Kapital nicht effizient ein und vernichtet Wert. Ein KBV < 1,0 ist dann keine „Unterbewertung“, sondern möglicherweise eine „angemessene Marktbewertung“.
3. EV/EBITDA (Enterprise Multiple): der Maßstab für Cashflow-Stärke, unabhängig von der Kapitalstruktur
EV/EBITDA bewertet ein Unternehmen auf Grundlage seines operativen Cashflows.
- Formel:
- EV (Enterprise Value, Unternehmenswert): EV = Marktkapitalisierung + Gesamtschulden − Zahlungsmittel und Zahlungsmitteläquivalente
- EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen): EBITDA = Operatives Ergebnis + Abschreibungen (Depreciation and Amortization)
- EV/EBITDA-Multiplikator: EV/EBITDA = EV/EBITDA
- Erläuterung: Wer ein Unternehmen vollständig übernehmen will, kauft nicht nur die Aktien (Marktkapitalisierung), sondern muss auch die Schulden (Gesamtverbindlichkeiten gegenüber Kreditgebern) übernehmen. Die vorhandenen liquiden Mittel lassen sich dafür vom Kaufpreis abziehen. Genau das bildet der EV ab. Der Jahresüberschuss wiederum kann durch buchhalterische Kosten wie Abschreibungen, durch Zinsaufwand und durch Steuern verzerrt sein. Deshalb verwendet man das EBITDA, das den rein operativen Cashflow widerspiegelt, indem diese Posten herausgerechnet werden. EV/EBITDA neutralisiert somit Unterschiede in der Kapitalstruktur (viel oder wenig Schulden) und in der Abschreibungspolitik und ermöglicht einen klaren Vergleich des tatsächlichen Ertragswerts.
Vergleichsmatrix der Bewertungskennzahlen (Valuation Multiples)
Damit Sie jede Kennzahl dort einsetzen, wo sie passt, finden Sie hier eine Matrix, die die Merkmale auf einen Blick vergleicht.
| Kennzahl | Quelle im Jahresabschluss | Geeignete Branchen | Vorteile | Gravierende Schwächen | Sichere Richtwerte (Benchmarks) |
|---|---|---|---|---|---|
| KGV | Gewinn- und Verlustrechnung | Basiskonsumgüter, Dienstleistungen, Finanzbranche u. a. allgemein | Intuitiv, weit verbreitet, direkt mit dem Gewinn je Aktie verknüpft | Wird durch einmalige Erträge und Aufwendungen, Abschreibungen und die Schuldenstruktur stark verzerrt | Unter dem Branchendurchschnitt, unteres Ende der historischen Bandbreite (keine absolute Grenze) |
| KBV | Bilanz | Finanzbranche (Banken/Wertpapierhäuser), klassische Industrie, Versorger | Zeigt die Untergrenze des Vermögenswerts (Liquidationswert) des Unternehmens | Abweichung zwischen Buchwert und tatsächlichem Vermögenswert, immaterielle Vermögenswerte werden unzureichend erfasst | Bei Substanzwerten KBV < 1,0 (aber nur, wenn ROE > Kapitalkosten) |
| EV/EBITDA | Kapitalflussrechnung, Gewinn- und Verlustrechnung | Halbleiter, Telekommunikation, Luftfahrt, Energie (CAPEX-intensive Branchen) | Neutralisiert Verzerrungen durch Kapitalstruktur und nicht zahlungswirksame Kosten (Abschreibungen), nützlich bei M&A | Ignoriert neutrales Ergebnis und Kosten für Ersatzinvestitionen, daher besteht das Risiko, den Mittelabfluss zu unterschätzen | Gilt üblicherweise bei 8 bis 10 oder darunter als günstig (je nach Branche unterschiedlich) |
| EV/Sales | Gewinn- und Verlustrechnung | SaaS, Biotech, Plattformen u. a. defizitäre Wachstumsunternehmen | Bewertung auch bei negativem Gewinn möglich, solange Umsatz vorhanden ist | Belegt die Ertragskraft in keiner Weise | Starke Schwankungen je nach Branchenwachstum und Bruttomarge |
| PEG Ratio | Gewinn- und Verlustrechnung + Gewinnschätzungen | IT-Wachstumswerte, Tech, innovative Unternehmen | Berücksichtigt beim KGV das Gewinnwachstum (Growth) und entschärft so die Debatte über überbewertete Wachstumsaktien | Völlig nutzlos, wenn die Schätzung des künftigen Wachstums (Estimate) falsch ist | PEG < 1,0 wird als im Verhältnis zum Wachstum unterbewertet interpretiert |
Wer diese Matrix verinnerlicht hat, weiß klar, welche Kennzahl er bei welchem Unternehmen in welcher Branche zuerst heranziehen sollte.
Die fünf häufigsten Fehler bei der Bewertungsanalyse
Anleger, die an der Börse scheitern, nutzen Bewertungskennzahlen meist oberflächlich und falsch. Vor diesen fünf typischen Fehlern sollten Sie sich unbedingt hüten.
- Blindes Vertrauen in ein niedriges KBV, ohne die Entwicklung der ROE zu prüfen (Value Trap): Sie haben eine Aktie mit einem KBV von 0,5 blind gekauft, doch das Unternehmen schreibt seit Jahren Verluste und zehrt sein Kapital auf (ROE < 0)? Dann schmilzt der Buchwert mit der Zeit dahin. Auch bei niedrigem KBV müssen Sie gegenprüfen, ob die ROE stabil bleibt oder steigt – nur so vermeiden Sie eine Value Trap.
- Zyklische Unternehmen: Das niedrigste KGV am Gipfel falsch deuten: Bei zyklischen Unternehmen wie Stahl, Chemie oder Schifffahrt steigen die Gewinne in einer Hochkonjunktur explosionsartig, und das KGV wirkt mit 2 oder 3 extrem niedrig. Doch genau dann liegt der Gewinn auf seinem Höhepunkt (Peak). Dreht die Branchenlage, bricht der Jahresüberschuss ein und der Kurs stürzt ab. Bei Zyklikern sind die Gewinne so volatil, dass es sogar die Börsenweisheit gibt, man solle „bei hohem KGV kaufen und bei niedrigem KGV verkaufen“. Dem einfachen KGV allein dürfen Sie daher nicht trauen.
- Einfacher KGV-Vergleich ohne Blick auf die Verschuldung: Haben Unternehmen A (schuldenfrei) und Unternehmen B (Verschuldungsgrad 300 %) beide ein KGV von 10, ist B in Wirklichkeit deutlich teurer, denn es sitzt auf einem Schuldenberg und steht unter dem Druck der Zinsaufwendungen. Um die gesamte Kapitalstruktur einschließlich der Schulden abzubilden, sollten Sie statt des KGV unbedingt zusätzlich EV/EBITDA heranziehen.
- Sinnloser Vergleich von Kennzahlen über Branchen hinweg: Eine klassische Werft (KBV 0,8, KGV 15) neben einen innovativen IT-, Biotech- und Gesundheitsversorger (KBV 8,0, KGV 80) zu stellen und daraus zu schließen, „die Werftaktie ist viel günstiger“, ist Unsinn. Wachstumsphase und Margenstruktur der Branchen unterscheiden sich völlig, deshalb dürfen Kennzahlen nur innerhalb einer Vergleichsgruppe (Peer Group) gleichartiger Wettbewerber verglichen werden.
- Negatives KGV (Verlust) fälschlich für „günstig“ halten: Schreibt ein Unternehmen Verluste, ergibt die Rechnung ein negatives KGV oder gar keinen Wert (n. a.). Wer das nicht erkennt, hält die Aktie wegen der fehlenden Zahl für billig oder lässt die Kennzahl einfach weg. In solchen Fällen sollten Sie EV/Sales verwenden oder die Untergrenze über die KBV-Bandbreite prüfen.
Unternehmensbewertung wie die Profis: der 5-Schritte-Workflow
Auch Privatanleger können Unternehmen so systematisch analysieren wie institutionelle Investoren an der Wall Street. Hier ist ein Workflow in fünf Schritten für die Praxis.
- Schritt 1 (Finanzdaten extrahieren und bereinigen): Laden Sie die Prüfungsberichte der letzten drei Jahre (Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung) aus dem elektronischen Offenlegungssystem (DART) oder von einem Finanzportal herunter. Dabei bereinigen Sie einmalige Effekte wie Gewinne aus Immobilienverkäufen oder Vergleichszahlungen in Rechtsstreitigkeiten, sodass nur der reine operative Wert übrig bleibt.
- Schritt 2 (Kernmultiplikatoren und DuPont-Zerlegung berechnen): Berechnen Sie auf Basis der zuvor ermittelten Daten das KGV, das KBV und das EV/EBITDA, jeweils als Trailing-Wert (letzte 12 Monate) und als Forward-Wert (geschätzte nächste 12 Monate). Zerlegen Sie außerdem die Eigenkapitalrendite (ROE) mit der dreistufigen DuPont-Analyse (Nettomarge × Kapitalumschlag × Verschuldungsgrad/Finanzierungshebel). So erkennen Sie, ob Profitabilität, Effizienz oder Stabilität den ROE antreibt.
- Schritt 3 (Vergleich mit der Branche und mit der eigenen Historie): Stellen Sie die berechneten Multiplikatoren dem Median der Vergleichsgruppe (Peer Group) der Branche gegenüber. Prüfen Sie außerdem das durchschnittliche Bewertungsband des Unternehmens der letzten fünf Jahre, um zu sehen, ob der aktuelle Kurs eher am unteren oder am oberen Rand des Bandes liegt.
- Schritt 4 (Ausschüttungspolitik und Kapitalallokation prüfen): Bestimmen Sie die „Gesamtausschüttungsrendite" (Shareholder Yield), also Dividendenrendite plus Quote der Aktienrückkäufe und -einziehungen. Denn selbst bei niedrigen Multiplikatoren stützt das den Kurs nicht, wenn nichts an die Aktionäre zurückfließt und das Kapital im Unternehmen gebunden bleibt.
- Schritt 5 (Sicherheitsmarge einplanen und Kursziel ableiten): Leiten Sie aus allen Variablen einen theoretisch fairen Aktienkurs ab und ziehen Sie davon eine Sicherheitsmarge (Margin of Safety) von 20 bis 30 % ab. So erhalten Sie ein konservatives Kaufziel. Kaufen Sie nur dann, und zwar gestaffelt in Tranchen, wenn der Kurs unter dieses Kursziel fällt.
7 Bewertungstipps aus der Praxis von Finanzvorständen (CFOs)
Diese sieben fortgeschrittenen Tipps nutzen Praktiker und Finanzvorstände (CFOs) bei Unternehmensübernahmen oder Aktienrückkäufen.
- Das KGV nie allein betrachten (die Stärke des PEG): Ein hohes KGV ist gerechtfertigt, wenn das Gewinnwachstum noch höher ausfällt. Prüfen Sie daher immer PEG = KGV/Earnings Growth Rate und achten Sie darauf, ob der Wert bei höchstens 1,0 liegt. Liegt er darunter oder bei 1,0, ist die Aktie gemessen am Wachstumstempo günstig bewertet.
- Bei einem KBV unter 1,0 die „Qualität“ der Vermögenswerte genau prüfen: Auch bei sehr niedrigem KBV kann das tatsächliche KBV deutlich höher liegen, wenn die Buchwerte aus einem Fabrikgelände in abgelegener Lage bestehen, das sich kurzfristig nicht verwerten lässt, oder aus Ladenhütern, die nur noch mit hohem Abschlag zu verkaufen sind. Sehen Sie deshalb in den Anhang, ob echte liquide Mittel und wirklich werthaltige Immobilien vorhanden sind.
- Kapitalintensive Branchen immer zuerst mit dem EV/EBITDA bewerten: Bei Halbleiterfertigern (Foundries), Fluggesellschaften oder Netzbetreibern, die jedes Jahr Investitionen in Billionenhöhe stemmen, wirkt das KGV wegen der Abschreibungen dauerhaft überhöht. In solchen Sektoren zeigt erst der Maßstab EV/EBITDA mit seinem Blick auf den Cashflow das wahre Bild.
- Die EBITDA-Falle: nicht operative Einmalerträge herausrechnen: Prüfen Sie bei der Berechnung des EBITDA, ob Erlöse aus dem Verkauf der Firmenzentrale oder Gewinne aus der Veräußerung von Beteiligungen an Tochtergesellschaften im operativen Ergebnis stecken, obwohl sie nichts mit dem Kerngeschäft zu tun haben. Rechnen Sie sie nicht heraus, sinkt das EV/EBITDA künstlich, und Sie halten das Unternehmen fälschlich für extrem unterbewertet.
- Auf Forward-Kennzahlen (12 Monate) setzen statt auf Trailing-Werte: Aktien handeln die Zukunft. Trailing-Kennzahlen basieren auf den feststehenden Ergebnissen der letzten 12 Monate. Entscheidender für die Kursentwicklung ist die Veränderungsrate (Revision) der Forward-Kennzahlen, in die der Analystenkonsens für die nächsten 12 Monate einfließt.
- Nicht blind auf den operativen Cashflow (OCF) verlassen, sondern den freien Cashflow (FCF) betrachten: Wenn ein Unternehmen zwar Geld verdient, aber alles in die Instandhaltung seiner Anlagen stecken muss, um den Status quo zu halten, bleibt für die Aktionäre nichts übrig. Prüfen Sie deshalb das Verhältnis der Marktkapitalisierung zum reinen freien Cashflow (FCF), also dem operativen Cashflow abzüglich der Investitionsausgaben (CAPEX).
- Im Mobilzeitalter: Online-Bewertungstools aktiv nutzen: Sie müssen nicht jedes Mal die Handelssoftware öffnen und Excel anwerfen. Setzen Sie sich den Bewertungsrechner für Unternehmen (KGV, KBV, EV/EBITDA), der oben in diesem Beitrag bereitsteht, als Lesezeichen. So können Sie bei einem Unternehmensbesuch oder einer Eilmeldung sofort eine Einschätzung der Multiplikatoren vornehmen.
Entscheidungsbaum: Welchen Multiplikator wende ich an?
Je nach Lebenszyklus (Lifecycle) und Branche eines Unternehmens braucht es einen anderen Maßstab. Folgen Sie diesem Entscheidungsbaum.
- Q1. Erzielt das Unternehmen derzeit einen Gewinn (Nettogewinn)?
- [Nein] ➔ Start-ups in der Verlustphase, Biotech mit neuen Wirkstoffen ➔ EV/Sales, Rule of 40 verwenden
- [Ja] ➔ weiter mit der nächsten Frage (Q2)
- Q2. Handelt es sich um eine anlagenintensive Branche mit hohen Investitionen in Maschinen und Anlagen und entsprechend hohen Abschreibungen?
- [Ja] ➔ Halbleiter, Stahl, Telekommunikation, Schifffahrt, Luftfahrt ➔ EV/EBITDA verwenden
- [Nein] ➔ weiter mit der nächsten Frage (Q3)
- Q3. Ist es ein klassischer Substanzwert mit wenig schwankenden Gewinnen und hohen Vermögenswerten (Immobilien, Bargeld)?
- [Ja] ➔ Banken, Wertpapierhäuser, Versicherungen, Holdinggesellschaften, klassische Substanzwerte ➔ KBV (unbedingt mit dem ROE gegenprüfen) verwenden
- [Nein] ➔ weiter mit der nächsten Frage (Q4)
- Q4. Ist es ein stabiles Konsumgüter- oder Dienstleistungsunternehmen, das ohne nennenswerten Kapitaleinsatz mit immateriellen Werten und Markenwert Geld verdient?
- [Ja] ➔ Gastronomie und Lebensmittel, Franchise, Entertainment, Leichtindustrie ➔ KGV und PEG-Ratio verwenden
Wenn Sie sich diesen Ablauf einprägen, können Sie bei jeder Aktie in Sekundenschnelle den passenden Analyserahmen aufspannen.
Glossar der wichtigsten Begriffe (Terminology Cheatsheet)
Dieses Glossar enthält die wichtigsten Begriffe der Unternehmensbewertung, die Einsteiger wie Fortgeschrittene kennen sollten.
- KGV (Kurs-Gewinn-Verhältnis, englisch Price-to-Earnings Ratio, PER): Marktkapitalisierung geteilt durch den Jahresüberschuss. Zeigt, wie hoch der Aktienkurs im Verhältnis zur Ertragskraft des Unternehmens ist.
- KBV (Kurs-Buchwert-Verhältnis, englisch Price-to-Book Ratio, PBR): Marktkapitalisierung geteilt durch das Eigenkapital (Nettovermögen). Zeigt, das Wievielfache des Buchwerts der Aktienkurs beträgt.
- EV/EBITDA (Unternehmenswert im Verhältnis zum Ergebnis vor Zinsen, Steuern und Abschreibungen): Unternehmenswert (EV) geteilt durch das EBITDA, das den Cashflow aus dem operativen Geschäft annähert. Entspricht bei einer Übernahme der Amortisationsdauer.
- Gewinn je Aktie (EPS, Earnings Per Share): Der in einem Jahr erwirtschaftete Jahresüberschuss geteilt durch die Zahl der ausgegebenen Aktien, also der Gewinn pro Aktie.
- Buchwert je Aktie (BPS, Book-value Per Share): Das Nettovermögen des Unternehmens geteilt durch die Zahl der ausgegebenen Aktien, also der Buchwert pro Aktie.
- Eigenkapitalrendite (ROE, Return On Equity): Das Verhältnis des Gewinns, den Aktionäre mit ihrem eingesetzten Geld (Eigenkapital) in einem Jahr erzielt haben. (Die zentrale Kennzahl für die Effizienz einer Investition)
- Value Trap (Wertefalle): Eine Aktie, die laut Kennzahlen extrem unterbewertet wirkt, deren Wert aber wegen einer geschwächten Wettbewerbsposition immer weiter sinkt, sodass der Kurs nicht steigt.
- PEG-Ratio (Price Earnings to Growth Ratio): Das KGV geteilt durch die Wachstumsrate des Gewinns je Aktie (in %). Eine wichtige Ergänzung bei der Bewertung von Wachstumsaktien.
- Sicherheitsmarge (Margin of Safety): Die Differenz zwischen dem inneren Wert eines Unternehmens und dem aktuellen Marktpreis. Wer kauft, wenn der Kurs deutlich unter dem inneren Wert liegt, schafft einen Puffer (Buffer) gegen Risiken.
Häufig gestellte Fragen
Die folgenden Fragen und Antworten greifen Dilemmata auf, mit denen Anleger am Markt tatsächlich konfrontiert sind.
Q1. Erholt sich eine Aktie mit einem KBV unter 1,0 (etwa 0,4 oder 0,5) zwangsläufig irgendwann auf 1,0 und steigt dann auch im Kurs? Warum bleiben so viele Aktien dauerhaft unterbewertet?
A1. Gleich vorweg: Nein, keineswegs. Ein KBV unter 1,0 bedeutet, dass die Marktteilnehmer dem Unternehmen zutrauen, mit dem eingesetzten Kapital weniger zu verdienen als eine Bank an Zinsen zahlt – das Kapital wird also vernichtet. Ein Beispiel: Bei 10 Milliarden Won Eigenkapital und nur 100 Millionen Won Jahresgewinn (Eigenkapitalrendite von 1 %) wäre eine Geldanlage auf dem Sparkonto mit 4 % Zinsen besser. Solche Unternehmen kommen aus der „KBV-0,5-Falle“ (Value Trap) nicht mehr heraus, es sei denn, sie lösen Vermögenswerte auf und liquidieren oder heben die Eigenkapitalrendite (ROE) durch deutlich höhere Ausschüttungen an die Aktionäre an, etwa durch hohe Dividenden oder den Einzug eigener Aktien. Für eine Kurserholung genügt es nicht, dass die Kennzahl niedrig ist. Es braucht zwingend einen Wendepunkt bei der Eigenkapitalrendite (ROE-Turnaround).
Q2. Warum bevorzugen internationale Private-Equity-Fonds und institutionelle Investoren bei grenzüberschreitenden M&A-Transaktionen (Cross-border) das EV/EBITDA gegenüber dem KGV?
A2. Weil sich Körperschaftsteuersätze und Zinsniveaus von Land zu Land unterscheiden und Unternehmen bei der Abschreibung nach ihrem Rechnungslegungsstandard sehr unterschiedlich verfahren, sowohl bei der Nutzungsdauer als auch bei der Methode (linear oder degressiv). Der Jahresüberschuss wird durch Steuern, Zinsen und Bilanzierungsmethoden stark verzerrt. Das EBITDA misst dagegen die „reine operative Ertragskraft“ vor Zinsen (I), Steuern (T) und Abschreibungen (D&A) und eliminiert damit künstliche bilanzielle Verzerrungen zwischen Ländern und Unternehmen. Außerdem bildet der Unternehmenswert (EV) die Realität einer Übernahme genau ab: Man kauft nicht nur die Aktien, sondern übernimmt auch die Schulden. Deshalb gilt das EV/EBITDA am M&A-Markt als transparenteste und anschaulichste Kennzahl für den realen Unternehmenswert.
Q3. Wie bewertet man KI-Technologiewerte aus dem Silicon Valley oder Plattform-Wachstumsaktien, die noch keinen Cent verdienen und jedes Jahr Verluste von mehreren hundert Milliarden machen? Lassen sie sich überhaupt nicht bewerten?
A3. Auch wenn sich bei Verlustbringern kein KGV berechnen lässt, gibt es Bewertungsmethoden. Am bekanntesten ist das EV/Sales (Verhältnis von Unternehmenswert zum Umsatz). Wenn ein Unternehmen zwar noch keinen Gewinn erzielt, aber Marktanteile gewinnt und den Umsatz (Top-Line) explosionsartig steigert, werden künftige Monopolgewinne in der Bewertung vorweggenommen. Mit der bereits erwähnten „Rule of 40“ prüft man zusätzlich, ob die Summe aus Umsatzwachstum und Rentabilität (operative Marge oder Free-Cashflow-Marge) über 40 % liegt, um qualitativ hochwertige Wachstumsaktien zu erkennen. In jüngerer Zeit kommen außerdem verfeinerte Bewertungsansätze aus dem Venture-Capital-Bereich (VC) zum Einsatz, etwa der Unternehmenswert je MAU (monatlich aktive Nutzer) oder das Verhältnis von Kundenakquisitionskosten (CAC) zum Customer Lifetime Value (LTV).
Dieser Beitrag beruht auf der allgemeinen Jahresabschlussanalyse nach den internationalen Rechnungslegungsstandards (IFRS) und dient als Orientierungshilfe für Einsteiger. Je nachdem, ob bei einzelnen börsennotierten Unternehmen besondere einmalige, nicht operative Verluste berücksichtigt werden, können die tatsächlichen Kennzahlen abweichen.
Was Börsenlegenden über den Kern der Unternehmensbewertung lehren
„Kurzfristig ist der Markt eine Wahlmaschine (Voting Machine), langfristig eine Waage (Weighing Machine).“ – Benjamin Graham Unzählige Kennzahlen flimmern täglich über die Kursfenster und verwirren den Blick. Wer jedoch die Mechanik der Multiplikatoren, die den wahren Wert eines Unternehmens abbilden, wirklich verstanden hat, kann sich eine solide Anlagephilosophie aufbauen, die kurzfristige Kursschwankungen nicht erschüttern. KGV, KBV, EV/EBITDA, EV/Sales und PEG-Ratio, die wir bisher besprochen haben, sind nicht bloß Ergebnisse simpler mathematischer Formeln. Sie sind das Handwerkszeug des Smart Money, das die globalen Kapitalmärkte seit Jahrzehnten prägt, und der wohl stärkste finanzwirtschaftliche Kompass, um inmitten irrationaler Preise, die menschliche Gier und Angst erzeugen, einen „rationalen Gleichgewichtspunkt“ zu finden.
Gerade in Märkten wie dem koreanischen Aktienmarkt (KOSPI, KOSDAQ), in denen exportorientierte, konjunkturempfindliche Zykliker ein hohes Gewicht haben und die Aktien wegen spezifischer Corporate-Governance-Probleme gegenüber den globalen Börsen mit einem Abschlag gehandelt werden (Korea-Discount), reicht es kaum aus, Lehrbuch-Maßstäbe wie KGV und KBV mechanisch anzulegen, um gute Anlageergebnisse zu erzielen. Ein echter Value-Investor betrachtet das Gesamtbild: die Nachhaltigkeit (Sustainability) der Gewinne hinter den glänzenden Jahresüberschusszahlen in der Gewinn- und Verlustrechnung, die Fähigkeit zur Erzeugung von Free Cashflow (FCF) laut Kapitalflussrechnung sowie die Bereitschaft des Managements zu effizienter Kapitalallokation (Capital Allocation) und aktiven Aktionärsrückflüssen (Dividenden, Aktienrückkäufe und Einzug eigener Aktien).
Während die Masse sich von der Herdenpsychologie treiben lässt, Themenaktien und Kursraketen hinterherjagt und spekuliert, öffnet der kluge Anleger in aller Ruhe das elektronische Offenlegungssystem DART, liest die Geschäftsberichte gründlich und rechnet Bewertungsmodelle selbst in Excel durch, oder er prüft die Fundamentaldaten eines Unternehmens mit einem verlässlichen Online-Bewertungstool. Die Lücke zwischen fairem Wert und aktuellem Kurs zu messen und nur dann zuzugreifen, wenn eine ausreichende „Sicherheitsmarge“ (Margin of Safety) besteht – diese Disziplin ist das einzige Geheimnis, mit dem legendäre Investoren wie Warren Buffett und Peter Lynch an den rauen Finanzmärkten über Jahrzehnte hinweg außergewöhnliche Renditen erzielt und überlebt haben.
Mit den drei wichtigsten Multiplikatoren haben Sie nun ein starkes Werkzeug in der Hand, um Value Traps zu meiden und verborgene Perlen zu entdecken. Hören Sie auf mit spekulativen Käufen und Verkäufen, die auf vorschnellem Bauchgefühl oder den Empfehlungen anderer beruhen, und gehen Sie den ersten Schritt auf einem ruhigen, wissenschaftlich fundierten Anlageweg, den Daten und quantitative Kennzahlen leiten.
Was Börsenlegenden über den Kern der Unternehmensbewertung lehren
„Kurzfristig ist der Markt eine Wahlmaschine (Voting Machine), langfristig eine Waage (Weighing Machine).“ – Benjamin Graham Unzählige Kennzahlen flimmern täglich über die Kursfenster und verwirren den Blick. Wer jedoch die Mechanik der Multiplikatoren, die den wahren Wert eines Unternehmens abbilden, wirklich verstanden hat, kann sich eine solide Anlagephilosophie aufbauen, die kurzfristige Kursschwankungen nicht erschüttern. KGV, KBV, EV/EBITDA, EV/Sales und PEG-Ratio, die wir bisher besprochen haben, sind nicht bloß Ergebnisse simpler mathematischer Formeln. Sie sind das Handwerkszeug des Smart Money, das die globalen Kapitalmärkte seit Jahrzehnten prägt, und der wohl stärkste finanzwirtschaftliche Kompass, um inmitten irrationaler Preise, die menschliche Gier und Angst erzeugen, einen „rationalen Gleichgewichtspunkt“ zu finden.
Gerade in Märkten wie dem koreanischen Aktienmarkt (KOSPI, KOSDAQ), in denen exportorientierte, konjunkturempfindliche Zykliker ein hohes Gewicht haben und die Aktien wegen spezifischer Corporate-Governance-Probleme gegenüber den globalen Börsen mit einem Abschlag gehandelt werden (Korea-Discount), reicht es kaum aus, Lehrbuch-Maßstäbe wie KGV und KBV mechanisch anzulegen, um gute Anlageergebnisse zu erzielen. Ein echter Value-Investor betrachtet das Gesamtbild: die Nachhaltigkeit (Sustainability) der Gewinne hinter den glänzenden Jahresüberschusszahlen in der Gewinn- und Verlustrechnung, die Fähigkeit zur Erzeugung von Free Cashflow (FCF) laut Kapitalflussrechnung sowie die Bereitschaft des Managements zu effizienter Kapitalallokation (Capital Allocation) und aktiven Aktionärsrückflüssen (Dividenden, Aktienrückkäufe und Einzug eigener Aktien).
Während die Masse sich von der Herdenpsychologie treiben lässt, Themenaktien und Kursraketen hinterherjagt und spekuliert, öffnet der kluge Anleger in aller Ruhe das elektronische Offenlegungssystem DART, liest die Geschäftsberichte gründlich und rechnet Bewertungsmodelle selbst in Excel durch, oder er prüft die Fundamentaldaten eines Unternehmens mit einem verlässlichen Online-Bewertungstool. Die Lücke zwischen fairem Wert und aktuellem Kurs zu messen und nur dann zuzugreifen, wenn eine ausreichende „Sicherheitsmarge“ (Margin of Safety) besteht – diese Disziplin ist das einzige Geheimnis, mit dem legendäre Investoren wie Warren Buffett und Peter Lynch an den rauen Finanzmärkten über Jahrzehnte hinweg außergewöhnliche Renditen erzielt und überlebt haben.
Mit den drei wichtigsten Multiplikatoren haben Sie nun ein starkes Werkzeug in der Hand, um Value Traps zu meiden und verborgene Perlen zu entdecken. Hören Sie auf mit spekulativen Käufen und Verkäufen, die auf vorschnellem Bauchgefühl oder den Empfehlungen anderer beruhen, und gehen Sie den ersten Schritt auf einem ruhigen, wissenschaftlich fundierten Anlageweg, den Daten und quantitative Kennzahlen leiten.
Was Börsenlegenden über den Kern der Unternehmensbewertung lehren
„Kurzfristig ist der Markt eine Wahlmaschine (Voting Machine), langfristig eine Waage (Weighing Machine).“ – Benjamin Graham Unzählige Kennzahlen flimmern täglich über die Kursfenster und verwirren den Blick. Wer jedoch die Mechanik der Multiplikatoren, die den wahren Wert eines Unternehmens abbilden, wirklich verstanden hat, kann sich eine solide Anlagephilosophie aufbauen, die kurzfristige Kursschwankungen nicht erschüttern. KGV, KBV, EV/EBITDA, EV/Sales und PEG-Ratio, die wir bisher besprochen haben, sind nicht bloß Ergebnisse simpler mathematischer Formeln. Sie sind das Handwerkszeug des Smart Money, das die globalen Kapitalmärkte seit Jahrzehnten prägt, und der wohl stärkste finanzwirtschaftliche Kompass, um inmitten irrationaler Preise, die menschliche Gier und Angst erzeugen, einen „rationalen Gleichgewichtspunkt“ zu finden.
Gerade in Märkten wie dem koreanischen Aktienmarkt (KOSPI, KOSDAQ), in denen exportorientierte, konjunkturempfindliche Zykliker ein hohes Gewicht haben und die Aktien wegen spezifischer Corporate-Governance-Probleme gegenüber den globalen Börsen mit einem Abschlag gehandelt werden (Korea-Discount), reicht es kaum aus, Lehrbuch-Maßstäbe wie KGV und KBV mechanisch anzulegen, um gute Anlageergebnisse zu erzielen. Ein echter Value-Investor betrachtet das Gesamtbild: die Nachhaltigkeit (Sustainability) der Gewinne hinter den glänzenden Jahresüberschusszahlen in der Gewinn- und Verlustrechnung, die Fähigkeit zur Erzeugung von Free Cashflow (FCF) laut Kapitalflussrechnung sowie die Bereitschaft des Managements zu effizienter Kapitalallokation (Capital Allocation) und aktiven Aktionärsrückflüssen (Dividenden, Aktienrückkäufe und Einzug eigener Aktien).
Während die Masse sich von der Herdenpsychologie treiben lässt, Themenaktien und Kursraketen hinterherjagt und spekuliert, öffnet der kluge Anleger in aller Ruhe das elektronische Offenlegungssystem DART, liest die Geschäftsberichte gründlich und rechnet Bewertungsmodelle selbst in Excel durch, oder er prüft die Fundamentaldaten eines Unternehmens mit einem verlässlichen Online-Bewertungstool. Die Lücke zwischen fairem Wert und aktuellem Kurs zu messen und nur dann zuzugreifen, wenn eine ausreichende „Sicherheitsmarge“ (Margin of Safety) besteht – diese Disziplin ist das einzige Geheimnis, mit dem legendäre Investoren wie Warren Buffett und Peter Lynch an den rauen Finanzmärkten über Jahrzehnte hinweg außergewöhnliche Renditen erzielt und überlebt haben.
Mit den drei wichtigsten Multiplikatoren haben Sie nun ein starkes Werkzeug in der Hand, um Value Traps zu meiden und verborgene Perlen zu entdecken. Hören Sie auf mit spekulativen Käufen und Verkäufen, die auf vorschnellem Bauchgefühl oder den Empfehlungen anderer beruhen, und gehen Sie den ersten Schritt auf einem ruhigen, wissenschaftlich fundierten Anlageweg, den Daten und quantitative Kennzahlen leiten.
Was Börsenlegenden über den Kern der Unternehmensbewertung lehren
„Kurzfristig ist der Markt eine Wahlmaschine (Voting Machine), langfristig eine Waage (Weighing Machine).“ – Benjamin Graham Unzählige Kennzahlen flimmern täglich über die Kursfenster und verwirren den Blick. Wer jedoch die Mechanik der Multiplikatoren, die den wahren Wert eines Unternehmens abbilden, wirklich verstanden hat, kann sich eine solide Anlagephilosophie aufbauen, die kurzfristige Kursschwankungen nicht erschüttern. KGV, KBV, EV/EBITDA, EV/Sales und PEG-Ratio, die wir bisher besprochen haben, sind nicht bloß Ergebnisse simpler mathematischer Formeln. Sie sind das Handwerkszeug des Smart Money, das die globalen Kapitalmärkte seit Jahrzehnten prägt, und der wohl stärkste finanzwirtschaftliche Kompass, um inmitten irrationaler Preise, die menschliche Gier und Angst erzeugen, einen „rationalen Gleichgewichtspunkt“ zu finden.
Gerade in Märkten wie dem koreanischen Aktienmarkt (KOSPI, KOSDAQ), in denen exportorientierte, konjunkturempfindliche Zykliker ein hohes Gewicht haben und die Aktien wegen spezifischer Corporate-Governance-Probleme gegenüber den globalen Börsen mit einem Abschlag gehandelt werden (Korea-Discount), reicht es kaum aus, Lehrbuch-Maßstäbe wie KGV und KBV mechanisch anzulegen, um gute Anlageergebnisse zu erzielen. Ein echter Value-Investor betrachtet das Gesamtbild: die Nachhaltigkeit (Sustainability) der Gewinne hinter den glänzenden Jahresüberschusszahlen in der Gewinn- und Verlustrechnung, die Fähigkeit zur Erzeugung von Free Cashflow (FCF) laut Kapitalflussrechnung sowie die Bereitschaft des Managements zu effizienter Kapitalallokation (Capital Allocation) und aktiven Aktionärsrückflüssen (Dividenden, Aktienrückkäufe und Einzug eigener Aktien).
Während die Masse sich von der Herdenpsychologie treiben lässt, Themenaktien und Kursraketen hinterherjagt und spekuliert, öffnet der kluge Anleger in aller Ruhe das elektronische Offenlegungssystem DART, liest die Geschäftsberichte gründlich und rechnet Bewertungsmodelle selbst in Excel durch, oder er prüft die Fundamentaldaten eines Unternehmens mit einem verlässlichen Online-Bewertungstool. Die Lücke zwischen fairem Wert und aktuellem Kurs zu messen und nur dann zuzugreifen, wenn eine ausreichende „Sicherheitsmarge“ (Margin of Safety) besteht – diese Disziplin ist das einzige Geheimnis, mit dem legendäre Investoren wie Warren Buffett und Peter Lynch an den rauen Finanzmärkten über Jahrzehnte hinweg außergewöhnliche Renditen erzielt und überlebt haben.
Mit den drei wichtigsten Multiplikatoren haben Sie nun ein starkes Werkzeug in der Hand, um Value Traps zu meiden und verborgene Perlen zu entdecken. Hören Sie auf mit spekulativen Käufen und Verkäufen, die auf vorschnellem Bauchgefühl oder den Empfehlungen anderer beruhen, und gehen Sie den ersten Schritt auf einem ruhigen, wissenschaftlich fundierten Anlageweg, den Daten und quantitative Kennzahlen leiten.
Was Börsenlegenden über den Kern der Unternehmensbewertung lehren
„Kurzfristig ist der Markt eine Wahlmaschine (Voting Machine), langfristig eine Waage (Weighing Machine).“ – Benjamin Graham Unzählige Kennzahlen flimmern täglich über die Kursfenster und verwirren den Blick. Wer jedoch die Mechanik der Multiplikatoren, die den wahren Wert eines Unternehmens abbilden, wirklich verstanden hat, kann sich eine solide Anlagephilosophie aufbauen, die kurzfristige Kursschwankungen nicht erschüttern. KGV, KBV, EV/EBITDA, EV/Sales und PEG-Ratio, die wir bisher besprochen haben, sind nicht bloß Ergebnisse simpler mathematischer Formeln. Sie sind das Handwerkszeug des Smart Money, das die globalen Kapitalmärkte seit Jahrzehnten prägt, und der wohl stärkste finanzwirtschaftliche Kompass, um inmitten irrationaler Preise, die menschliche Gier und Angst erzeugen, einen „rationalen Gleichgewichtspunkt“ zu finden.
Gerade in Märkten wie dem koreanischen Aktienmarkt (KOSPI, KOSDAQ), in denen exportorientierte, konjunkturempfindliche Zykliker ein hohes Gewicht haben und die Aktien wegen spezifischer Corporate-Governance-Probleme gegenüber den globalen Börsen mit einem Abschlag gehandelt werden (Korea-Discount), reicht es kaum aus, Lehrbuch-Maßstäbe wie KGV und KBV mechanisch anzulegen, um gute Anlageergebnisse zu erzielen. Ein echter Value-Investor betrachtet das Gesamtbild: die Nachhaltigkeit (Sustainability) der Gewinne hinter den glänzenden Jahresüberschusszahlen in der Gewinn- und Verlustrechnung, die Fähigkeit zur Erzeugung von Free Cashflow (FCF) laut Kapitalflussrechnung sowie die Bereitschaft des Managements zu effizienter Kapitalallokation (Capital Allocation) und aktiven Aktionärsrückflüssen (Dividenden, Aktienrückkäufe und Einzug eigener Aktien).
Während die Masse sich von der Herdenpsychologie treiben lässt, Themenaktien und Kursraketen hinterherjagt und spekuliert, öffnet der kluge Anleger in aller Ruhe das elektronische Offenlegungssystem DART, liest die Geschäftsberichte gründlich und rechnet Bewertungsmodelle selbst in Excel durch, oder er prüft die Fundamentaldaten eines Unternehmens mit einem verlässlichen Online-Bewertungstool. Die Lücke zwischen fairem Wert und aktuellem Kurs zu messen und nur dann zuzugreifen, wenn eine ausreichende „Sicherheitsmarge“ (Margin of Safety) besteht – diese Disziplin ist das einzige Geheimnis, mit dem legendäre Investoren wie Warren Buffett und Peter Lynch an den rauen Finanzmärkten über Jahrzehnte hinweg außergewöhnliche Renditen erzielt und überlebt haben.
Mit den drei wichtigsten Multiplikatoren haben Sie nun ein starkes Werkzeug in der Hand, um Value Traps zu meiden und verborgene Perlen zu entdecken. Hören Sie auf mit spekulativen Käufen und Verkäufen, die auf vorschnellem Bauchgefühl oder den Empfehlungen anderer beruhen, und gehen Sie den ersten Schritt auf einem ruhigen, wissenschaftlich fundierten Anlageweg, den Daten und quantitative Kennzahlen leiten.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen