
PER, PBR y EV/EBITDA: fórmulas y cómo calcular el valor justo
Contenido
- Fórmulas y funcionamiento de los tres grandes medidores del valor de una acción
- Los límites de filtrar por múltiplos según el sector
- Diagnostica el precio justo con la calculadora de valoración de empresas
- Conclusión
- El mecanismo matemático esencial: desglose y dinámica de los tres múltiplos principales
- Matriz comparativa de múltiplos de valoración (Valuation Multiples)
- Los 5 errores críticos más comunes en el análisis de valoración
- Flujo de trabajo práctico en 5 pasos para valorar empresas como un inversor institucional
- Siete consejos de valoración que te daría un director financiero (CFO)
- Árbol de decisión (Decision Tree): ¿qué múltiplo deberías aplicar?
- Diccionario esencial de términos (Terminology Cheatsheet)
- Preguntas frecuentes
El núcleo de la filosofía de inversión de Benjamin Graham, fundador de la inversión en valor, y de su gran discípulo Warren Buffett es sencillo: "comprar acciones por menos de lo que valen y esperar hasta que el mercado pague su precio justo".
Sin embargo, muchos inversores principiantes solo miran la cifra superficial de la cotización —que una acción pasó de 10.000 wones a 50.000 wones— y, sin más análisis, se resisten a comprar porque "está demasiado caro"; o, al contrario, ven una acción de 2.000 wones y creen que "está barata". Aquí analizamos en detalle la definición matemática y la interpretación de los tres grandes filtros financieros que permiten dictaminar de forma objetiva si el precio de una acción está barato o caro en relación con su valor real: PER, PBR y EV/EBITDA.
Atención Aviso legal sobre inversión en acciones y valoración de empresas (Financial Disclaimer) Los resultados de estos indicadores de múltiplos de valoración (Valuation Multiples) son "cifras auxiliares de valoración referidas a un momento pasado", calculadas de forma mecánica a partir de estados financieros históricos o de la cotización actual del mercado. No reflejan en absoluto el potencial de crecimiento futuro de la empresa, el riesgo de fraude o malversación por parte de la dirección, las transformaciones disruptivas de las tendencias sectoriales ni las variables de tipos de interés de la macroeconomía, por lo que en ningún caso deben utilizarse indebidamente como recomendación de compra o venta de un valor concreto ni como garantía de rentabilidad. Antes de invertir capital real, realiza siempre tu propio análisis del negocio y una revisión de riesgos.
Resumen ① PER (relación precio-beneficio): indicador que muestra a cuántas veces cotiza el precio de la acción respecto al dinero que gana la empresa (beneficio neto); se calcula como 'precio de la acción ÷ beneficio por acción (EPS)'. ② PBR (relación precio-valor contable): mide cuántas veces cotiza el precio de la acción respecto al valor de liquidación de la empresa (patrimonio neto); se calcula como 'precio de la acción ÷ valor contable por acción (BPS)'. ③ EV/EBITDA: indicador de flujo de caja que señala cuántos años se tardaría en recuperar el valor de la empresa (EV) con su capacidad operativa (EBITDA). ④ Con la calculadora de valoración puedes introducir la cotización, el número de acciones, el beneficio neto del ejercicio, el patrimonio total y otros datos para obtener en un segundo el resumen de los tres múltiplos clave junto con una guía interpretativa de valoración relativa.
Fórmulas y funcionamiento de los tres grandes medidores del valor de una acción
Estos tres indicadores diagnostican el precio de la acción desde tres perspectivas distintas: la cuenta de resultados (Earning), el balance (Asset) y el estado de flujos de efectivo (Cash Flow).
1. PER (Price-to-Earnings Ratio, relación precio-beneficio)
Es el rasero de rentabilidad más utilizado.
- Fórmula: PER = precio actual de la acción ÷ beneficio por acción (EPS) = capitalización bursátil ÷ beneficio neto del ejercicio
- Interpretación: un PER de 10 veces significa que, si la empresa acumulara durante 10 años el beneficio neto que obtiene ahora, se llegaría al precio de comprar la compañía entera (su capitalización bursátil). Cuanto más bajo sea el PER en comparación con la media de su sector o con sus competidores, más se clasifica la acción como 'infravalorada respecto a sus beneficios'.
2. PBR (Price-to-Book Ratio, relación precio-valor contable)
Es el rasero del valor contable que mide la solidez patrimonial, la red de seguridad de la empresa.
- Fórmula: PBR = precio actual de la acción ÷ valor contable por acción (BPS) = capitalización bursátil ÷ patrimonio total
- Interpretación: que el PBR haya caído por debajo de 1,0 veces significa que la capitalización bursátil es inferior incluso al valor que quedaría si la empresa cerrara de inmediato todos sus negocios y repartiera entre los accionistas los activos restantes (el patrimonio neto); es decir, una zona de infravaloración extrema respecto al valor de liquidación.
3. EV/EBITDA (Enterprise Value to EBITDA)
Es el rasero que mide con precisión la capacidad de generar caja de empresas manufactureras o de infraestructuras, donde las fuertes amortizaciones por inversiones en instalaciones distorsionan el beneficio neto y generan una ilusión óptica.
- Fórmula: EV/EBITDA = valor de la empresa (EV) ÷ beneficio operativo antes de amortizaciones (EBITDA)
- (donde EV = capitalización bursátil + deuda financiera neta)
- (donde EBITDA = beneficio operativo + amortizaciones)
- Interpretación: funciona como el número de años de recuperación de la inversión: evalúa en cuántos años se recuperaría el capital invertido con el flujo de caja operativo si se comprara la empresa incluyendo su deuda (deuda financiera neta). Cuanto más bajo sea el valor, mejor se demuestra la capacidad de generar caja en relación con el precio de la acción.
Los límites de filtrar por múltiplos según el sector
Si aplicas los indicadores de valoración de forma mecánica y uniforme, acabarás cayendo en graves errores de inversión (trampas de valor o value traps). Hay que sopesarlos teniendo en cuenta las características propias del negocio de cada sector.
- Empresas de alto crecimiento como biotecnología o plataformas de IT: como apenas tienen beneficio neto actual o están en pérdidas, el PER sale muy alto, de 50 o 100 veces, o incluso no medible (N/A); pero si su crecimiento explosivo futuro está respaldado (el múltiplo PEG), no debes descartarlas como simplemente "sobrevaloradas" y vender.
- Sectores maduros como la manufactura tradicional, las finanzas o la construcción: por su propia naturaleza, con mucho peso de instalaciones y equipos y un crecimiento estable, tienden a cotizar con múltiplos relativamente bajos. Comprar solo porque la cifra es baja puede llevarte a la trampa de una acción que se mueve de lado durante años, así que conviene verificar de forma cruzada si el ROE (rentabilidad sobre recursos propios), indicador de eficiencia del capital, está cayendo.
Diagnostica el precio justo con la calculadora de valoración de empresas
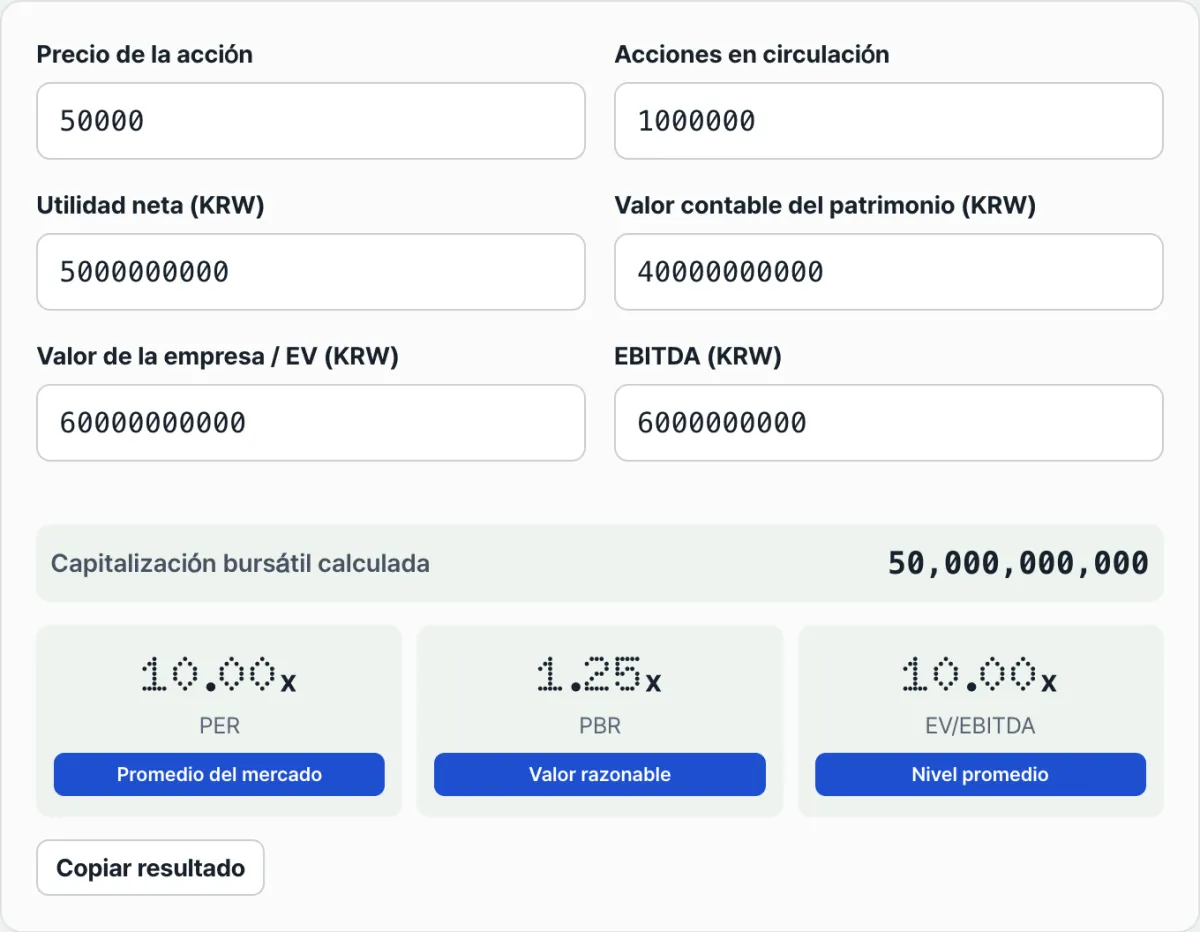
Si te resulta engorroso ir introduciendo uno a uno la cotización y las cifras de los estados financieros, dividir a mano los múltiplos PER, PBR y EV/EBITDA y luego buscar cada vez por separado si el resultado indica infravaloración o sobrevaloración, prueba la calculadora integral de valoración de empresas.
Gratis · sin registro · introduce los datos de los estados financieros y obtén los tres múltiplos al instante
La forma de usar la herramienta está organizada con total claridad.
- Precio de mercado: introduce la cotización actual y el número de acciones emitidas para calcular automáticamente la capitalización bursátil.
- Datos financieros: introduce el beneficio neto del ejercicio y el patrimonio total (patrimonio neto) para consultar el PER y el PBR.
- EV y EBITDA: introduce directamente el valor de la empresa (EV) y el EBITDA para consultar el múltiplo EV/EBITDA. Esta herramienta no calcula automáticamente el EV ni el EBITDA a partir de la deuda financiera neta o las amortizaciones, así que debes escribir tal cual los valores de EV y EBITDA que hayas consultado en los estados financieros o en los informes de las casas de bolsa.
- En cuanto introduces los datos, el panel de resultados muestra con precisión decimal los múltiplos PER, PBR y EV/EBITDA de la empresa que estás analizando.
- Además, junto a cada indicador aparece una guía interpretativa intuitiva según el nivel actual del múltiplo (posible acción de calidad infravalorada, precio justo, sobrevaloración que descuenta crecimiento, etc.) que refuerza tus conocimientos financieros.
Conclusión
La valoración de acciones es el único equipo de supervivencia para no hundirte en el agitado mar de la inversión. No te dejes arrastrar por modas de acciones temáticas ni por rumores y acabes con pérdidas comprando en máximos: guarda la calculadora de valoración en tus favoritos y, antes de debatir sobre un valor, introduce los datos de sus estados financieros para diagnosticar con honestidad sus múltiplos y asegurar un margen de seguridad científico y razonable.
Gratis · sin registro · introduce los datos de los estados financieros y obtén los tres múltiplos al instante
El mecanismo matemático esencial: desglose y dinámica de los tres múltiplos principales
Los tres pilares de la valoración de empresas —PER, PBR y EV/EBITDA— diagnostican la situación de una compañía desde ángulos distintos. Vamos a desglosar sus definiciones matemáticas y el significado financiero que se esconde detrás de cada uno.
1. PER (Price-to-Earnings Ratio): la medida de la rentabilidad
Para los inversores en acciones, el PER es el indicador más familiar: muestra cuántos años de beneficio neto actual harían falta para igualar el precio de adquirir la empresa entera.
- Fórmula: PER = Stock Price/EPS = Market Capitalization/Net Income
- Cómo funciona: Un PER de 10 veces significa que, si acumularas el beneficio neto actual durante 10 años, igualarías el precio de la acción (la capitalización bursátil). Es decir, tardarías 10 años en recuperar el capital invertido. Si se espera que los beneficios crezcan con fuerza en el futuro, los inversores estarán dispuestos a pagar una prima elevada por las acciones, lo que justifica un PER alto. En cambio, una empresa cuyos beneficios se estancan o disminuyen se quedará con un PER bajo.
2. PBR (Price-to-Book Ratio) y la relación dinámica con el ROE de DuPont: la medida de la solidez patrimonial
El PBR muestra en qué nivel se sitúa el precio de la acción respecto al patrimonio neto de la empresa (activos totales menos pasivos totales).
- Fórmula: PBR = Stock Price/BPS = Market Capitalization/Total Equity
- Relación entre el análisis DuPont y el ROE: El verdadero significado del PBR aparece al combinarlo con el ROE (rentabilidad sobre el patrimonio neto). PBR = PER × ROE (Aquí ROE = Net Income/Total Equity)
- Cómo funciona: Que el PBR sea inferior a 1,0 significa que, si el mercado comprara todas las acciones y luego liquidara la empresa para repartir el patrimonio neto, todavía quedaría un beneficio. Pero hay un punto que debes tener en cuenta: si el ROE es persistentemente inferior al costo del capital de la empresa (normalmente en torno al 8 %), esta no está haciendo un uso eficiente de su capital y está destruyendo valor; en ese caso, un PBR < 1,0 puede no ser una "infravaloración", sino "una valoración justa del mercado".
3. EV/EBITDA (Enterprise Multiple): la medida de la generación de caja y neutral respecto a la estructura de capital
El EV/EBITDA valora la empresa a partir de su flujo de caja operativo puro.
- Fórmula:
- EV (Enterprise Value, valor de la empresa): EV = Market Cap + Total Debt − Cash and Equivalents
- EBITDA (beneficio operativo antes de depreciaciones y amortizaciones): EBITDA = Operating Income + D&A (Depreciation and Amortization)
- Múltiplo EV/EBITDA: EV/EBITDA = EV/EBITDA
- Cómo funciona: Para adquirir una empresa por completo no basta con comprar las acciones (la capitalización bursátil): también hay que asumir la deuda que ha contraído (la deuda total), y el efectivo que posee la empresa se puede descontar del precio de compra. Ese es el concepto de EV. Además, el beneficio neto puede verse distorsionado por costos contables como la depreciación, por los gastos financieros o por los impuestos; por eso se utiliza el EBITDA, que parte del beneficio operativo y le suma la depreciación y amortización para aproximarse al flujo de caja operativo puro. Así, el EV/EBITDA neutraliza las diferencias en la estructura de capital (más o menos deuda) y en las políticas de depreciación, y permite comparar con claridad el valor intrínseco de la capacidad de generar beneficios de una empresa.
Matriz comparativa de múltiplos de valoración (Valuation Multiples)
Esta matriz te permite comparar de un vistazo las características de cada indicador para usarlo en el momento adecuado.
| Indicador | Fuente en los estados financieros | Sector objetivo principal | Ventajas | Debilidades críticas | Referencias de seguridad |
|---|---|---|---|---|---|
| PER | Estado de resultados (Income Statement) | Consumo básico, servicios y sector financiero en general | Es intuitivo y muy utilizado, y se relaciona directamente con el beneficio por acción | Se distorsiona mucho por partidas extraordinarias, depreciaciones o la estructura de deuda | Por debajo de la media del sector, en la parte baja de su banda histórica (no existe un criterio absoluto) |
| PBR | Balance general (Balance Sheet) | Sector financiero (banca y valores), industria manufacturera tradicional, servicios públicos | Permite comprobar la resistencia a la baja del valor de los activos (valor de liquidación) | Divergencia entre el valor contable y el valor real de los activos; reflejo insuficiente de los activos intangibles | En acciones con fuerte base de activos, PBR < 1,0 (siempre que ROE > costo del capital) |
| EV/EBITDA | Estado de flujos de efectivo (Cash Flow), estado de resultados | Semiconductores, telecomunicaciones, aerolíneas, energía (sectores intensivos en CAPEX) | Neutraliza la estructura de capital y las distorsiones de los costos no monetarios (amortizaciones); útil en fusiones y adquisiciones | Ignora los ingresos y gastos no operativos y el costo de reposición de las instalaciones, con el riesgo de subestimar las salidas de efectivo | Por lo general, se considera que está infravalorada por debajo de 8-10 veces (varía según el sector) |
| EV/Sales | Estado de resultados (Income Statement) | SaaS, biotecnología, plataformas y otras empresas de alto crecimiento con pérdidas | Permite valorar aunque el beneficio sea negativo, siempre que haya ventas | No demuestra en absoluto la capacidad de generar beneficios | Varía mucho según la tasa de crecimiento del sector y el margen bruto |
| PEG Ratio | Estado de resultados + estimaciones de resultados futuros | Acciones de crecimiento de TI, empresas tecnológicas e innovadoras | Incorpora la tasa de crecimiento de los beneficios (Growth) al PER y matiza la polémica sobre la sobrevaloración de las acciones de crecimiento | Si la estimación de la tasa de crecimiento futura (Estimate) es errónea, se vuelve completamente inútil | Si PEG < 1,0, se interpreta que está infravalorada en relación con su crecimiento |
Si dominas esta matriz, tendrás una visión clara de qué múltiplo conviene consultar primero al analizar una empresa de un sector determinado.
Los 5 errores críticos más comunes en el análisis de valoración
La mayoría de los inversores que fracasan en el mercado bursátil se quedan en la superficie y usan mal los indicadores de valoración. Debes estar muy atento a estos cinco errores habituales.
- Confiar ciegamente en un PBR bajo sin comprobar el deterioro del ROE (Value Trap): Compras la acción sin más porque el PBR es de 0,5 veces, pero si la empresa arrastra pérdidas año tras año y va consumiendo su capital (ROE < 0), su valor contable se reducirá con el tiempo. Aunque el PBR sea bajo, debes comprobar también si el ROE se mantiene o aumenta; solo así evitarás una trampa de valor (value trap).
- Malinterpretar el PER mínimo de una empresa cíclica en su punto máximo: En empresas cíclicas como las del acero, la química o el transporte marítimo, cuando el sector está en pleno auge los beneficios se disparan y el PER parece bajar muchísimo, hasta situarse en 2 o 3 veces. Pero ese es el pico de beneficios de la empresa y, cuando el ciclo se invierte, el beneficio neto cae en picado y el precio de la acción se desploma. De hecho, en las acciones sensibles al ciclo económico se dice que hay que "comprar con PER alto y vender con PER bajo", debido a su gran volatilidad de beneficios; por eso no puedes fiarte solo del PER.
- Comparar solo el PER sin tener en cuenta el nivel de deuda: Si la empresa A (sin deuda) y la empresa B (con un ratio de endeudamiento del 300 %) tienen el mismo PER de 10 veces, en realidad B, cargada de deuda y con la presión de los intereses, es mucho más cara. Para reflejar la estructura de capital de toda la empresa, incluida la deuda, es imprescindible que uses el EV/EBITDA como indicador complementario en lugar del PER.
- Hacer comparaciones cruzadas sin sentido entre múltiplos de sectores distintos: Poner lado a lado una empresa tradicional de construcción naval (PBR 0,8; PER 15) y una innovadora empresa de TI, biotecnología y salud (PBR 8,0; PER 80) y concluir que "las acciones de construcción naval están mucho más baratas" no tiene ningún sentido. Como la etapa de crecimiento y la estructura de márgenes del sector son completamente distintas, la comparación de múltiplos debe hacerse únicamente dentro del grupo de competidores del mismo sector (Peer Group).
- El error de confundir un PER negativo (por pérdidas) con "barato": Cuando el beneficio neto es negativo, el PER resulta negativo o no se puede calcular (N/A). El error consiste en no darse cuenta, pensar que la acción está barata porque no aparece una cifra o descartar el indicador. En esos casos, debes usar el EV/Sales o comprobar el soporte a la baja con la banda del PBR.
Flujo de trabajo práctico en 5 pasos para valorar empresas como un inversor institucional
Te presentamos un flujo de trabajo práctico en cinco pasos para que cualquier inversor particular pueda analizar una empresa con el mismo rigor que un inversor institucional de Wall Street.
- Paso 1 (extracción y depuración de los datos financieros): Descarga del sistema de divulgación electrónica (DART) o de un portal financiero los informes auditados de los últimos tres años (estado de resultados, balance y estado de flujos de efectivo). En este proceso elimina las partidas no recurrentes, como la plusvalía puntual por la venta de un inmueble o un acuerdo extrajudicial, para quedarte solo con el valor operativo puro.
- Paso 2 (cálculo de los múltiplos clave y descomposición DuPont): Con los datos anteriores, calcula el PER, el PBR y el EV/EBITDA trailing (últimos doce meses) y forward (estimación de los próximos doce meses). Al mismo tiempo, descompón el ROE con el análisis DuPont en tres pasos (margen de beneficio neto × rotación de activos totales × apalancamiento financiero) para identificar si lo que impulsa el ROE es la rentabilidad, la eficiencia o la solvencia.
- Paso 3 (comparación con el sector y con la banda histórica): Contrasta los múltiplos calculados con la mediana del grupo de comparables (Peer Group) del mismo sector. Revisa además la banda media de múltiplos de la empresa en los últimos cinco años para ver si el precio actual está en la parte baja o en la parte alta de esa banda.
- Paso 4 (revisión de la política de retribución al accionista y asignación de capital): Comprueba el "rendimiento total para el accionista" (Shareholder Yield), es decir, la rentabilidad por dividendo más el porcentaje de recompra y amortización de acciones. Aunque el múltiplo sea bajo, si no hay retribución al accionista el capital queda atrapado y no se traduce en una subida de la acción.
- Paso 5 (conseguir margen de seguridad y calcular el precio objetivo): Integra todas las variables para calcular un precio teórico justo y, a partir de ahí, resta un margen de seguridad (Margin of Safety) del 20~30 % para fijar un precio objetivo de compra conservador. Solo ejecuta compras escalonadas cuando la acción caiga por debajo de ese precio objetivo.
Siete consejos de valoración que te daría un director financiero (CFO)
Siete consejos avanzados que los profesionales en activo y los directores financieros (CFO) aplican en fusiones y adquisiciones o en programas de recompra de acciones.
- No mires el PER en solitario (la magia del PEG): Un PER alto puede estar justificado si la tasa de crecimiento de los beneficios es aún mayor. Comprueba siempre PEG = PER/Earnings Growth Rate y verifica si el resultado está por debajo de 1,0. Si es así, significa que la acción está barata en relación con su ritmo de crecimiento.
- Cuando el PBR está por debajo de 1,0, analiza la "calidad" de los activos con lupa: Por muy bajo que sea el PBR, si los activos en libros son solares de fábricas en zonas periféricas que no puedes convertir en efectivo de inmediato, o inventario obsoleto que tendrías que malvender, el PBR real es mucho más alto. Revisa las notas de los estados financieros para ver si de verdad hay activos líquidos e inmuebles de primera calidad.
- En sectores intensivos en capital, prioriza siempre el EV/EBITDA: En los fondos de semiconductores, las aerolíneas o los operadores de redes de telecomunicaciones, donde cada año se requieren inversiones en instalaciones del orden de billones, mirar el PER hace que parezcan caras de forma permanente por la depreciación. En estos sectores hay que aplicar obligatoriamente el EV/EBITDA para ver la verdadera cara del negocio a través del flujo de caja.
- La trampa del EBITDA: descarta los ingresos no operativos y puntuales: Al calcular el EBITDA, comprueba si en el beneficio operativo se han incluido ingresos ajenos al negocio principal, como el precio de venta de la sede central o la plusvalía por desinvertir en la participación de una filial. Si no los descartas, el EV/EBITDA cae artificialmente y puedes confundirlo con una infravaloración enorme.
- Apuesta por los indicadores forward (próximos 12 meses) antes que por los trailing: La bolsa se alimenta del futuro. Más que los datos trailing basados en los resultados ya cerrados de los últimos doce meses, lo que se relaciona directamente con la rentabilidad de la acción es seguir la variación (Revision) del consenso de las casas de análisis para los próximos doce meses.
- No te fíes solo del flujo de caja operativo (OCF) del estado de flujos: mira el flujo de caja libre (FCF): Si la empresa gana dinero pero tiene que destinarlo todo al mantenimiento de maquinaria y equipos para no perder cuota, al accionista no le llega nada. Revisa el múltiplo sobre la capitalización bursátil basado en el flujo de caja libre (FCF), es decir, el flujo de caja operativo menos las inversiones de capital (CAPEX).
- En la era móvil, aprovecha al máximo las herramientas web de valoración: No hace falta abrir el programa de trading (HTS) ni montar un Excel cada vez: si guardas en marcadores la Calculadora de múltiplos de valoración (PER, P/VC y EV/EBITDA) que tienes al principio de este artículo, podrás diagnosticar múltiplos al instante mientras visitas una empresa o ves una noticia de última hora.
Árbol de decisión (Decision Tree): ¿qué múltiplo deberías aplicar?
La vara de medir cambia según el ciclo de vida (Lifecycle) de la empresa y el sector al que pertenece. Sigue este árbol de decisión.
- P1. ¿La empresa obtiene beneficios (beneficio neto) ahora mismo?
- [No] ➔ Startup en pérdidas en fase inicial, biotecnología de nuevos fármacos ➔ usar EV/Sales, Rule of 40
- [Sí] ➔ pasa a la siguiente pregunta (P2)
- P2. ¿Es una industria de proceso con grandes inversiones en maquinaria y fuertes cargas de depreciación?
- [Sí] ➔ semiconductores, acero, telecomunicaciones, navieras, aerolíneas ➔ usar EV/EBITDA
- [No] ➔ pasa a la siguiente pregunta (P3)
- P3. ¿Es un valor tradicional con beneficios estables y activos importantes (inmuebles, caja)?
- [Sí] ➔ bancos, sociedades de valores, seguros, holdings, valores patrimoniales tradicionales ➔ usar PBR (con validación cruzada del ROE obligatoria)
- [No] ➔ pasa a la siguiente pregunta (P4)
- P4. ¿Es un negocio de consumo o de servicios estable que gana dinero con activos intangibles y valor de marca sin necesidad de capital?
- [Sí] ➔ alimentación y bebidas, franquicias, entretenimiento, industria ligera ➔ usar PER y PEG Ratio
Si te grabas este diagrama en la cabeza, en cuanto te encuentres con cualquier acción podrás montar el marco de análisis en un segundo.
Diccionario esencial de términos (Terminology Cheatsheet)
Un glosario imprescindible de valoración que tanto principiantes como expertos deberían repasar.
- PER (Price-to-Earnings Ratio, relación precio-beneficio): la capitalización bursátil dividida entre el beneficio neto del ejercicio. El nivel del precio en relación con la capacidad de generar beneficios.
- PBR (Price-to-Book Ratio, relación precio-valor contable): la capitalización bursátil dividida entre el patrimonio total (activo neto). Indica cuántas veces cotiza el precio respecto al valor en libros.
- EV/EBITDA (valor de la empresa sobre beneficio operativo antes de amortizaciones): el valor de la empresa (EV) dividido entre el flujo de caja de la actividad operativa (EBITDA). El plazo de recuperación de la inversión en una adquisición.
- Beneficio por acción (EPS, Earnings Per Share): el importe de beneficio por acción que resulta de dividir el beneficio neto generado en un año entre el número total de acciones en circulación.
- Valor contable por acción (BPS, Book-value Per Share): el valor en libros por acción que resulta de dividir el patrimonio neto de la empresa entre el número de acciones en circulación.
- Rentabilidad sobre el patrimonio (ROE, Return On Equity): la proporción de beneficio generada en un año sobre el dinero que han invertido los accionistas (patrimonio neto). (El indicador último de la eficiencia de la inversión)
- Trampa de valor (Value Trap): el fenómeno por el cual un valor parece extremadamente barato según los indicadores, pero en realidad su valor sigue cayendo por el deterioro de la competitividad del negocio y la acción no sube.
- Ratio PEG (Price Earnings to Growth Ratio): el PER dividido entre la tasa de crecimiento del beneficio por acción (%). El complemento clave en la valoración de acciones de crecimiento.
- Margen de seguridad (Margin of Safety): la diferencia entre el valor intrínseco de la empresa y el precio de mercado actual. Un colchón (Buffer) que protege del riesgo cuando compras con la acción suficientemente por debajo de su valor intrínseco.
Preguntas frecuentes
Preguntas y respuestas de análisis profundo basadas en los dilemas reales a los que se enfrentan los inversores en el mercado.
P1. Si el P/BV está por debajo de 1 (0,4 veces, 0,5 veces...), ¿es seguro que algún día volverá a 1 y rebotará? ¿Por qué hay tantas acciones que se quedan infravaloradas para siempre?
R1. Para empezar por la conclusión: en absoluto. Que el P/BV esté por debajo de 1 significa que los inversores del mercado consideran que esa empresa "no gana con el capital que tiene ni lo que daría un depósito bancario" (es decir, está destruyendo capital). Por ejemplo, si tiene un capital de 10 000 millones de wones y solo gana 100 millones al año (ROE del 1 %), eso es peor que meter ese dinero en un depósito bancario (con un interés del 4 %). Salvo que esa empresa convierta sus activos en liquidez para disolverse, o que eleve su ROE con una retribución al accionista contundente (dividendos fuertes, amortización de acciones propias, etc.), no saldrá nunca del pantano del P/BV de 0,5 veces (la trampa de valor o value trap). Para que la acción rebote no basta con que el número sea bajo: hace falta que venga acompañado del impulso de un "giro en el ROE".
P2. En las fusiones y adquisiciones transfronterizas (cross-border) de fondos de capital privado globales e instituciones, ¿por qué se prefiere el EV/EBITDA como referencia absoluta antes que el PER?
R2. Porque el impuesto de sociedades cambia de un país a otro, el entorno de tipos de interés también, y los años y métodos de amortización que aplica cada empresa (lineal frente a acelerada/decreciente) son completamente distintos. El beneficio neto se distorsiona mucho según estos impuestos, intereses y criterios contables. En cambio, el EBITDA es la "capacidad pura de generar caja operativa" antes de restar intereses (I), impuestos (T) y amortizaciones (D&A), así que elimina todas las distorsiones contables artificiales entre países y entre empresas. Además, refleja con exactitud en el valor de empresa (EV) la realidad de que, al comprar una compañía, no solo se compran acciones sino que también se asume la deuda; por eso es el indicador de valor real más transparente e intuitivo del mercado de M&A.
P3. ¿Cómo se valoran las tecnológicas de IA o las plataformas de crecimiento de Silicon Valley que todavía no ganan ni un céntimo y pierden cientos de miles de millones de wones cada año? ¿Son imposibles de valorar?
R3. Aunque no se pueda calcular el PER porque la empresa pierda dinero, existen metodologías de valoración. La más habitual es el EV/Ventas (valor de empresa sobre ventas). Si todavía no gana dinero pero está conquistando cuota de mercado y multiplicando sus ventas (top line), se valora descontando los beneficios monopolísticos del futuro. También se aplica la "Regla del 40" que mencionamos antes, que sirve para distinguir a las buenas acciones de crecimiento comprobando si la suma de la tasa de crecimiento de las ventas y la rentabilidad (margen operativo o margen de flujo de caja libre) supera el 40 %. Últimamente se aplican desde distintos ángulos técnicas de valoración de capital riesgo (VC) más sofisticadas, como asignar un valor de empresa por usuario activo mensual (MAU) o analizar el ratio entre el valor de vida potencial del cliente (LTV) y el coste de adquisición de cliente (CAC).
Este artículo se ha escrito con fines de apoyo a quienes se inician en la inversión, a partir de la teoría general de análisis de estados financieros bajo las Normas Internacionales de Información Financiera (NIIF/IFRS); las cifras reales de inversión pueden variar según si cada sociedad cotizada recoge o no pérdidas extraordinarias no operativas de carácter puntual.
La esencia de la valoración de empresas, recordada con una cita de los grandes inversores
"A corto plazo, el mercado es una máquina de votar (Voting Machine); a largo plazo, es una máquina de pesar (Weighing Machine)." - Benjamin Graham Decenas de indicadores de inversión nos marean cada día en la ventana de cotizaciones. Pero si entiendes bien cómo funcionan los múltiplos que reflejan el valor real de una empresa, puedes construir una filosofía de inversión firme que no se tambalee con la volatilidad del precio a corto plazo. El PER, el P/BV, el EV/EBITDA, el EV/Ventas y el ratio PEG que hemos repasado no son simples productos de una fórmula matemática. Son el cálculo implacable del dinero inteligente (Smart Money) que lleva décadas dominando los mercados globales de capital y, al mismo tiempo, la brújula financiera más potente para encontrar un "punto de equilibrio razonable" entre unos precios irracionales que nacen de la codicia y el miedo humanos.
Esto se nota especialmente en mercados como el coreano (KOSPI, KOSDAQ), donde pesan mucho las acciones cíclicas ligadas a las exportaciones y donde ciertos problemas de gobierno corporativo hacen que coticen con descuento frente a los mercados globales (el llamado "descuento de Corea"). Ahí, aplicar mecánicamente los criterios de libro de texto del PER y el P/BV no basta para garantizar buenos resultados. Un verdadero inversor en valor examina en tres dimensiones la sostenibilidad de los beneficios que se esconden detrás de la cifra llamativa del beneficio neto en la cuenta de resultados, la capacidad de generar flujo de caja libre (FCF) en el estado de flujos de efectivo, y la voluntad de la dirección de asignar el capital con eficiencia (Capital Allocation) y de retribuir activamente al accionista (dividendos, recompra y amortización de acciones propias).
El inversor sensato, cuando la multitud se deja arrastrar por la psicología de rebaño y persigue acciones temáticas y valores que se disparan para especular, abre en silencio el sistema electrónico de divulgación DART (el registro público de informes corporativos de Corea), lee con calma los informes anuales y comprueba los fundamentales de la empresa con sus propias manos, montando un modelo de valoración en Excel o usando una herramienta web de valoración fiable. Medir la distancia entre el precio justo y el precio actual y apretar el gatillo solo cuando hay un margen de seguridad (Margin of Safety) suficiente: ese es el único secreto por el que gurús legendarios como Warren Buffett y Peter Lynch han logrado rentabilidades asombrosas durante décadas y han sobrevivido en un mercado financiero tan duro.
Ahora tienes en tus manos un arma poderosa: los tres grandes múltiplos con los que evitar las trampas de valor y descubrir perlas ocultas. Deja de operar por intuición precipitada o por recomendaciones ajenas, y da el primer paso hacia una inversión serena y científica, guiada por datos e indicadores cuantitativos.
La esencia de la valoración de empresas, recordada con una cita de los grandes inversores
"A corto plazo, el mercado es una máquina de votar (Voting Machine); a largo plazo, es una máquina de pesar (Weighing Machine)." - Benjamin Graham Decenas de indicadores de inversión nos marean cada día en la ventana de cotizaciones. Pero si entiendes bien cómo funcionan los múltiplos que reflejan el valor real de una empresa, puedes construir una filosofía de inversión firme que no se tambalee con la volatilidad del precio a corto plazo. El PER, el P/BV, el EV/EBITDA, el EV/Ventas y el ratio PEG que hemos repasado no son simples productos de una fórmula matemática. Son el cálculo implacable del dinero inteligente (Smart Money) que lleva décadas dominando los mercados globales de capital y, al mismo tiempo, la brújula financiera más potente para encontrar un "punto de equilibrio razonable" entre unos precios irracionales que nacen de la codicia y el miedo humanos.
Esto se nota especialmente en mercados como el coreano (KOSPI, KOSDAQ), donde pesan mucho las acciones cíclicas ligadas a las exportaciones y donde ciertos problemas de gobierno corporativo hacen que coticen con descuento frente a los mercados globales (el llamado "descuento de Corea"). Ahí, aplicar mecánicamente los criterios de libro de texto del PER y el P/BV no basta para garantizar buenos resultados. Un verdadero inversor en valor examina en tres dimensiones la sostenibilidad de los beneficios que se esconden detrás de la cifra llamativa del beneficio neto en la cuenta de resultados, la capacidad de generar flujo de caja libre (FCF) en el estado de flujos de efectivo, y la voluntad de la dirección de asignar el capital con eficiencia (Capital Allocation) y de retribuir activamente al accionista (dividendos, recompra y amortización de acciones propias).
El inversor sensato, cuando la multitud se deja arrastrar por la psicología de rebaño y persigue acciones temáticas y valores que se disparan para especular, abre en silencio el sistema electrónico de divulgación DART (el registro público de informes corporativos de Corea), lee con calma los informes anuales y comprueba los fundamentales de la empresa con sus propias manos, montando un modelo de valoración en Excel o usando una herramienta web de valoración fiable. Medir la distancia entre el precio justo y el precio actual y apretar el gatillo solo cuando hay un margen de seguridad (Margin of Safety) suficiente: ese es el único secreto por el que gurús legendarios como Warren Buffett y Peter Lynch han logrado rentabilidades asombrosas durante décadas y han sobrevivido en un mercado financiero tan duro.
Ahora tienes en tus manos un arma poderosa: los tres grandes múltiplos con los que evitar las trampas de valor y descubrir perlas ocultas. Deja de operar por intuición precipitada o por recomendaciones ajenas, y da el primer paso hacia una inversión serena y científica, guiada por datos e indicadores cuantitativos.
La esencia de la valoración de empresas, recordada con una cita de los grandes inversores
"A corto plazo, el mercado es una máquina de votar (Voting Machine); a largo plazo, es una máquina de pesar (Weighing Machine)." - Benjamin Graham Decenas de indicadores de inversión nos marean cada día en la ventana de cotizaciones. Pero si entiendes bien cómo funcionan los múltiplos que reflejan el valor real de una empresa, puedes construir una filosofía de inversión firme que no se tambalee con la volatilidad del precio a corto plazo. El PER, el P/BV, el EV/EBITDA, el EV/Ventas y el ratio PEG que hemos repasado no son simples productos de una fórmula matemática. Son el cálculo implacable del dinero inteligente (Smart Money) que lleva décadas dominando los mercados globales de capital y, al mismo tiempo, la brújula financiera más potente para encontrar un "punto de equilibrio razonable" entre unos precios irracionales que nacen de la codicia y el miedo humanos.
Esto se nota especialmente en mercados como el coreano (KOSPI, KOSDAQ), donde pesan mucho las acciones cíclicas ligadas a las exportaciones y donde ciertos problemas de gobierno corporativo hacen que coticen con descuento frente a los mercados globales (el llamado "descuento de Corea"). Ahí, aplicar mecánicamente los criterios de libro de texto del PER y el P/BV no basta para garantizar buenos resultados. Un verdadero inversor en valor examina en tres dimensiones la sostenibilidad de los beneficios que se esconden detrás de la cifra llamativa del beneficio neto en la cuenta de resultados, la capacidad de generar flujo de caja libre (FCF) en el estado de flujos de efectivo, y la voluntad de la dirección de asignar el capital con eficiencia (Capital Allocation) y de retribuir activamente al accionista (dividendos, recompra y amortización de acciones propias).
El inversor sensato, cuando la multitud se deja arrastrar por la psicología de rebaño y persigue acciones temáticas y valores que se disparan para especular, abre en silencio el sistema electrónico de divulgación DART (el registro público de informes corporativos de Corea), lee con calma los informes anuales y comprueba los fundamentales de la empresa con sus propias manos, montando un modelo de valoración en Excel o usando una herramienta web de valoración fiable. Medir la distancia entre el precio justo y el precio actual y apretar el gatillo solo cuando hay un margen de seguridad (Margin of Safety) suficiente: ese es el único secreto por el que gurús legendarios como Warren Buffett y Peter Lynch han logrado rentabilidades asombrosas durante décadas y han sobrevivido en un mercado financiero tan duro.
Ahora tienes en tus manos un arma poderosa: los tres grandes múltiplos con los que evitar las trampas de valor y descubrir perlas ocultas. Deja de operar por intuición precipitada o por recomendaciones ajenas, y da el primer paso hacia una inversión serena y científica, guiada por datos e indicadores cuantitativos.
La esencia de la valoración de empresas, recordada con una cita de los grandes inversores
"A corto plazo, el mercado es una máquina de votar (Voting Machine); a largo plazo, es una máquina de pesar (Weighing Machine)." - Benjamin Graham Decenas de indicadores de inversión nos marean cada día en la ventana de cotizaciones. Pero si entiendes bien cómo funcionan los múltiplos que reflejan el valor real de una empresa, puedes construir una filosofía de inversión firme que no se tambalee con la volatilidad del precio a corto plazo. El PER, el P/BV, el EV/EBITDA, el EV/Ventas y el ratio PEG que hemos repasado no son simples productos de una fórmula matemática. Son el cálculo implacable del dinero inteligente (Smart Money) que lleva décadas dominando los mercados globales de capital y, al mismo tiempo, la brújula financiera más potente para encontrar un "punto de equilibrio razonable" entre unos precios irracionales que nacen de la codicia y el miedo humanos.
Esto se nota especialmente en mercados como el coreano (KOSPI, KOSDAQ), donde pesan mucho las acciones cíclicas ligadas a las exportaciones y donde ciertos problemas de gobierno corporativo hacen que coticen con descuento frente a los mercados globales (el llamado "descuento de Corea"). Ahí, aplicar mecánicamente los criterios de libro de texto del PER y el P/BV no basta para garantizar buenos resultados. Un verdadero inversor en valor examina en tres dimensiones la sostenibilidad de los beneficios que se esconden detrás de la cifra llamativa del beneficio neto en la cuenta de resultados, la capacidad de generar flujo de caja libre (FCF) en el estado de flujos de efectivo, y la voluntad de la dirección de asignar el capital con eficiencia (Capital Allocation) y de retribuir activamente al accionista (dividendos, recompra y amortización de acciones propias).
El inversor sensato, cuando la multitud se deja arrastrar por la psicología de rebaño y persigue acciones temáticas y valores que se disparan para especular, abre en silencio el sistema electrónico de divulgación DART (el registro público de informes corporativos de Corea), lee con calma los informes anuales y comprueba los fundamentales de la empresa con sus propias manos, montando un modelo de valoración en Excel o usando una herramienta web de valoración fiable. Medir la distancia entre el precio justo y el precio actual y apretar el gatillo solo cuando hay un margen de seguridad (Margin of Safety) suficiente: ese es el único secreto por el que gurús legendarios como Warren Buffett y Peter Lynch han logrado rentabilidades asombrosas durante décadas y han sobrevivido en un mercado financiero tan duro.
Ahora tienes en tus manos un arma poderosa: los tres grandes múltiplos con los que evitar las trampas de valor y descubrir perlas ocultas. Deja de operar por intuición precipitada o por recomendaciones ajenas, y da el primer paso hacia una inversión serena y científica, guiada por datos e indicadores cuantitativos.
La esencia de la valoración de empresas, recordada con una cita de los grandes inversores
"A corto plazo, el mercado es una máquina de votar (Voting Machine); a largo plazo, es una máquina de pesar (Weighing Machine)." - Benjamin Graham Decenas de indicadores de inversión nos marean cada día en la ventana de cotizaciones. Pero si entiendes bien cómo funcionan los múltiplos que reflejan el valor real de una empresa, puedes construir una filosofía de inversión firme que no se tambalee con la volatilidad del precio a corto plazo. El PER, el P/BV, el EV/EBITDA, el EV/Ventas y el ratio PEG que hemos repasado no son simples productos de una fórmula matemática. Son el cálculo implacable del dinero inteligente (Smart Money) que lleva décadas dominando los mercados globales de capital y, al mismo tiempo, la brújula financiera más potente para encontrar un "punto de equilibrio razonable" entre unos precios irracionales que nacen de la codicia y el miedo humanos.
Esto se nota especialmente en mercados como el coreano (KOSPI, KOSDAQ), donde pesan mucho las acciones cíclicas ligadas a las exportaciones y donde ciertos problemas de gobierno corporativo hacen que coticen con descuento frente a los mercados globales (el llamado "descuento de Corea"). Ahí, aplicar mecánicamente los criterios de libro de texto del PER y el P/BV no basta para garantizar buenos resultados. Un verdadero inversor en valor examina en tres dimensiones la sostenibilidad de los beneficios que se esconden detrás de la cifra llamativa del beneficio neto en la cuenta de resultados, la capacidad de generar flujo de caja libre (FCF) en el estado de flujos de efectivo, y la voluntad de la dirección de asignar el capital con eficiencia (Capital Allocation) y de retribuir activamente al accionista (dividendos, recompra y amortización de acciones propias).
El inversor sensato, cuando la multitud se deja arrastrar por la psicología de rebaño y persigue acciones temáticas y valores que se disparan para especular, abre en silencio el sistema electrónico de divulgación DART (el registro público de informes corporativos de Corea), lee con calma los informes anuales y comprueba los fundamentales de la empresa con sus propias manos, montando un modelo de valoración en Excel o usando una herramienta web de valoración fiable. Medir la distancia entre el precio justo y el precio actual y apretar el gatillo solo cuando hay un margen de seguridad (Margin of Safety) suficiente: ese es el único secreto por el que gurús legendarios como Warren Buffett y Peter Lynch han logrado rentabilidades asombrosas durante décadas y han sobrevivido en un mercado financiero tan duro.
Ahora tienes en tus manos un arma poderosa: los tres grandes múltiplos con los que evitar las trampas de valor y descubrir perlas ocultas. Deja de operar por intuición precipitada o por recomendaciones ajenas, y da el primer paso hacia una inversión serena y científica, guiada por datos e indicadores cuantitativos.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano