
Zinseszins berechnen: Formel, Regel der 72 und Rechner
Inhalt
Der Zinseszins (engl. Compound Interest) entfaltet bei langfristigem Vermögensaufbau dank seiner Struktur, bei der „Zinsen auf Zinsen" anfallen, eine Kraft, die mit einfacher Verzinsung nicht zu vergleichen ist. Er wird deshalb oft als „beste Erfindung der Menschheit" bezeichnet. (Bitte beachten Sie: Dass dieser Satz tatsächlich von Albert Einstein stammt, ist nicht belegt – das Zitat wird weithin ohne gesicherte Quelle weitergegeben.)
Wenn es um langfristige Geldanlage und Vermögensaufbau geht, fehlt der Zinseszins nie. Doch wie groß ist der finanzielle Unterschied zur einfachen Verzinsung konkret? Wir erklären die mathematische Formel hinter dem Zinseszins und die „72er-Regel", ein zentrales Werkzeug, das jeder Anleger im Kopf haben sollte.
Wichtiger Hinweis: Anlagerisiko und Haftungsausschluss zum Zinseszins Die Ergebnisse dieses Zinseszinsrechners sind lediglich mathematisch berechnete Endwerte (Kapital samt Zinsen) auf Grundlage Ihrer Eingaben. Sie sind weder eine Garantie für künftige Spar- oder Festgeldzinsen noch für die tatsächliche Rendite eines Aktienportfolios. Praktische Kostenfaktoren wie der Kaufkraftverlust durch Inflation, der Steuersatz auf Kapitalerträge oder Gebühren bei vorzeitiger Kündigung sind nicht vollständig berücksichtigt. Lassen Sie die Finanzierbarkeit daher vor einer tatsächlichen Anlage von einem zugelassenen Finanzberater oder Steuerexperten prüfen.
Zusammenfassung ① Einfache Verzinsung vs. Zinseszins: Bei der einfachen Verzinsung werden nur auf das Anfangskapital Zinsen gezahlt, das Vermögen wächst linear und flach. Beim Zinseszins fallen „Zinsen auf Zinsen" an, sodass das Vermögen mit der Zeit exponentiell in die Höhe schnellt. ② Mathematische Formel: Der Endwert bei jährlicher Verzinsung (einmal pro Jahr werden die Zinsen gutgeschrieben) berechnet sich mit FV = PV × (1 + r)ⁿ. ③ 72er-Regel: Mit einer ganz simplen Division, 72 ÷ Jahreszins (%), schätzen Sie in einer Sekunde im Kopf ab, wie viele Jahre es dauert, bis sich Ihr Kapital bei Zinseszins verdoppelt (×2). ④ Mit einem Zinseszinsrechner legen Sie Startkapital, Jahreszins, Laufzeit und monatliche Sparrate fest und erhalten Endkapital, Gesamteinzahlung und Gesamtzinsen.
Einfache Verzinsung und Zinseszins im mathematischen Vergleich
In der Finanzmathematik gibt es zwei Arten, Zinsen zu berechnen: die einfache Verzinsung (Simple Interest) und den Zinseszins (Compound Interest).
1. Einfache Verzinsung (Simple Interest)
Hier wird in jeder Periode nur auf das Anfangskapital (Initial Principal) ein gleichbleibender Zinssatz angewendet und aufaddiert – das Wachstum verläuft flach und linear.
- Formel für den Endwert: FV = PV × (1 + r × n) (PV ist das Startkapital, r der Zinssatz, n die Laufzeit)
- Merkmal: Bereits angefallene Zinsen haben keinen Einfluss auf die nächste Zinsberechnung. Die Wachstumskurve verläuft deshalb als Gerade mit gleichmäßiger Steigung.
2. Zinseszins (Compound Interest)
Die in den vorangegangenen Perioden angesammelten Zinsen werden dem Kapital der nächsten Periode zugeschlagen. Dadurch wächst das Vermögen mit zunehmender Beschleunigung exponentiell.
- Formel für den Endwert: FV = PV × (1 + r)ⁿ
- Merkmal: Die Zeit n steht im Exponenten. In den ersten Anlagejahren (1–5 Jahre) wirkt der Unterschied zur einfachen Verzinsung daher gering, doch mit längerer Laufzeit (10, 20 Jahre und mehr) klafft die Lücke zwischen beiden Werten immer weiter auseinander.
Die Abkürzung beim Zinseszins: Die 72er-Regel
Um herauszufinden, wann sich Ihr Kapital im Zinseszins-Motor verdoppelt, jedes Mal Wurzeln und den natürlichen Logarithmus (ln) auf dem Notizblock auszurechnen, ist kaum praktikabel. Dafür gibt es die „72er-Regel" (Rule of 72).
- Formel: Jahre bis zur Verdopplung des Kapitals ≈ 72 ÷ Jahreszins (%) = n
Beispiele aus der Praxis
- Zinseszins-Produkt mit 4 % Jahreszins: 72 ÷ 4 = 18 Jahre, bis sich das Kapital verdoppelt.
- Anlage mit 8 % Jahreszins und Zinseszins: 72 ÷ 8 = 9 Jahre, bis sich das Kapital verdoppelt.
- Anlage mit 12 % Jahreszins und Zinseszins: 72 ÷ 12 = 6 Jahre, bis sich das Kapital verdoppelt.
Der Zinssatz hat sich nur verdoppelt (4 % → 8 %), doch die Zeit bis zur Verdopplung Ihres Geldes verkürzt sich von 18 auf 9 Jahre, also um ganze 9 Jahre. Das zeigt die besondere Dynamik des Zinseszinses. Die drei wichtigsten Stellgrößen sind letztlich „Kapital, Zinssatz und vor allem eine lange Zeit".
Endkapital mit dem Zinseszinsrechner berechnen
Wenn Ihnen die Potenzrechnung mit monatlichen Sparraten und Zinssatz per Kopfrechnen oder mit einem normalen wissenschaftlichen Taschenrechner zu mühsam ist, nutzen Sie einen übersichtlichen Online-Rechner für den Zinseszins.
Kostenlos · ohne Anmeldung · Endkapital und Gesamtzinsen bei monatlicher Verzinsung sofort im Browser berechnen
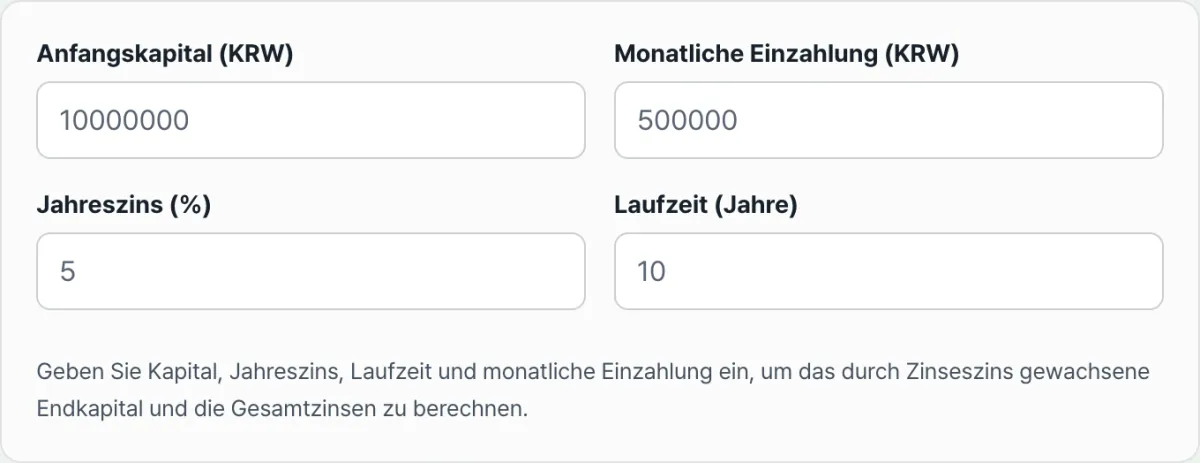
Die Bedienung des Zinseszinsrechners ist ganz einfach:
- Geben Sie Ihr Startkapital und die monatliche Sparrate ein.
- Legen Sie den erwarteten Jahreszins (%) und die Laufzeit (Jahre) fest.
- Schon während der Eingabe berechnet der Rechner im Ergebnisbereich übersichtlich die Gesamteinzahlung (Startkapital plus alle bisher eingezahlten Sparraten), die durch den Zinseszins angewachsenen Gesamtzinsen und das Endkapital als Summe aus beidem.
- Mit der Schaltfläche „Ergebnis kopieren" können Sie die berechneten Werte speichern oder mit anderen Zinssätzen vergleichen. Beachten Sie aber: Der Rechner zeigt nur Beträge vor Steuern bei monatlicher Verzinsung an. Die tatsächliche Steuer auf Zinserträge (15,4 %) und die Inflation sind nicht berücksichtigt – bitte planen Sie Ihr langfristiges Sparen entsprechend.
Fazit
Wer den Zinseszins für sich arbeiten lassen will, sollte „so früh wie möglich anfangen und jedes weitere Jahr am Markt bleiben". Lassen Sie sich nicht von scheinbar hohen Zinssätzen oder kurzfristigen Schwankungen verunsichern. Prüfen Sie mit dem Zinseszinsrechner genau, wie sich Ihr Vermögen langfristig entwickeln kann, und bauen Sie so Schritt für Schritt eine solide, systematische Geldquelle mit Zinseszins-Effekt auf.
Kostenlos · ohne Anmeldung · Endkapital und Gesamtzinsen bei monatlicher Verzinsung sofort im Browser berechnen
Häufige Fragen
Rechnet der Zinseszinsrechner mit monatlicher oder jährlicher Verzinsung?
Der Zinseszinsrechner teilt den Jahreszins durch 12 und schlägt die Zinsen jeden Monat dem Kapital zu. Er rechnet also ausschließlich mit monatlicher Verzinsung (Monthly Compound); eine Option für jährliche Verzinsung gibt es nicht. Die monatliche Sparrate wird jeweils am Monatsende eingezahlt. Bei gleichem Jahreszins fällt der Endbetrag bei monatlicher Verzinsung etwas höher aus als bei jährlicher, weil die Zinsen häufiger wieder angelegt werden.
Berücksichtigt das Ergebnis Steuern oder Inflation?
Nein. Das Endkapital und die Gesamtzinsen, die der Rechner anzeigt, verstehen sich vor Steuern. Die Steuer auf Zinserträge (15,4 %) und die Inflation sind nicht eingerechnet. Der tatsächliche Betrag nach Steuern kann daher etwas niedriger ausfallen als angezeigt. Wenn Sie den realen Auszahlungsbetrag genau abschätzen möchten, passen Sie das Ergebnis selbst an, indem Sie Steuersatz und erwartete Inflation berücksichtigen.
Werden meine Eingaben zu Kapital und Zinssatz an einen Server übertragen?
Nein. Alle eingegebenen Werte wie Startkapital, monatliche Sparrate, Jahreszins und Laufzeit werden ausschließlich in Ihrem Browser berechnet und weder an einen Server übertragen noch gespeichert.
Dieser Artikel beruht auf dem Modell des Zeitwerts des Geldes (Time Value of Money, TVM) der modernen Finanzökonomie. Das tatsächliche Endguthaben nach Steuern kann abweichen, etwa durch das Ausfallrisiko des Anlageprodukts oder Änderungen im Steuerrecht, die den effektiven Abzug auf Zinserträge verändern.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen