
リバランスの計算方法|売買調整額を求める公式
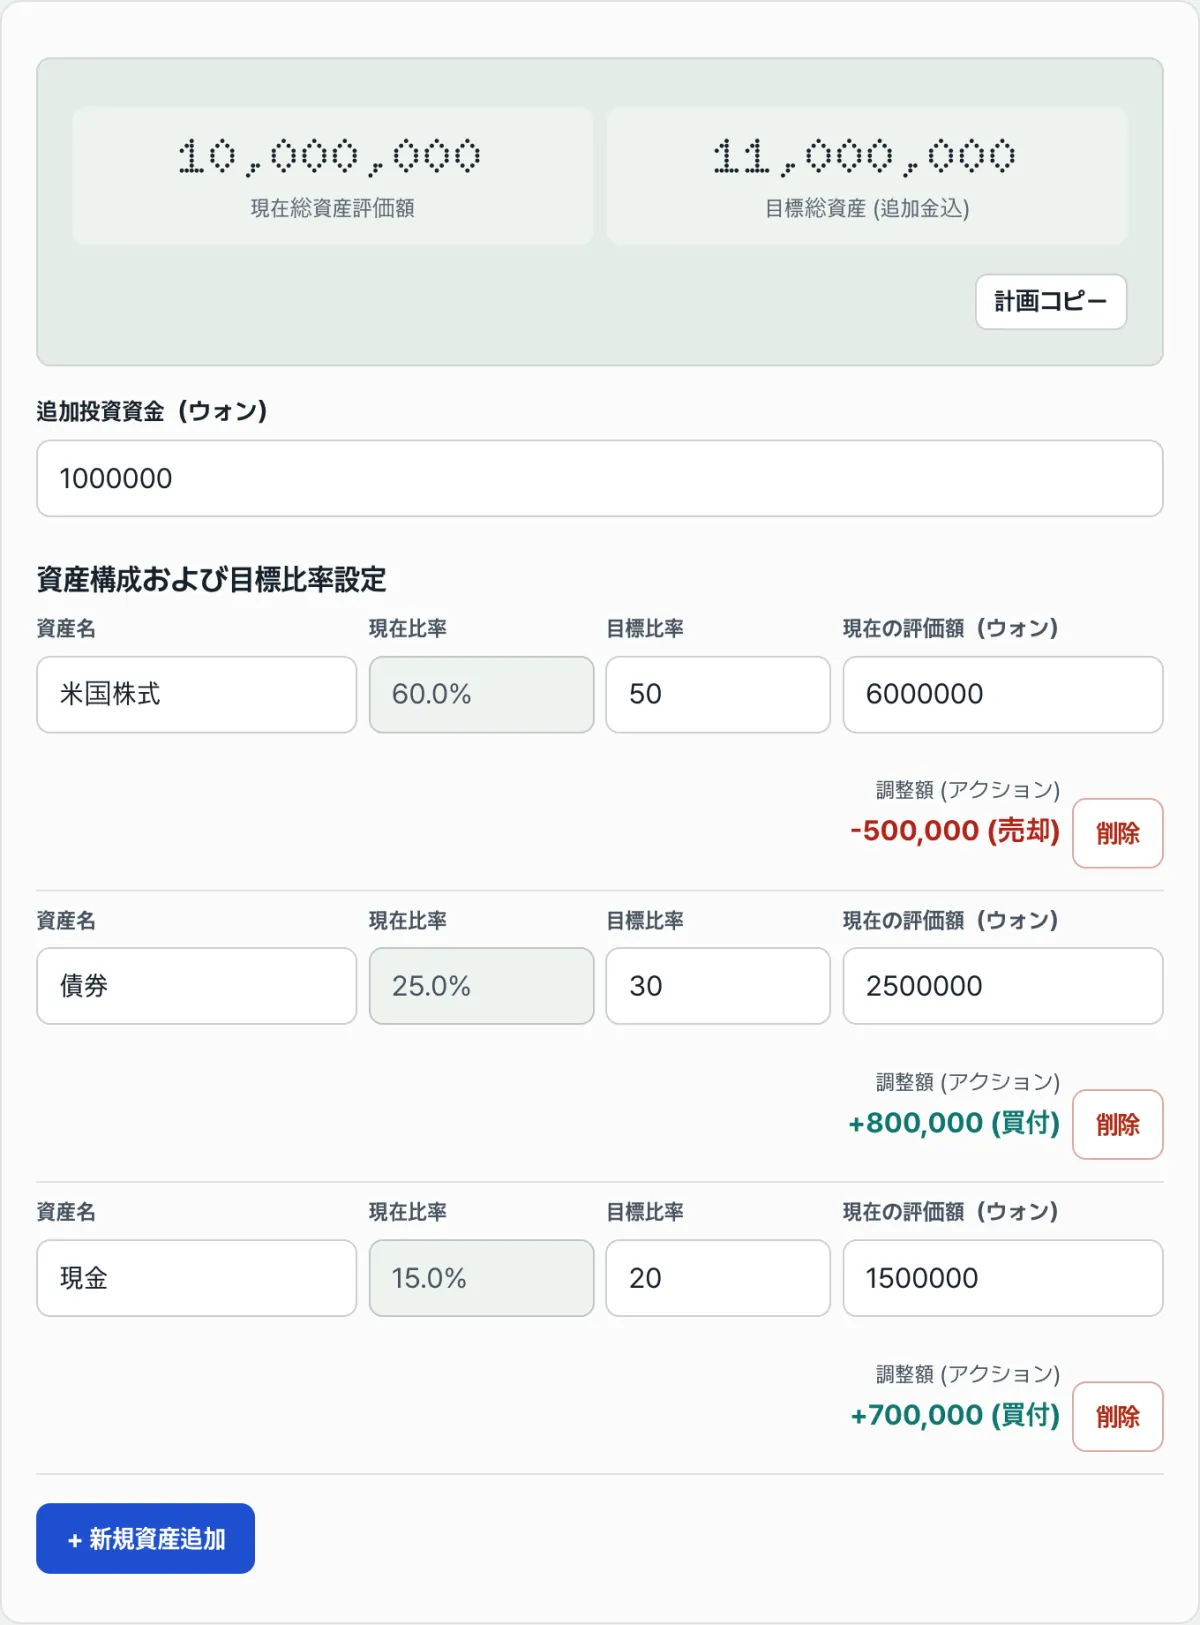
保有している株式・債券・現金など複数の資産の比率が、時間の経過とともに当初の目標からずれたとき、どの資産をいくら売買すれば目標比率に戻るのか。その計算方法をまとめます。
資産が3〜4つを超えると手計算ではミスが増えやすく、目標比率の合計を100%に揃えないまま計算を始めて、結果全体がずれてしまうこともよくあります。
この記事では、調整額を求める計算式と、追加で投入する資金まで反映する方法を順に解説します。
要約 ① 資産ごとの調整額は、(総資産 × 目標比率) − 現在の評価額で計算します。 ② 目標比率の合計が100%でないと、計算結果全体が歪みます。 ③ 追加投入資金がある場合は、先に総資産へ加えてから同じ公式を適用します。
比率がずれるのは自然なことです
たとえば、最初に株式型ETF 60%、債券型ETF 30%、現金同等資産 10%で配分したとします。
時間がたって株式型資産の評価額が債券より大きく増えると、投入した元本の比率は変わらなくても、実際の評価額ベースの比率は株式 68%、債券 24%、現金 8%のように変わってきます。
比率がずれていることは残高画面を見ればなんとなく分かりますが、「では、いくら売っていくら買えば目標比率に戻るのか」を感覚で言い当てるのは難しいものです。資産が3つなら暗算でできることもありますが、5つ、6つと増えると、電卓なしではミスが出やすくなります。
目標比率の合計を確認せずに計算を始めてしまうのも、よくある失敗です。たとえば資産4つの目標比率を30/30/30/20にすると合計は110%になり、この状態で計算した調整額は最初からすべてずれてしまいます。
ツールを使わずに自分で計算する方法
計算自体は四則演算だけでできます。手順は次のとおりです。
- 現在の資産と評価額を書き出します。 保有している各資産の名前と現在の評価額を書きます。
- 総資産を求めます。 すべての資産の評価額を足します。追加で投入する資金がある場合は、この段階で総資産に加えます。
- 目標比率を決めて、合計を確認します。 資産ごとの目標比率(%)を決めたら、すべて足して100%になっているかを必ず確認します。
- 目標金額を計算します。 資産ごとの目標金額 = 総資産 × 目標比率(%)です。
- 調整額を求めます。 調整額 = 目標金額 − 現在の評価額です。プラスなら買い付ける金額、マイナスなら売却する金額です。
先ほどの例で実際に計算してみます。総資産は1,000万ウォン、目標比率は株式 60%・債券 30%・現金 10%のままとします。
| 資産 | 現在の評価額 | 現在の比率 | 目標比率 | 目標金額 | 調整額 |
|---|---|---|---|---|---|
| 株式型ETF | 6,800,000ウォン | 68% | 60% | 6,000,000ウォン | −800,000ウォン(売却) |
| 債券型ETF | 2,400,000ウォン | 24% | 30% | 3,000,000ウォン | +600,000ウォン(買付) |
| 現金同等資産 | 800,000ウォン | 8% | 10% | 1,000,000ウォン | +200,000ウォン(買付) |
| 合計 | 10,000,000ウォン | 100% | 100% | 10,000,000ウォン | 0ウォン |
追加で投入する資金がある場合は、手順が少し変わります。先に総資産へ追加資金を加え、増えた総資産を基準に目標金額を計算し直します。
こうすると、既存の資産を売却せず、新規資金だけで比率を揃えられる場合もあります。新規資金だけでは足りない場合は、一部の売却が必要になります。
「ポートフォリオ リバランス計算機」で確認する。
資産ごとの評価額と目標比率を入力すると、売買の調整額をすぐに計算します。入力した値はブラウザ内だけで計算され、サーバーには送信されません。
混同しやすいポイント
計算自体はシンプルですが、実際に表を作ってみると、つまずきやすい点がいくつかあります。
| 混同しやすい点 | 実際には |
|---|---|
| 目標比率の合計が100%でないと計算が止まる | 計算自体はそのまま進みます。ただし、合計が100%でないと調整額全体が歪むため、先に揃えておく必要があります |
| 新規資金があるなら、必ず全額売却してから再配分しなければならない | 新規資金を不足している資産に先に充てれば、売却の規模を減らしたり、なくしたりできます |
| 調整額の計算には税金・手数料が含まれている | 調整額は純粋な資産価値ベースの計算です。売買にかかる税金・手数料・為替などは、別途考慮が必要な項目です |
3つ目は、特に見落としやすいポイントです。計算式が示す調整額は「目標比率に合わせるには、この金額分を売買する必要がある」という純粋な計算結果であり、その売買を実行したときに実際にいくら手元に残るかまで示す値ではありません。
まとめ
- 調整額は、(総資産 × 目標比率) − 現在の評価額という1つの公式で計算できます。
- 先に目標比率の合計が100%であることを確認しないと、結果が歪みます。
- 追加投入資金は、先に総資産へ加えてから同じ公式を適用します。
- 計算結果は純粋な資産価値ベースで、税金・手数料は含まれません。
- 資産の数が増えるほど、手計算よりも表にまとめたほうが誤差を減らせます。
資産ごとの評価額と目標比率を入力すると、売買の調整額をすぐに計算します。入力した値はブラウザ内だけで計算され、サーバーには送信されません。
よくある質問
目標比率の合計が100%でない場合はどうなりますか?
警告メッセージが表示されますが、計算自体はそのまま進みます。ただし、合計が100%を超えたり下回ったりすると、資産ごとの目標金額が実際の総資産とずれて計算されます。正確な結果を見るには、100%に揃えることをおすすめします。
追加投入資金はどのように反映されますか?
現在の総資産に追加投入資金を加えた金額を基準に、資産ごとの目標金額を計算します。その結果、既存の資産を売却せず、新規資金の配分だけで目標比率に近づく場合もあります。新規資金でも足りない場合は、不足分だけ売却額が計算されます。
リバランスの頻度に決まりはありますか?
決まった基準が1つあるわけではありません。よく挙げられる方法は、毎年・四半期ごとのように一定の周期で点検する方法と、目標比率から一定の幅(例: ±5%p)以上ずれたときだけ調整する方法の2つです。
どちらを採用するかは、取引コストや点検の頻度によって変わります。そのため、この計算機は特定の周期をすすめることはせず、入力した時点を基準にした調整額だけを計算して表示します。
入力した資産情報は保存されたり、送信されたりしますか?
いいえ。すべての計算はブラウザ内だけで行われ、サーバーへ送信されることも保存されることもありません。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む