
CAGR berechnen: Formel und Bedeutung der jährlichen Wachstumsrate
Inhalt
Wer den Wertzuwachs einer Immobilie über mehrere Jahre oder die Gesamtrendite eines langfristig gehaltenen Aktienportfolios präsentiert, begeht häufig einen statistischen Denkfehler.
Ein typisches Beispiel: „Ich habe vor 5 Jahren 1 Mio. Euro angelegt und heute 2 Mio. Euro – das sind doch einfach 20 % pro Jahr im Durchschnitt.“ Doch Geld an den Finanzmärkten arbeitet mit dem Zinseszins (Compound Interest). Eine einfache Durchschnittsrechnung ohne Zinseszins verzerrt das tatsächliche Wachstumstempo langfristiger Anlagen daher erheblich und überschätzt es.
Eine hilfreiche Kennzahl zur Bewertung langfristiger Vermögenswerte ist die durchschnittliche jährliche Wachstumsrate (CAGR). Dieser Artikel erklärt ihre Bedeutung und die mathematische Berechnung.
Hinweis Anlagewarnung und finanzieller Haftungsausschluss (Financial Disclaimer) Das Ergebnis der CAGR-Berechnung ist lediglich ein Schätzwert für das geometrisch gemittelte Wachstum mit Zinseszins über den eingegebenen Zeitraum. Es handelt sich um ein einfaches Instrument zur Auswertung vergangener Entwicklungen, das die jährlichen Renditeschwankungen (Maximum Drawdown, MDD), Steuern und Transaktionskosten sowie die Wiederanlage zwischenzeitlicher Dividenden nicht berücksichtigt. Die Kennzahl darf daher weder als Garantie für künftige Erträge noch als Anlageempfehlung für ein bestimmtes Finanzprodukt verstanden werden. Bei Geschäften mit Derivaten und anderen Anlagen mit Verlustrisiko sollten Sie Ihr Risikolimit unbedingt gesondert mit einer zugelassenen Anlageberatung prüfen.
Zusammenfassung ① Definition des CAGR: Der CAGR ist die jährliche geometrische Durchschnittsrate des Wachstums, die sich ergibt, wenn man annimmt, dass eine Anlage, die über mehrere Jahre mit unterschiedlichen Raten geschwankt hat, in jedem Jahr mit einer gleichbleibenden Zinseszinsrate gewachsen wäre. ② Unterschied zum einfachen arithmetischen Mittel: Bei schwankenden Anlagen mit Verlustphasen fällt die arithmetische Durchschnittsrendite wegen der Verzerrung durch den Zinseszinseffekt deutlich höher aus als die tatsächliche Vermögensentwicklung – ein statistischer Widerspruch. ③ Mit dem CAGR-Rechner geben Sie Anfangswert, Endwert und Laufzeit (in Jahren) ein, erhalten die Rendite mit Zinseszins und bekommen die jährlichen Simulationsdaten sofort als Tabelle.
Die mathematische Formel für den CAGR (durchschnittliche jährliche Wachstumsrate)
Die durchschnittliche jährliche Wachstumsrate (Compound Annual Growth Rate) lässt sich geometrisch berechnen, wenn Sie nur den Anfangswert, den Endwert und die dazwischen vergangenen Jahre (die Laufzeit) kennen. Die Schwankungen zwischendurch bleiben unberücksichtigt: Start- und Endpunkt werden mit einer konstanten Zinseszinsrate verbunden.
Formel: CAGR = (Endwert ÷ Anfangsinvestition)^(1/n) − 1 (n ist die Laufzeit in Jahren)
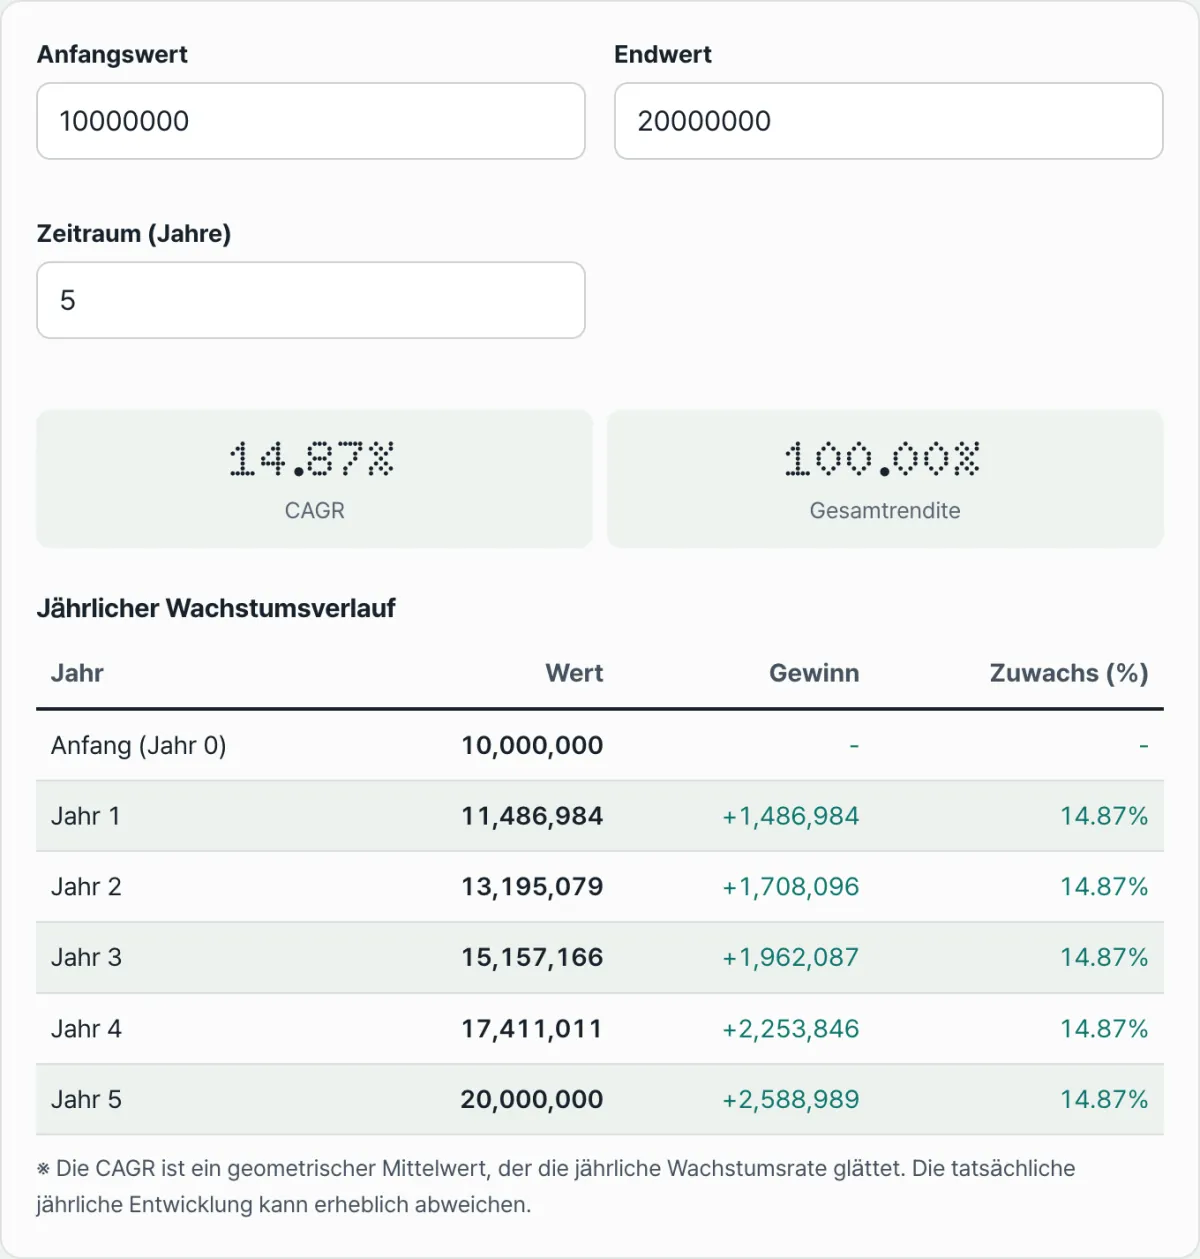
Rechenbeispiel: Eine Anfangsinvestition von 10 Mio. Won (
10,000,000 Won) hat sich innerhalb von 5 Jahren auf 20 Mio. Won (20,000,000 Won) verdoppelt.- Verhältnis: 20 Mio. ÷ 10 Mio. = 2
- Wurzel aus der Laufzeit: 2^(1/5) = 2^0,2 ≈ 1,1487
- CAGR: 1,1487 − 1 = 0,1487 → 14,87 % Interpretation: Das Vermögen ist nicht jedes Jahr um 20 % linear gewachsen, sondern wurde jedes Jahr mit 14,87 % Zinseszins auf den Vorjahresbestand weiterverzinst.
Arithmetisches Mittel und CAGR (geometrisches Mittel): der entscheidende Unterschied
Angenommen, ein Depot legt im ersten Jahr um +100 % zu und verliert im Folgejahr -50 %. Wie hoch ist das tatsächliche Wachstum Ihres Vermögens über diese zwei Jahre?
1. Arithmetisches Mittel (Arithmetic Mean)
- Rechnung: (+100 % + −50 %) ÷ 2 = +25 %
- Verzerrung: Auf dem Papier ließe sich das als hervorragender Fonds bewerben, der jedes Jahr durchschnittlich 25 % verdient.
2. Geometrisches Mittel (CAGR)
- Tatsächliches Vermögen: Aus 10 Mio. Won wurden im ersten Jahr 20 Mio. Won, im Jahr darauf wieder 10 Mio. Won. Ihr Kontostand entspricht nach zwei Jahren exakt dem Einsatz – das Wachstum beträgt 0 %.
- CAGR-Berechnung: CAGR = (10 Mio. ÷ 10 Mio.)^(1/2) − 1 = 1^0,5 − 1 = 0 %
Wer bei der Bewertung realer Finanzanlagen mit Schwankungen (Verlustphasen) das arithmetische Mittel verwendet, erhält ein stark verzerrtes Bild. Nur mit dem CAGR, dem geometrischen Mittel unter Berücksichtigung des Zinseszinses, lässt sich die tatsächliche Wachstumsrate Ihres Vermögens ehrlich beurteilen.
Portfolio-Performance mit dem CAGR-Rechner prüfen
Wenn Ihnen die Berechnung der Wurzel mit dem Bruchexponenten (1/n) und der Dezimalstellen von Hand zu mühsam ist, empfehle ich einen Rechner, der sofort nach der Eingabe auch den jährlichen Wachstumsverlauf mit Zinseszins simuliert.
Kostenlos · ohne Anmeldung · Jahresverlauf des Zinseszins-Wachstums als Tabelle
Die Bedienung des Tools ist denkbar einfach:
- Tragen Sie den Anfangswert (Start Value) und den Endwert (End Value) ein.
- Legen Sie die Laufzeit der Anlage (in Jahren) fest.
- Sofort nach der Eingabe wird in der Hauptkarte Ihre durchschnittliche jährliche Wachstumsrate (CAGR) in % auf die Nachkommastelle genau angezeigt.
- Zusätzlich erscheint im Detailbericht darunter automatisch eine Tabelle mit den simulierten Jahreswerten, die zeigt, wie das Vermögen mit diesem CAGR Jahr für Jahr schrittweise gewachsen wäre. So erkennen Sie die Entwicklung Ihres Kapitals auf einen Blick.
Fazit
Das Wesen der langfristigen Geldanlage liegt darin, trotz aller Schwankungen die Kraft des Zinseszinses tatsächlich zu nutzen. Lassen Sie sich nicht von der Scheinrendite ohne Zinseszins täuschen. Prüfen Sie bei der Bewertung Ihrer Anlagen mit dem CAGR-Rechner nüchtern die effektive Rendite nach dem geometrischen Mittel – und führen Sie damit ein vernünftiges, kluges Portfolio-Rebalancing durch.
Kostenlos · ohne Anmeldung · Jahresverlauf des Zinseszins-Wachstums als Tabelle
Häufig gestellte Fragen
Ist eine Anlage mit höherem CAGR automatisch die bessere Wahl?
Theoretisch wächst das Vermögen dabei zwar schneller, doch Sie sollten unbedingt auch die Risikokennzahlen Volatilität (Volatility) und maximalen Verlust (Maximum Drawdown, MDD) danebenhalten.
Eine Anlage mit 15 % CAGR pro Jahr, bei der Ihr Kapital zwischenzeitlich um die Hälfte (-50 %) eingebrochen ist, kann praktisch weniger geeignet sein als eine, die ohne große Ausschläge stetig und ruhig mit 12 % CAGR pro Jahr gewachsen ist. Für die Nerven der Anleger und das Durchhalten des Zinseszinses über lange Zeiträume ist Letztere oft die deutlich bessere Wahl für die Vermögensaufteilung.
Muss ich den CAGR je nach Zinsperiode (monatlich, vierteljährlich) anders berechnen?
Die durchschnittliche jährliche Wachstumsrate (CAGR) ist ihrem Namen nach ein absoluter Maßstab, der von der Verzinsung auf Jahresbasis (Annual) ausgeht.
Ganz gleich, wie oft die Zinsen zwischendurch monatlich oder vierteljährlich zinseszinswirksam gutgeschrieben wurden: Berechnet wird das geometrische Mittel nur aus zwei Datenpunkten, nämlich dem Anfangsbetrag und dem Endbetrag zum Jahresende. Sie können daher unabhängig von der Zinsperiode dieselbe Formel verwenden und die Ergebnisse vergleichen.
Damit eignet sich der CAGR sehr gut, um die Performance von Anlagen mit unterschiedlichen Zinsstrukturen direkt miteinander zu vergleichen.
Dieser Artikel beruht auf den allgemeinen Grundlagen der Renditebewertung mit Zinseszins aus der modernen Finanzwirtschaft. Er berücksichtigt weder Abzüge für die tatsächlich anfallende Steuer auf Veräußerungsgewinne noch den Kaufkraftverlust durch Inflation; die reale, kaufkraftbereinigte Rendite kann daher abweichen.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen