
Taschengeld-Buch für Kinder: 3 Regeln und Sparziele setzen
Inhalt
- 1. Der Kern der Finanzbildung: die drei Kategorien im Taschengeldbuch
- 2. Der ökonomische Wert des Belohnungsaufschubs (Delayed Gratification)
- So nutzen Sie das Dashboard des Finanzplaners für Kinder
- Fazit
- Der Mechanismus dahinter: Finanzbildung aus Sicht von Verhaltensökonomie und Entwicklungspsychologie
- Die beste Lösung je nach Situation: Vergleich und Entscheidungshilfe
- Die 5 häufigsten Fehler und wie Sie sie vermeiden
- Schritt für Schritt: Der Ablauf in der Praxis
- 7 Tipps für den Alltag mit dem Taschengeldbuch
- Entscheidungsbaum: Welches Taschengeldsystem passt zu meinem Kind?
- Wichtige Begriffe und Spickzettel in einem Satz
- Häufig gestellte Fragen
Für Kinder, die in einer modernen Marktwirtschaft aufwachsen, ist Finanzbildung (Financial Literacy) mindestens so wichtig wie Deutsch, Mathe und Englisch.
Wer Kindern Taschengeld einfach in die Hand drückt und sie damit allein lässt, oder umgekehrt als Eltern jedes Mal bezahlt, sobald etwas gebraucht wird, behindert den Aufbau gesunder Konsumgewohnheiten. Der Einstieg in die Finanzbildung gelingt, wenn Kinder ihr Taschengeld selbst aufschreiben, Prioritäten beim Ausgeben setzen und ein Sparziel festlegen, das sie dann tatsächlich erreichen – diese Erfolgserfahrung ist entscheidend. Dieser Beitrag erklärt die drei Grundregeln für das Taschengeldbuch von Kindern und zeigt, wie Sie einen Sparplaner mit Zielfunktion nutzen.
Zusammenfassung ① Die drei Kategorien im Taschengeldbuch: Einnahmen (Einkommen), Ausgaben und Erspartes – so lernen Kinder die drei Grundachsen des Wirtschaftens kennen. ② Sparplan für die Wunschliste: Das Kind notiert den Preis des gewünschten Spielzeugs, spart jeden Monat selbst einen kleinen Betrag und verfolgt, wie viel Prozent des Ziels es bereits erreicht hat. So entsteht eine feste Gewohnheit. ③ Belohnungsaufschub trainieren: Impulskäufe zu widerstehen und ein Sparziel bis zum Ende durchzuhalten, stärkt die Fähigkeit zum Belohnungsaufschub (Delayed Gratification). Sie beeinflusst im Erwachsenenalter Kreditwürdigkeit und finanzielle Stabilität. ④ Mit einem digitalen Finanzplaner für das Taschengeldbuch lassen sich Einnahmen und Ausgaben einfach durchspielen. Außerdem sehen Kinder anschaulich, wie lange sie für ihren Wunsch noch sparen müssen, und können den Fortschritt an einem Fortschrittsbalken ablesen.
1. Der Kern der Finanzbildung: die drei Kategorien im Taschengeldbuch
Das Ausgabenheft eines Kindes sollte keine bloße Aufzählung sein. Es braucht eine Struktur mit drei Bereichen, damit das Kind lernt, sein Budget zu steuern.
- Einnahmen (Income): Hier trägt das Kind fortlaufend ein, was es bekommt – das regelmäßige Taschengeld von den Eltern, Prämien für gute Taten oder Geld, das es von Verwandten zum koreanischen Neujahrsfest nach der Verbeugung (Sebae) erhalten hat.
- Ausgaben (Expense): Das sind alle tatsächlichen Käufe, etwa Snacks im Kiosk, Schulsachen oder Geld für Spiele in der Spielhalle. Besonders lehrreich ist es, wenn das Kind selbst einkreist, was ein „Bedürfnis“ (Need) und was ein „Wunsch“ (Want) war, und darüber diskutiert.
- Erspartes (Savings): Dieses Geld wird nicht ausgegeben, sondern beiseitegelegt – für einen größeren Wert in der Zukunft oder für ein Spielzeug, das sich das Kind wünscht.
2. Der ökonomische Wert des Belohnungsaufschubs (Delayed Gratification)
Das eigentliche Ziel der Finanzbildung für Kinder ist, Warten zu lernen.
Der berühmte Marshmallow-Test der Stanford University gilt als Beleg dafür: Kinder, die der süßen Belohnung vor ihrer Nase (Ausgaben für Snacks) widerstehen und so ein größeres Ziel erreichen (das gewünschte Fahrrad, große Bausteinsets), zeigen im Lauf ihrer Entwicklung mehr Selbstbeherrschung und ein besseres Gespür für finanzielle Planung.
Wenn Eltern das nur mündlich predigen, wird es schnell als Nörgelei empfunden. Wirksamer ist ein System, das „den aktuellen Stand im Verhältnis zum Sparziel der Wunschliste“ als anschauliche Grafik zeigt, die das Kind täglich mit eigenen Augen sehen kann.
So nutzen Sie das Dashboard des Finanzplaners für Kinder
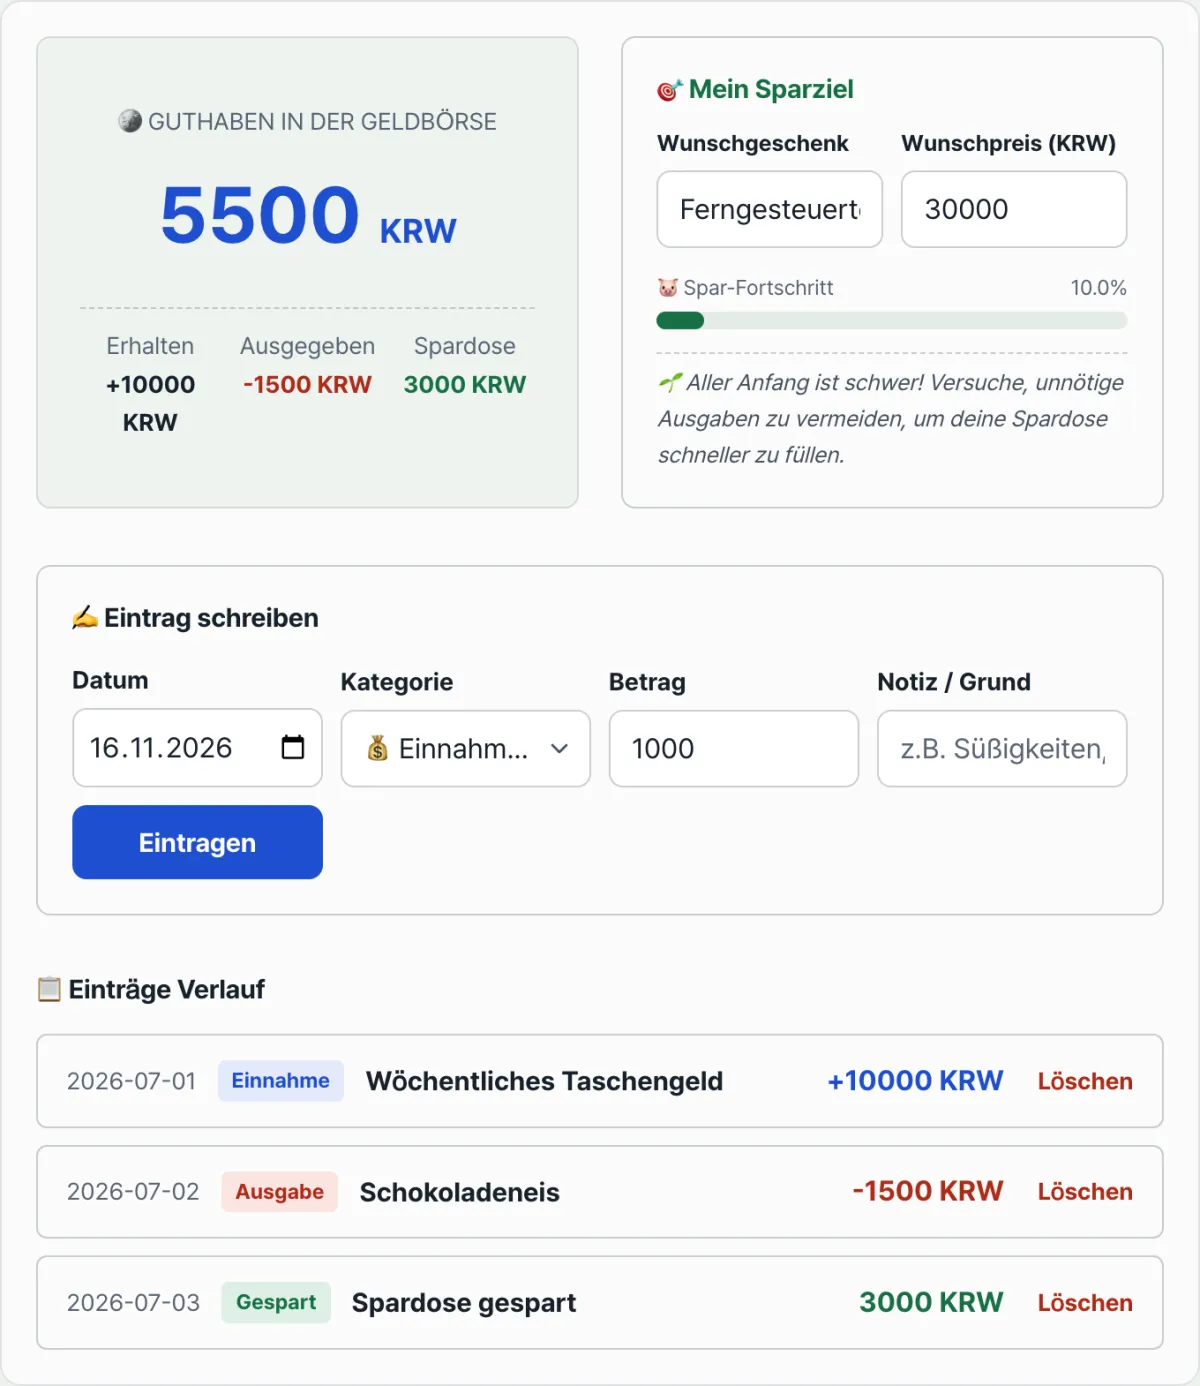
Mit Stift und Papier geraten Addition und Subtraktion im Taschengeldheft eines Kindes leicht durcheinander. Wenn Sie die Übersicht stattdessen clever und anschaulich führen möchten, speichern Sie sich unseren Planer als Lesezeichen und füllen Sie ihn gemeinsam mit Ihrem Kind aus.
Kostenlos · ohne Anmeldung · Sparfortschritt im Verhältnis zur Wunschliste und Countdown in Echtzeit
Die Bedienung des „Taschengeld- & Sparplaner für Kinder“ ist einfach und übersichtlich aufgebaut.
- Eigene Wunschliste anlegen: Tragen Sie den Namen des gewünschten Gegenstands und den Zielbetrag ein.
- Buchungen erfassen: Bekommt das Kind Taschengeld, wird der Betrag unter „Einnahmen“ eingetragen. Kauft es Snacks oder Spielzeug, kommt er unter „Ausgaben“, und wandert Geld in die Spardose, unter „Erspartes“. Jeweils Betrag und Beschreibung eingeben und auf die Schaltfläche zum Speichern klicken.
- Sofort nach dem Speichern zeigt das Dashboard den aktuell verfügbaren Gesamtbetrag, das angesparte Guthaben und die Zielerreichung der Wunschliste in Prozent als hübschen Fortschrittsbalken.
- Auf Basis der bisherigen Ausgaben und Ersparnisse wird außerdem automatisch berechnet, wie viele Tage das Kind noch sparen muss, um sich das Wunschspielzeug leisten zu können (Countdown bis zum Stichtag). Das motiviert Kinder zusätzlich zum Sparen.
Fazit
Frühe Finanzbildung vermittelt mehr als Techniken zum Vermögensaufbau. Sie ist eine wertvolle Charakterbildung, die die Fähigkeit stärkt, selbstständig vernünftige Entscheidungen innerhalb eines begrenzten Budgets zu treffen. Legen Sie den digitalen Finanzplaner für das Taschengeldbuch als Verknüpfung auf dem Startbildschirm Ihres Kindes ab. Würdigen Sie bei der wöchentlichen Taschengeldabrechnung den Sparfortschritt Ihres Kindes. So geben Sie ihm ein Leben lang tragfähige wirtschaftliche Werte mit, zu denen auch der wertschätzende Umgang mit Geld gehört.
Kostenlos · ohne Anmeldung · Sparfortschritt im Verhältnis zur Wunschliste und Countdown in Echtzeit
Der Mechanismus dahinter: Finanzbildung aus Sicht von Verhaltensökonomie und Entwicklungspsychologie
Taschengelderziehung ist mehr als Addieren und Subtrahieren. Sie ist ein anspruchsvoller Lernprozess, in dem die kognitiven Entwicklungsstufen von Kindern und Prinzipien der Verhaltensökonomie zusammenwirken.
1. Piagets Stufen der kognitiven Entwicklung und das Geldverständnis
Nach Jean Piagets Theorie der kognitiven Entwicklung erwerben Kinder erst in der konkret-operationalen Stufe (Concrete Operational Stage), die etwa das 7. bis 11. Lebensjahr umfasst, logisches Denken, den Begriff der Invarianz (Conservation) und grundlegende Rechenfähigkeiten im Umgang mit Geld. Kinder dieses Alters verstehen Konzepte nur anhand konkreter Gegenstände oder Zahlen, die sie sehen können. Statt abstrakter Begriffe wie „Kredit“ oder „Wert“ ist es daher unerlässlich, den Geldfluss sichtbar zu machen – mit Münzen, Scheinen oder einem anschaulichen digitalen Fortschrittsbalken (Progress Bar).
2. Belohnungsaufschub und hyperbolische Diskontierung (Hyperbolic Discounting)
In der Verhaltensökonomie wird das Phänomen, dass Menschen eine Belohnung in der Gegenwart höher bewerten als eine in der Zukunft, mit der Diskontrate (Discount Rate) beschrieben. Als Formel ausgedrückt ergibt sich die hyperbolische Diskontierungsfunktion V = A/1 + kD.
- V: gegenwärtiger Wert der Belohnung (Subjective Value)
- A: objektive Größe der Belohnung (Amount of reward)
- D: Verzögerung bis zur Belohnung (Delay)
- k: Diskontparameter, der die Impulsivität einer Person beschreibt (Discount rate)
Bei Kindern ist der Wert k, der die Impulsivität ausdrückt, im Vergleich zu Erwachsenen sehr groß. Wird die Zeit D nur etwas länger, sinkt der Wert V der künftigen Belohnung stark ab. Deshalb entscheiden sich Kinder für ein eisgekühltes Eis für 3.000 Won sofort, statt für das große Spielzeug in einem Monat. Ein Hilfsmittel, das diese zeitliche Lücke D überbrücken hilft, ist die sichtbare Zielerreichung in Prozent (aktueller Sparbetrag/Zielbetrag × 100). Sieht das Kind jede Woche, wie der Prozentwert steigt, rückt die künftige Belohnung aus der Abstraktion in greifbare Nähe, und der Wert k sinkt.
3. Das Drei-Umschläge-Prinzip (The 3-Envelope / 3-Jar Allocation)
Das klassischste und zugleich wirkungsvollste Modell der Finanzbildung besteht darin, die Einnahmen verbindlich auf drei Bereiche aufzuteilen. Total Allowance = Spend (50%) + Save/Wishlist (30%) + Give/Donate (20%) Diese feste Aufteilung prägt dem Kind den Begriff der Budgetbeschränkung (Budget Constraint) ein: Man kann nicht das ganze erhaltene Geld ausgeben. Besonders der Umschlag fürs Spenden und Teilen (Give) spielt eine wichtige Rolle, weil er die gesellschaftliche Funktion von Geld und Mitgefühl fördert.
4. Opportunitätskosten (Opportunity Cost) greifbar machen
Damit Kinder Opportunitätskosten, einen Kernbegriff der Wirtschaftslehre, spüren können, sollte man ihn auf kleine Entscheidungen des Alltags anwenden. Möchte Ihr Kind zum Beispiel einen Snack für 3.000 Won kaufen (Option A), können Sie fragen: „Wenn du diesen Snack kaufst, verschiebt sich der Tag, an dem du dir die Spielkonsole für 50.000 Won (Option B) leisten kannst, um 3 Tage nach hinten. Möchtest du den Snack trotzdem essen?“ So erkennt das Kind das Wesen der Opportunitätskosten: Geld auszugeben bedeutet nicht nur, dass der Geldbeutel leichter wird, sondern dass man Zeit auf dem Weg zu seinem größeren Ziel bezahlt.
Die beste Lösung je nach Situation: Vergleich und Entscheidungshilfe
Je nach Alter und Persönlichkeit Ihres Kindes eignen sich unterschiedliche Hilfsmittel für die Taschengeldverwaltung. Mit der folgenden „Methodenmatrix für die Finanzbildung von Kindern“ finden Sie das passende Werkzeug.
| Medium / Werkzeugtyp | Sparschwein mit Münzen und Scheinen (Cash & Jars) | Taschengeldheft aus Papier (Paper Ledger) | Banking-App und Debitkarte (Banking App) | Digitales Haushaltsbuch mit Spielelementen (Gamified Ledger) |
|---|---|---|---|---|
| Haptik (Tangibility) | Sehr hoch (man fasst das Geld an und spürt das Gewicht) | Mittel (man schreibt selbst) | Sehr gering (unsichtbare Zahlen) | Mittel (visuelle Interaktion) |
| Rechentraining (Math Skills) | Hoch (Wechselgeld berechnen) | Sehr hoch (ständiges Addieren und Subtrahieren) | Gering (wird automatisch berechnet) | Mittel (Zusammenhänge werden begreiflich) |
| Sparziel sichtbar machen (Goal Visual) | Gering (der Inhalt ist nicht zu sehen) | Gering (ohne eigene Grafik nicht erkennbar) | Mittel (nur der Kontostand als Zahl) | Sehr hoch (Fortschrittsbalken, Anzeige des Zieldatums) |
| Risiko von Verlust und Beschädigung (Loss Risk) | Hoch (Münzen gehen verloren, Scheine können reißen) | Mittel (das Heft kann verloren gehen) | Gering (Passwortschutz) | Null (Speicherung in der Cloud oder lokal) |
| Empfohlenes Alter | 6 bis 8 Jahre (Geld physisch begreifen) | 8 bis 10 Jahre (Phase des grundlegenden Rechentrainings) | Ab 13 Jahren (Einstieg in die reale Wirtschaft) | 9 bis 12 Jahre (Phase der Zielorientierung) |
In der Grundschulzeit (9 bis 12 Jahre) schlägt ein digitales Taschengeldbuch die ideale Brücke: Es spart den Aufwand mit Papier und motiviert durch die visuelle Darstellung besonders stark.
Die 5 häufigsten Fehler und wie Sie sie vermeiden
Kleine Fehler der Eltern können die Einstellung eines Kindes zu Geld ein Leben lang prägen. Prüfen Sie, ob Sie diese 5 Erziehungsfehler vermeiden.
- Taschengeld vorschießen, wenn das Budget aufgebraucht ist (Schulden als Gewohnheit): Wenn Ihr Kind sagt, sein Taschengeld sei aufgebraucht, und um das der nächsten Woche bittet, sollten Sie nicht zustimmen. Wer künftiges Einkommen vorzieht, legt den Grundstein für eine ungesunde Schuldengewohnheit. Lassen Sie Ihr Kind den Frust eines Kontostands von 0 Won ganz bewusst erleben.
- Gute Noten oder Hausaufgaben mit Geld belohnen: Belohnungen nach dem Muster „Für eine 1 in der Klassenarbeit bekommst du 10.000 Won“ oder „Wenn du die Hausaufgaben fertig hast, gibt es 5.000 Won“ zerstören die „intrinsische Motivation“ (Intrinsic Motivation) fürs Lernen. Damit das Lernen nicht zum Geschäft wird, sollten Sie Geld nur an körperliche Arbeit wie Aufgaben im Haushalt koppeln.
- Kleine unnötige Ausgaben übermäßig kontrollieren oder verbieten: Will Ihr Kind etwa Slime oder billiges Spielzeug kaufen, sollten Sie es nicht mit Gewalt davon abhalten. Bei kleinen Beträgen bis 5.000 Won entwickelt sich ein gutes Gespür fürs Einkaufen erst durch die „kleine Fehlerfahrung“: selbst kaufen, nach wenigen Tagen ist das Ding kaputt, und man ärgert sich.
- Unregelmäßig Geld geben, wenn es gerade passt: Taschengeld ohne festen Termin und festen Betrag macht eine Budgetplanung (Budgeting) unmöglich. Zahlen Sie jede Woche am selben Wochentag zur selben Zeit einen festen Betrag aus, damit Ihr Kind den Geldfluss vorhersehen kann.
- Sparziel und Feedback-Gespräch auslassen: Wenn nur aufgeschrieben wird und sonst nichts passiert, bleibt es eine sinnlose Zahlenreihe. Blicken Sie jede Woche vor der Auszahlung gemeinsam auf die Ausgaben der Vorwoche zurück und schauen Sie sich an, wie weit die Grafik der Wunschliste gewachsen ist. Das sollten Sie nicht auslassen.
Schritt für Schritt: Der Ablauf in der Praxis
Mit diesem Ablauf in 5 Schritten verankern Sie gesunde Finanzgewohnheiten bei Ihrem Kind dauerhaft.
- Schritt 1 (Einigung und Regeln festlegen): Setzen Sie sich mit Ihrem Kind zusammen und vereinbaren Sie genau, wie viel Taschengeld es jede Woche bekommt und an welchem Wochentag es ausgezahlt wird (z. B. sonntags um 20 Uhr).
- Schritt 2 (Wunschliste und tatsächlichen Preis festlegen): Ihr Kind wählt den Gegenstand, den es sich am meisten wünscht. Recherchieren Sie online den tatsächlichen Preis (inklusive Versandkosten) und tragen Sie ihn im digitalen Taschengeldbuch als Sparziel ein.
- Schritt 3 (Aufteilung nach 50/30/20): Sobald das Taschengeld ausgezahlt ist, teilen Sie es sofort auf und tragen es ein: 50 % zum Ausgeben, 30 % zum Sparen für die Wunschliste, 20 % zum Teilen/Spenden oder als Notgroschen.
- Schritt 4 (Wöchentlicher Kassensturz und Eintragen): Öffnen Sie jede Woche kurz vor der Auszahlung gemeinsam mit Ihrem Kind den digitalen Taschengeldplaner, tragen Sie alle Ausgaben der Woche lückenlos ein und sprechen Sie über Opportunitätskosten.
- Schritt 5 (Meilensteine feiern und auswerten): Jedes Mal, wenn das Sparziel 25 %, 50 % und 75 % überschreitet, klatschen Sie gemeinsam und ermutigen Ihr Kind. Wenn es schließlich 100 % erreicht und den Wunschgegenstand kauft, loben Sie vor allem seine Geduld und weniger den Wert des Gegenstands.
7 Tipps für den Alltag mit dem Taschengeldbuch
Diese 7 praxiserprobten Tipps für Eltern beruhen auf zahlreichen Erfahrungen aus der Familienfinanzberatung und auf Erkenntnissen der Entwicklungspsychologie.
- Eine Faustformel für die Höhe des Taschengelds nach Alter oder Klassenstufe: Wenn Sie nicht wissen, wie viel Taschengeld angemessen ist, probieren Sie die Formel [Alter × 1.000 Won pro Woche] oder [Klassenstufe × 2.000 Won pro Woche]. (Beispiel: 11 Jahre = 11.000 Won pro Woche oder 4. Klasse = 8.000 Won pro Woche.) Den Grundbetrag können Sie an das regionale Preisniveau anpassen.
- Nur „zusätzliche Arbeit“ bezahlen, nicht selbstverständliche Pflichten: Das eigene Zimmer aufräumen oder nach dem Essen das eigene Geschirr wegräumen gehört selbstverständlich dazu. Belohnen Sie das nicht mit Geld. Bezahlen Sie einen fairen Lohn nur für „Arbeiten, für die man sonst eine externe Hilfe holen würde“, etwa dem Vater beim Autowaschen helfen, die Balkonfenster putzen oder dem jüngeren Geschwister eine Stunde beim Lernen helfen.
- Kleine „sichere Fehler“ (Safe Failure) zulassen: Ein Kind, das schon früh ein Produkt für 3.000 Won gekauft und das bitter bereut hat, kauft später kein Auto für 30 Millionen Won und keine Aktien aus einer Laune heraus. Betrachten Sie Verschwendung im Rahmen eines kleinen Budgets als günstiges Lehrgeld und lassen Sie sie zu.
- Zinseszins erklären mit dem „Eltern-Zinsbonus“ (Parental Matching Interest): Zahlen Sie am Ende jedes Monats 10 % des gesparten Betrags Ihres Kindes als „Zinsen“ zusätzlich ein. Wie bei einem Matching-Programm im Unternehmen steigt dadurch die Sparlust Ihres Kindes enorm, und es begreift ganz intuitiv, wie Zinsen und Zinseszins bei Finanzinstituten funktionieren.
- Der Sonntagabend ist der beste Auszahltermin: Der Montagmorgen ist zu hektisch, und freitags führt der Wochenendbeginn leicht zu Impulskäufen. Am Sonntagabend ziehen Sie in Ruhe Bilanz über die vergangene Woche und planen in Ruhe das Budget der neuen Woche. Das hat den größten Lerneffekt.
- Große Geldgeschenke zu Geburtstag oder Feiertagen in ein langfristiges Anlagekonto fließen lassen: Geldgeschenke von Verwandten ab 100.000 Won gehören nicht in den Umschlag fürs Ausgeben. Öffnen Sie gemeinsam mit Ihrem Kind eine Broker-App und kaufen Sie selbst einen Indexfonds oder solide Aktien. Wenn das Kind sieht, wie das Depot auf seinen Namen wächst, entwickelt es einen Blick für Wirtschaftsnachrichten.
- Eltern führen ebenfalls ein digitales Haushaltsbuch und teilen einen Teil des „Familienbudgets“: Verlangen Sie das Aufschreiben nicht nur von Ihrem Kind. Zeigen Sie auch Ihre eigene Zielgrafik und sagen Sie zum Beispiel: „Wir sparen in diesem Monat auch bei den Restaurantbesuchen und legen das Geld für unseren Familienurlaub zurück.“ Kinder lernen, indem sie ihren Eltern zuschauen.
Entscheidungsbaum: Welches Taschengeldsystem passt zu meinem Kind?
Wählen Sie das passende Werkzeug passend zur Entwicklungsstufe Ihres Kindes, damit keine Verwirrung entsteht.
- Alter 6 bis 8 Jahre (Vorschule und 1.–2. Klasse) ➔ 3 durchsichtige Spargläser (echtes Geld): Am wichtigsten ist, dass Ihr Kind das Klimpern und das Volumen der Münzen mit Augen und Händen erlebt.
- Alter 9 bis 12 Jahre (3.–6. Klasse) ➔ Digitales Taschengeldbuch und Wunschlisten-Planer: Wenn Ihr Kind sicher addieren und subtrahieren kann, beginnen Sie mit der Verwaltung über ein digitales Dashboard auf Smartphone oder PC, bei der der Fortschritt zum Sparziel und anschauliche Grafiken im Mittelpunkt stehen.
- Alter ab 13 Jahren (ab der weiterführenden Schule) ➔ Debitkarte für Minderjährige auf den Namen des Kindes und eigene Banking-App: Setzen Sie Ihr Kind einer echten Fintech-Umgebung aus, damit es sich selbstständig an Mobile Banking in der realen Wirtschaft gewöhnt, etwa an kontaktloses Bezahlen, Überweisungen und das Aufladen von Fahrkarten.
Wichtige Begriffe und Spickzettel in einem Satz
Diese Schlüsselbegriffe der Finanzbildung sollten Eltern kennen und im Gespräch mit ihrem Kind über Geld verwenden.
- Finanzkompetenz (Financial Literacy): Das Wissen darüber, wie man Geld verdient, spart, vermehrt und ausgibt, um vernünftige Entscheidungen zu treffen – eine Fähigkeit, die man ein Leben lang braucht.
- Belohnungsaufschub (Delayed Gratification): Die Fähigkeit, aktuelle Wünsche und Impulse freiwillig zurückzustellen und zu kontrollieren, um später eine größere Belohnung zu erhalten.
- Opportunitätskosten (Opportunity Cost): Der Wert der besten Alternative, auf die man verzichtet, wenn man sich für etwas entscheidet. (Wer ein Eis kauft, rückt den Kauf eines Spielzeugs in die Ferne.)
- Wunschliste (Wishlist): Ein konkretes Ziel, das sich Ihr Kind nicht spontan aus einer Laune heraus wünscht, sondern für das es bewusst viel Zeit und Mühe (Sparen) investieren möchte.
- Drei Umschläge (Spend/Save/Give): Ein System zur Budgetkontrolle, bei dem das Taschengeld sofort nach Erhalt auf drei Zwecke aufgeteilt wird: Ausgeben, Sparen und Spenden bzw. Notgroschen.
- Sparen mit Eltern-Zuschuss (Parent Matching): Eine Übung, bei der die Eltern auf die vom Kind gesparte Summe anteilig einen zusätzlichen Anreiz (Zinsen) obendrauf legen.
Häufig gestellte Fragen
Wir beantworten hier die Fragen, die Eltern im Alltag am meisten beschäftigen.
Q1. Wie viel Taschengeld sollte mein Kind pro Woche bekommen?
A1. Das hängt vom Einkommen der Familie und vom Preisniveau vor Ort ab. Als gängige Faustregel empfehlen Fachleute „Alter × 1.000 Won“ oder „Schuljahr × 2.000 Won“ (pro Woche). Wichtiger als die Höhe ist, dass Sie als Eltern klar festlegen, ob notwendige Ausgaben Ihres Kindes (z. B. Schulmaterial) im Taschengeld enthalten sind oder ob es nur reines Geld für Snacks bekommt.
Q2. Sollte ich Hausarbeit mit Geld belohnen? Ich fürchte, mein Kind hilft dann nur noch, wenn es bezahlt wird.
A2. Trennen Sie konsequent zwischen selbstverständlichen Pflichten („Basic chores“) als Familienmitglied und zusätzlicher Arbeit („Extra chores“), die eine Bezahlung wert ist. Fürs Aufräumen des eigenen Zimmers oder fürs Abräumen des eigenen Geschirrs nach dem Essen sollten Sie niemals Geld geben. Das Auto von Papa zu waschen, den Müll zu trennen und wegzubringen oder Mama oder Papa die weißen Haare auszuzupfen, ist dagegen vergleichbar mit einem Nebenjob außer Haus. Hier ist es sinnvoll, zu bezahlen, um den Wert von Arbeit zu vermitteln.
Q3. Muss ich das Taschengeld ersetzen, wenn mein Kind es verliert oder ihm gestohlen wird?
A3. Nein, ersetzen Sie es auf keinen Fall. So wie weder der Staat noch die Bank einem Erwachsenen sein verlorenes Portemonnaie ersetzt, muss auch ein Kind die Verantwortung für den nachlässigen Umgang mit seinem Geld selbst tragen. Das mag hart wirken, doch so lernt Ihr Kind, Geld nicht achtlos in die Hosentasche zu stopfen, sondern sorgfältig im Portemonnaie aufzubewahren. Ist Ihr Kind sehr traurig, spenden Sie ihm ausreichend emotionalen Trost, ziehen Sie aber bei finanziellem Ersatz eine klare Grenze.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen