
Libreta de ahorro y paga para niños: 3 reglas y metas de ahorro
Contenido
- 1. La clave para desarrollar la alfabetización financiera: el método de las 3 categorías de la cartilla de ahorro y paga
- 2. El valor económico de la gratificación aplazada (delayed gratification)
- Cómo usar el panel del planificador financiero infantil
- Conclusión
- Mecanismos clave: la educación financiera vista desde la economía del comportamiento y la psicología del desarrollo
- Guía de configuración óptima y análisis comparativo según la situación
- Los 5 errores fatales más habituales y cómo evitarlos
- Flujo de trabajo práctico paso a paso
- 7 consejos para aprovechar la cartilla de ingresos y gastos
- Árbol de decisión final: ¿qué sistema de paga encaja con mi hijo?
- Glosario de términos clave y resumen de una línea
- Preguntas frecuentes
Para los niños que viven en la sociedad capitalista moderna, la educación en "alfabetización financiera" (financial literacy) es tan importante como aprender lengua, matemáticas y ciencias.
Darles la paga sin más y dejarlos a su suerte, o, por el contrario, comprarles los padres todo lo que necesitan, obstaculiza la formación de hábitos de consumo correctos. El punto de partida de la educación financiera es que el niño registre él mismo su paga, establezca prioridades de gasto y viva la experiencia de éxito que supone fijar un objetivo de ahorro y alcanzarlo. Aquí tienes las 3 reglas para llevar una cartilla de ahorro y paga infantil y cómo usar un planificador de metas.
Resumen ① Las 3 categorías de la cartilla de ahorro y paga: enseñar la noción económica básica de los tres ejes: el dinero que entra (ingresos), el que sale (gastos) y el que se guarda (ahorro). ② Plan de ahorro con lista de deseos: fijar el precio del juguete que el niño quiere y ahorrar cada mes una pequeña cantidad por su cuenta, siguiendo el porcentaje de cumplimiento de la meta (%), para consolidar el hábito. ③ Entrenamiento en espera y recompensa: la capacidad de "gratificación aplazada" (delayed gratification), que se siente al superar la compra impulsiva y cumplir hasta el final un objetivo de ahorro, determina el historial crediticio y la estabilidad financiera en la edad adulta. ④ Con el planificador financiero digital de cartilla de ahorro y paga puedes simular fácilmente el detalle de ingresos y gastos y ver de forma intuitiva los días de ahorro que faltan y la barra de progreso para alcanzar la meta de la lista de deseos.
1. La clave para desarrollar la alfabetización financiera: el método de las 3 categorías de la cartilla de ahorro y paga
El registro de gastos que el niño debe anotar no es una simple lista, sino que debe tener las 3 estructuras que entrenan el control del presupuesto.
- Ingresos (Income): la paga periódica que recibe de sus padres, los bonus por hacer algo bueno, el dinero que recibe de los mayores de la familia por Año Nuevo, etc., todo se anota de forma acumulada.
- Gastos (Expense): los snacks de la tienda, la compra de material escolar, las monedas para las máquinas recreativas, etc.; es decir, lo que realmente ha consumido. Aquí resulta muy educativo que el propio niño marque con un círculo si es un gasto "necesario" (need) o "deseado" (want) y lo comentéis juntos.
- Ahorro (Savings): el dinero que no se gasta y se reserva aparte para un valor mayor en el futuro o para el juguete que quiere tener.
2. El valor económico de la gratificación aplazada (delayed gratification)
El objetivo último de la educación financiera infantil es "aprender a esperar".
Como demostró el famoso experimento del malvavisco de la Universidad de Stanford, el niño que ha sido capaz de resistir la recompensa dulce e inmediata (el gasto en snacks) y alcanzar una meta mayor (la bicicleta que quiere, un bloque de construcción grande, etc.) muestra en su desarrollo una mayor autocontrol y un mejor sentido para planificar sus finanzas.
Si los padres solo lo sermonean de palabra, es fácil que el niño lo tome como una regañina; por eso, para maximizar el efecto hay que crear un sistema que le muestre "el porcentaje de cumplimiento actual respecto a la cantidad objetivo de ahorro de la lista de deseos" en un gráfico visual que pueda ver con sus propios ojos cada día.
Cómo usar el panel del planificador financiero infantil
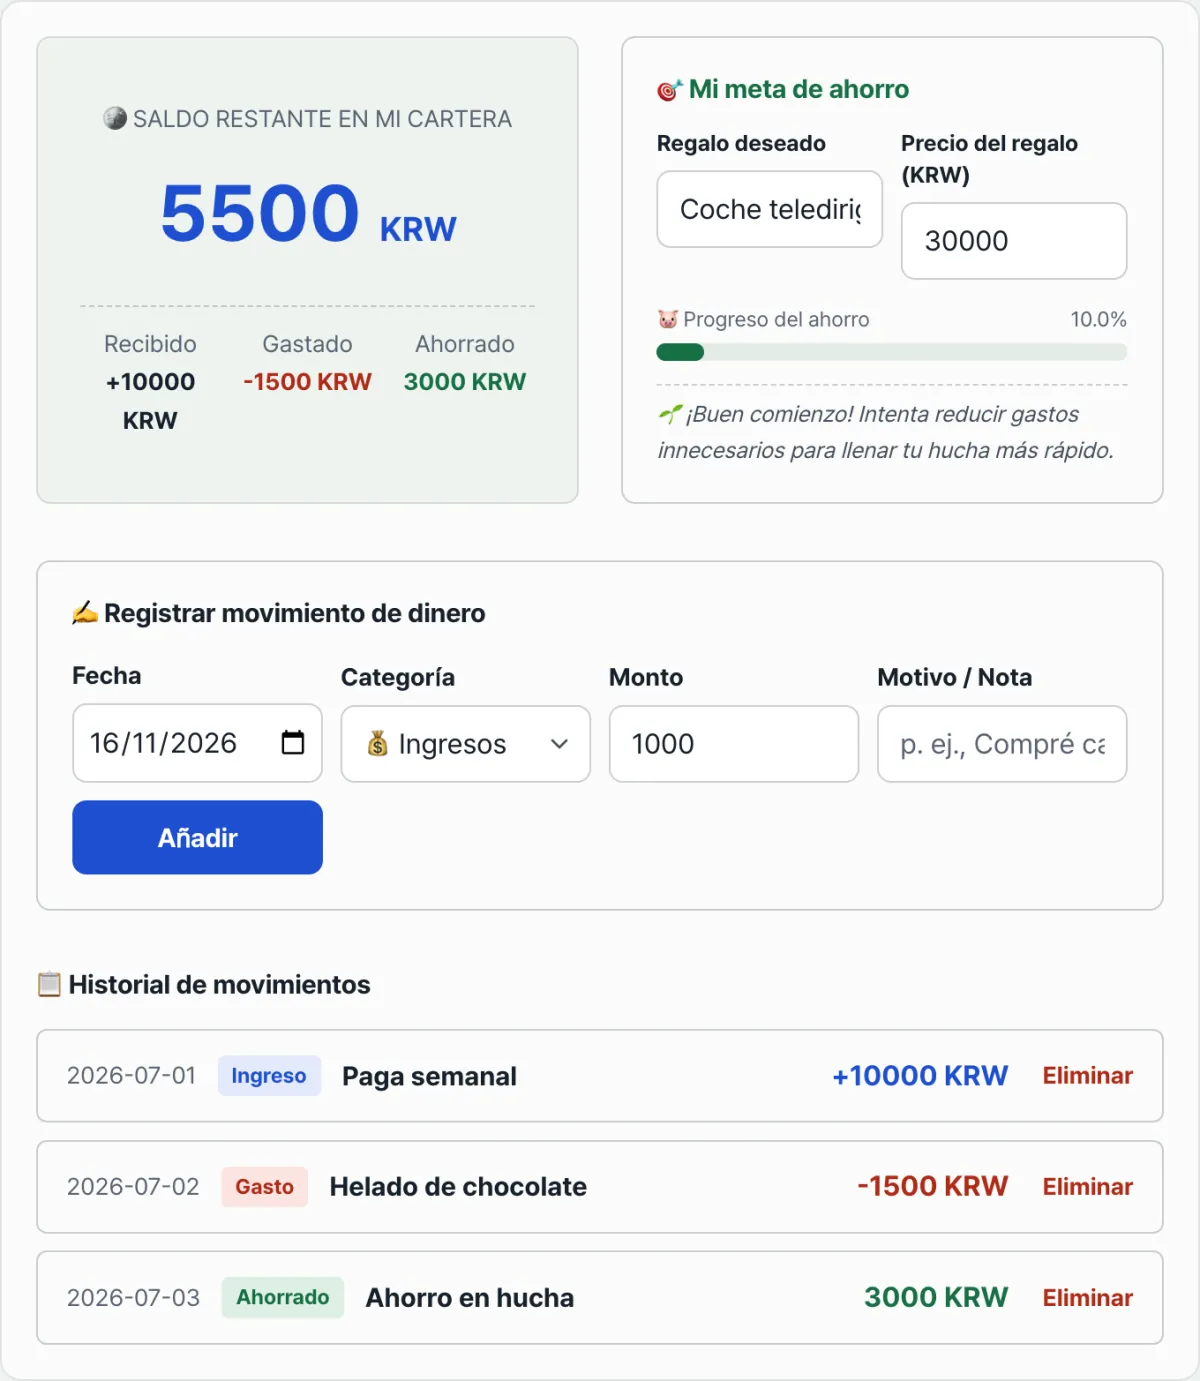
Para gestionar de forma inteligente e intuitiva la cartilla de paga de un niño pequeño, cuyas sumas y restas se desordenan cada vez que las hace a lápiz y papel, guarda en favoritos el planificador financiero infantil y complétalo junto a tu hijo o hija.
Gratis · sin registro · porcentaje de ahorro alcanzado frente a tu lista de deseos y cuenta atrás actualizados al instante
Usar la herramienta es muy fácil y está organizado de forma muy cercana.
- Configura tu lista de deseos: escribe el nombre del objeto que quieres y la cantidad objetivo.
- Introduce los movimientos: cuando recibe la paga, en "Ingresos"; cuando compra un snack o un juguete, en "Gastos"; cuando mete dinero en la hucha, en "Ahorro". Anota la cantidad y el concepto en cada uno y pulsa el botón de registrar.
- En cuanto registras, en el panel principal se visualiza el saldo total disponible actual, el ahorro acumulado y el porcentaje de cumplimiento de la meta de la lista de deseos en una bonita barra de progreso.
- Además, a partir de la evolución actual de gastos y ahorro, se calcula automáticamente la cuenta atrás (D-Day) con los días que quedan de ahorro para poder comprar el juguete soñado, lo que estimula activamente las ganas de ahorrar del niño.
Conclusión
La educación financiera temprana va más allá de la técnica para acumular riqueza: es una excelente educación en valores que cultiva "la capacidad de ser autónomo y tomar decisiones razonables dentro de un presupuesto limitado". Añade el planificador financiero digital de cartilla de ahorro y paga a la pantalla de inicio del móvil de tu hijo o hija, y en el momento semanal de cuadrar la paga anímale al ver el avance del ahorro que ha logrado; así le transmitirás con éxito un bien económico para toda la vida: tratar el dinero con respeto.
Gratis · sin registro · porcentaje de ahorro alcanzado frente a tu lista de deseos y cuenta atrás actualizados al instante
Mecanismos clave: la educación financiera vista desde la economía del comportamiento y la psicología del desarrollo
La educación sobre la paga infantil no es simple suma y resta. Es un proceso de entrenamiento muy elaborado en el que se combinan las etapas del desarrollo cognitivo de los niños con principios de la economía del comportamiento.
1. Las etapas del desarrollo cognitivo de Piaget y el concepto de dinero
Según la teoría del desarrollo cognitivo de Jean Piaget, los niños entran en la etapa de las operaciones concretas (concrete operational stage) entre los 7 y los 11 años y es entonces cuando adquieren el pensamiento lógico, la noción de conservación y una capacidad básica de cálculo aritmético con dinero. En esta etapa, los niños solo pueden entender los conceptos a través de objetos concretos y visibles o de números. Por eso es imprescindible mostrarles el flujo de los bienes de forma visual mediante monedas, billetes o una barra de progreso digital intuitiva, más que mediante conceptos abstractos como el "crédito" o el "valor".
2. La recompensa demorada y el descuento hiperbólico (hyperbolic discounting)
En la economía del comportamiento se explica con la "tasa de descuento" (discount rate) el fenómeno por el cual las personas valoran más la recompensa presente que la futura. Expresado en fórmula, se representa con la función de descuento hiperbólico V = A/1 + kD.
- V: valor presente de la recompensa (subjective value)
- A: magnitud objetiva de la recompensa (amount of reward)
- D: tiempo de demora hasta la recompensa (delay)
- k: parámetro de la tasa de descuento que indica la impulsividad de la persona (discount rate)
Los niños tienen un valor de k, que refleja la impulsividad, mucho mayor que el de los adultos. Es decir, basta con que el tiempo D se alargue un poco para que el valor V de la recompensa futura caiga en picado, y por eso eligen un helado de 3.000 wones ahora antes que un juguete enorme dentro de un mes. El dispositivo que ayuda a superar esa brecha temporal D es precisamente el porcentaje visual de cumplimiento de la meta (ahorro actual/cantidad objetivo × 100). Si el niño ve con sus ojos cómo sube el porcentaje cada semana, la recompensa futura deja de ser algo abstracto y se vuelve realista, lo que tiene el efecto de bajar el valor de k.
3. El presupuesto de los 3 sobres (The 3-Envelope / 3-Jar Allocation)
El marco más clásico y a la vez más potente de la educación financiera es repartir los ingresos a la fuerza en tres partes. Total Allowance = Spend (50%) + Save/Wishlist (30%) + Give/Donate (20%) Este reparto obligatorio graba en el niño el concepto de restricción presupuestaria (budget constraint): "no puedes gastarte todo el dinero que recibes". En especial, el sobre de donar/compartir (Give) cumple un papel importante para desarrollar la función social del dinero y la generosidad.
4. Hacer tangible el coste de oportunidad (opportunity cost)
Para que el niño experimente el coste de oportunidad, concepto central de la economía, hay que aplicárselo a las pequeñas decisiones de la vida diaria. Por ejemplo, cuando el niño quiere comprar un snack de 3.000 wones (opción A), los padres deberían preguntarle: "Si compras este snack, se retrasa 3 días la fecha en la que podrás comprar la consola de 50.000 wones que estás ahorrando (opción B). ¿Aun así quieres el snack?". Así el niño comprende la esencia del coste de oportunidad: gastar dinero no es solo que la cartera se quede más ligera, sino pagar tiempo para alcanzar una meta más grande.
Guía de configuración óptima y análisis comparativo según la situación
El medio más adecuado para gestionar la paga cambia según la edad y el carácter del niño. Usa la siguiente «matriz de metodologías para la educación financiera infantil» para elegir la herramienta que mejor encaje.
| Tipo de medio o herramienta | Hucha de monedas y billetes (Cash & Jars) | Cartilla de ingresos y gastos en papel (Paper Ledger) | App bancaria y tarjeta de débito (Banking App) | Cartilla digital gamificada (Gamified Ledger) |
|---|---|---|---|---|
| Tangibilidad física (Tangibility) | Muy alta (se toca y se siente el peso) | Media (se escribe a mano) | Muy baja (números que no se ven) | Media (interacción visual) |
| Práctica del cálculo aritmético (Math Skills) | Alta (calcular el cambio) | Muy alta (sumas y restas repetidas) | Baja (se calcula automáticamente) | Intermedia (comprensión de la relación conceptual) |
| Visualización de metas a largo plazo (Goal Visual) | Baja (el contenido no se ve) | Baja (sin un gráfico aparte, no se sabe) | Intermedia (solo muestra el saldo en números) | Muy alta (barra de progreso, cuenta atrás) |
| Riesgo de pérdida y deterioro (Loss Risk) | Alta (se pierden monedas, el papel se rompe) | Media (la cartilla se puede perder) | Baja (protegida con contraseña) | Nula (guardado en la nube o en el dispositivo) |
| Edad más recomendada | 6 a 8 años (comprensión física del dinero) | 8 a 10 años (etapa de entrenamiento del cálculo básico) | 13 años o más (entrada en la economía real) | 9 a 12 años (etapa de desarrollo de la orientación a metas) |
En los cursos intermedios de primaria (9 a 12 años), lo más recomendable es usar una herramienta de cartilla digital de ingresos y gastos, que reduce las molestias del papel y multiplica la motivación visual: es el puente ideal entre una etapa y otra.
Los 5 errores fatales más habituales y cómo evitarlos
Un pequeño error de los padres puede distorsionar para siempre la mentalidad económica de un hijo. Revisa estos 5 fallos de crianza que debes evitar sin excepción.
- Adelantar la paga cuando el presupuesto se ha agotado (crea hábitos de deuda): cuando el niño diga que ya gastó toda la paga y pida por adelantado la de la semana siguiente, no debes permitirlo. Es la semilla de un hábito de endeudamiento tóxico: gastar hoy el ingreso del futuro. Deja que sienta de verdad el dolor de tener un saldo de 0 wones.
- Poner recompensas económicas a tareas escolares o deberes básicos: el clásico «si sacas un 100 en el examen te doy 10,000 wones» o «si terminas los deberes, 5,000 wones» destruye la motivación intrínseca del niño por aprender. Para que el objetivo del estudio no se convierta en dinero, vincula el dinero solo a trabajo físico, como las tareas de la casa.
- Controlar y prohibir en exceso los gastos pequeños e inútiles: si quiere comprar un slime inútil o un juguete de mala calidad, no se lo impidas a la fuerza. Si se trata de un gasto pequeño, de 5,000 wones o menos, necesita vivirlo por sí mismo y comprobar cómo se rompe en unos días: esa «pequeña experiencia de fracaso» es lo que forja un buen criterio de consumo.
- Dar dinero de forma irregular, cuando te apetece: una paga sin fecha ni cantidad fija hace imposible elaborar un presupuesto. Debes entregar siempre la misma cantidad, el mismo día de la semana y a la misma hora, para que el niño pueda prever su flujo de dinero.
- Saltarse el tiempo de visualización de metas y de feedback: si solo se registra y ahí se acaba, no es más que una lista de números sin sentido. Antes de entregar la paga cada semana, revisa con él los gastos de la semana anterior y comprueba visualmente cuánto ha subido el gráfico de su lista de deseos. Esto no se debe omitir nunca.
Flujo de trabajo práctico paso a paso
Un proceso de 5 pasos para que los buenos hábitos financieros del niño se consoliden de verdad.
- Paso 1 (acuerdo y reglas): siéntate con tu hijo y acordad con precisión la cantidad fija de paga semanal y el día de entrega (por ejemplo, los domingos a las 8 de la noche). Dejadlo por escrito y en voz alta.
- Paso 2 (lista de deseos y precio real): elegid juntos el objeto que más le apetece tener, comprobad su precio real en internet (envío incluido) y configúralo como meta en la cartilla digital de ingresos y gastos.
- Paso 3 (activar el sistema de reparto 50/30/20): en cuanto reciba la paga, divide y registra de inmediato el 50 % para gastar, el 30 % para ahorrar para su lista de deseos y el 20 % para compartir o como fondo de emergencia.
- Paso 4 (cierre semanal y registro): justo antes de cada día de paga, abre con tu hijo el planificador digital de ingresos y gastos, anota sin olvidar nada los gastos de la semana y hablad sobre el coste de oportunidad.
- Paso 5 (celebrar los hitos y repasar): cada vez que supere el 25 %, el 50 % y el 75 % de la meta, aplaudid juntos y anímalo. Y el día en que por fin llegue al 100 % y compre el objeto, felicítalo sobre todo por su paciencia, más que por el valor del objeto.
7 consejos para aprovechar la cartilla de ingresos y gastos
Siete trucos prácticos de crianza, contrastados en numerosas asesorías de economía familiar y en investigaciones de psicología del desarrollo.
- Fórmula estándar para calcular la paga según la edad o el curso: si no sabes cuánto darle, prueba con la fórmula [edad × 1,000 wones/semana] o [curso × 2,000 wones/semana]. (Ejemplo: 11 años = 11,000 wones por semana, o 4.º de primaria = 8,000 wones por semana). Puedes ajustar la cantidad base según el coste de vida de tu zona.
- Pagar solo por «trabajo extra», no por obligaciones básicas: recoger su habitación o llevar su plato a la cocina después de comer son obligaciones lógicas. No las pagues con dinero; reserva una retribución justa para tareas «que justificarían contratar a alguien de fuera», como ayudar a lavar el coche de papá, limpiar los cristales del balcón o cuidar una hora a su hermano pequeño mientras estudia.
- Permitir el «fracaso seguro» con cantidades pequeñas: un niño que de pequeño compró un artículo defectuoso de 3,000 wones y se arrepintió profundamente no hará una compra impulsiva de un coche de 30 millones de wones ni de acciones cuando sea adulto. Considera el derroche dentro de un presupuesto pequeño como una clase de vida barata y permítelo.
- Educar en el interés compuesto con el «interés de contrapartida de los padres»: cada final de mes, ingresa tú un 10 % de lo que el niño haya ahorrado, en concepto de «interés». Igual que las subvenciones de contrapartida de las empresas, esto dispara su voluntad de ahorrar y le hace entender de forma intuitiva el funcionamiento de los intereses y del interés compuesto de las entidades financieras.
- El mejor día de paga es el «domingo por la noche»: el lunes por la mañana hay demasiada prisa y el viernes, justo antes del fin de semana, es fácil que aparezcan gastos impulsivos. El domingo por la noche, cerrar con calma la semana y planificar con tranquilidad el presupuesto de la nueva semana es lo que mejor resultado educativo da.
- Los regalos grandes de cumpleaños o fiestas, a una cuenta de inversión a largo plazo: la paga extra de 100,000 wones o más que recibe de los familiares no va al sobre de gastos. Abre con tu hijo la app de una sociedad de valores y comprad juntos un fondo indexado o acciones de una buena empresa. Ver crecer una cuenta de acciones a su nombre le abrirá los ojos para leer noticias económicas.
- Los padres también comparten una parte del «presupuesto familiar» y llevan su propia cartilla digital: no le impongas la cartilla solo al niño. Cuéntale «en casa también estamos ahorrando así en comidas fuera para el viaje familiar de este mes» y muéstrale el gráfico de metas de los padres. Los hijos aprenden mirando la espalda de sus padres.
Árbol de decisión final: ¿qué sistema de paga encaja con mi hijo?
Elige la herramienta óptima según la etapa de desarrollo de tu hijo para evitar confusiones.
- De 6 a 8 años (infantil y 1.º y 2.º de primaria) ➔ 3 huchas de cristal transparente (dinero físico): lo primero es que sienta con sus ojos y sus manos el sonido y el volumen de las monedas al acumularse.
- De 9 a 12 años (de 3.º a 6.º de primaria) ➔ Cartilla digital de ingresos y gastos y planificador de lista de deseos: cuando ya domine las sumas y las restas básicas, empieza a gestionar el porcentaje de metas alcanzadas y los gráficos visuales en un panel digital del móvil o del ordenador.
- A partir de 13 años (secundaria en adelante) ➔ Tarjeta de débito para menores a nombre del hijo y app bancaria específica: expónlo al entorno fintech real para que se independice y se adapte a los pagos sin contacto, las transferencias, la recarga de la tarjeta de transporte y demás sistemas de banca móvil de la economía real.
Glosario de términos clave y resumen de una línea
Estas son las palabras clave de educación financiera que debes conocer y usar cuando hables de dinero con tu hijo o hija.
- Cultura financiera (Financial Literacy): el conocimiento para toda la vida que te permite entender cómo se gana, se ahorra, se hace crecer y se gasta el dinero, y tomar decisiones sensatas.
- Gratificación diferida (Delayed Gratification): la capacidad de controlar y posponer de forma voluntaria un deseo o impulso inmediato para obtener una recompensa mayor en el futuro.
- Costo de oportunidad (Opportunity Cost): el mayor valor entre las alternativas a las que renuncias al elegir una opción. (Si compras un helado, te alejas de la posibilidad de comprar un juguete).
- Lista de deseos (Wishlist): un objetivo concreto que el niño fija, no por impulso, sino porque considera que merece la pena dedicarle tiempo y esfuerzo (ahorro) durante un periodo prolongado.
- Los tres sobres (Gastar/Ahorrar/Donar): un sistema de control del presupuesto que, nada más recibir la paga, la divide obligatoriamente en tres fines: gasto, ahorro y donación o fondo de emergencia.
- Ahorro con aportación de los padres (Parent Matching): una técnica de entrenamiento en la que los padres añaden un incentivo (interés) proporcional al ahorro acumulado por el hijo.
Preguntas frecuentes
Hemos seleccionado las dudas que más preocupan y que más plantean los padres en la práctica, y las respondemos aquí.
Q1. ¿Cuánto es una paga semanal adecuada para un niño?
A1. Depende del nivel de ingresos de la familia y de los precios de la zona, pero la referencia general que recomiendan los expertos es «edad × 1,000 wones» o «grado escolar × 2,000 wones» (por semana). Lo importante no es la cantidad, sino que definas con claridad dónde está el límite: si la paga cubre los gastos obligatorios del niño (material escolar, etc.) o si solo debe servir para sus meriendas.
Q2. ¿Es buena idea recompensar con dinero cada tarea de la casa? Me preocupa que mi hijo no haga las tareas si no le pago.
A2. Debes separar por completo las «obligaciones básicas» (Basic chores) que corresponden a cualquier miembro de la familia de los «trabajos adicionales» (Extra chores) que merecen una compensación económica. Por limpiar su habitación o recoger su plato después de comer no le des dinero nunca. En cambio, lavar el auto de papá, encargarse de sacar la basura reciclable o quitarles las canas a sus padres son encargos equiparables a un trabajo externo, así que conviene pagárselos para enseñarle el valor del trabajo.
Q3. Si mi hijo pierde la paga o se la roban, ¿debo darle más dinero?
A3. Nunca se la repongas. Como ni el Estado ni el banco te compensan si pierdes la billetera, tu hijo también debe asumir la responsabilidad de no haber cuidado su dinero. Puede parecer duro, pero esta experiencia le enseñará a no meter el dinero de cualquier forma en el bolsillo y a guardarlo con cuidado en la billetera. Eso sí, si se queda muy afectado, consuélalo todo lo que necesite a nivel emocional, pero deja claro que el consuelo no incluye una compensación económica.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano