
子供のお小遣い帳の書き方3原則と貯金目標の金融教育
目次
現代の資本主義社会を生きる子どもたちにとって、国語・算数・英語などの学習と同じくらい大切なのが、「金融リテラシー(Financial Literacy)」の教育です。
幼いうちにお小遣いをただ渡して放っておいたり、逆に必要なたびに親が代わりに買い与えたりする方法では、望ましい消費習慣は身につきにくくなります。子どもが自分でお小遣いを記録しながら使い道の優先順位を決め、貯金の目標額を設定して達成する成功体験を積むことが、金融教育の出発点です。この記事では、子ども向けお小遣い帳をつける3つの原則と、目標プランナーの活用法を解説します。
要約 ① お小遣い帳の3大分類: 入ってきたお金(収入)、出ていったお金(支出)、貯めるお金(貯金)という、お金の基本となる3つの軸を教えます。 ② ウィッシュリスト貯金プラン: 欲しいおもちゃの価格を明記し、毎月少額ずつ自分で貯めながら、目標達成率(%)を確認する習慣をつけます。 ③ 我慢と報酬のトレーニング: 衝動買いをこらえ、貯金目標を最後まで達成したときに感じる「満足遅延(Delayed Gratification)」の力が、大人になってからの信用スコアや家計の安定を左右します。 ④ デジタルのお小遣い帳プランナーを使えば、収入・支出の内訳を手軽にシミュレーションでき、ウィッシュリストの目標達成までに必要な残りの貯金期間や進捗バーのグラフも直感的に確認できます。
1. 金融リテラシーを育てるカギ:お小遣い帳の3分類
子どもが記録する収支の帳簿は、単に項目を並べるだけのものではなく、予算をコントロールする力を鍛えるための3つの柱で構成する必要があります。
- 収入(Income): 親からもらう定期的なお小遣い、お手伝いなど良いことをしてもらったボーナス、お正月に親戚からもらうお年玉などを、累計で記録します。
- 支出(Expense): コンビニのおやつ、文房具の購入、ゲームセンターでの遊び代など、実際に使ったお金です。このとき、「必要な消費(Need)」と「欲しいだけの消費(Want)」を子ども自身が丸で囲みながら話し合うと、高い教育効果が得られます。
- 貯金(Savings): 将来のより大きな価値や欲しいおもちゃのために、使わずに別にしてとっておくお金です。
2. 満足遅延(Delayed Gratification)の経済学的な価値
子どもの金融教育が最終的に目指すのは、「待つことを学ぶこと」です。
有名なスタンフォード大学のマシュマロ実験が示すように、目の前の甘いごほうび(おやつへの支出)をこらえ、より大きな目標(欲しい自転車や大型ブロックなど)を達成した経験のある子どもは、成長する過程で高い自制心と、お金をやりくりする感覚を示します。
これを親が口頭で言い聞かせるだけでは、小言と受け取られがちです。そこで、「ウィッシュリストの目標貯金額に対する現在の達成率」を、子どもが毎日目で確認できるグラフとして見せる仕組みを整えると、効果を最大限に高められます。
子ども向けマネープランナーの使い方
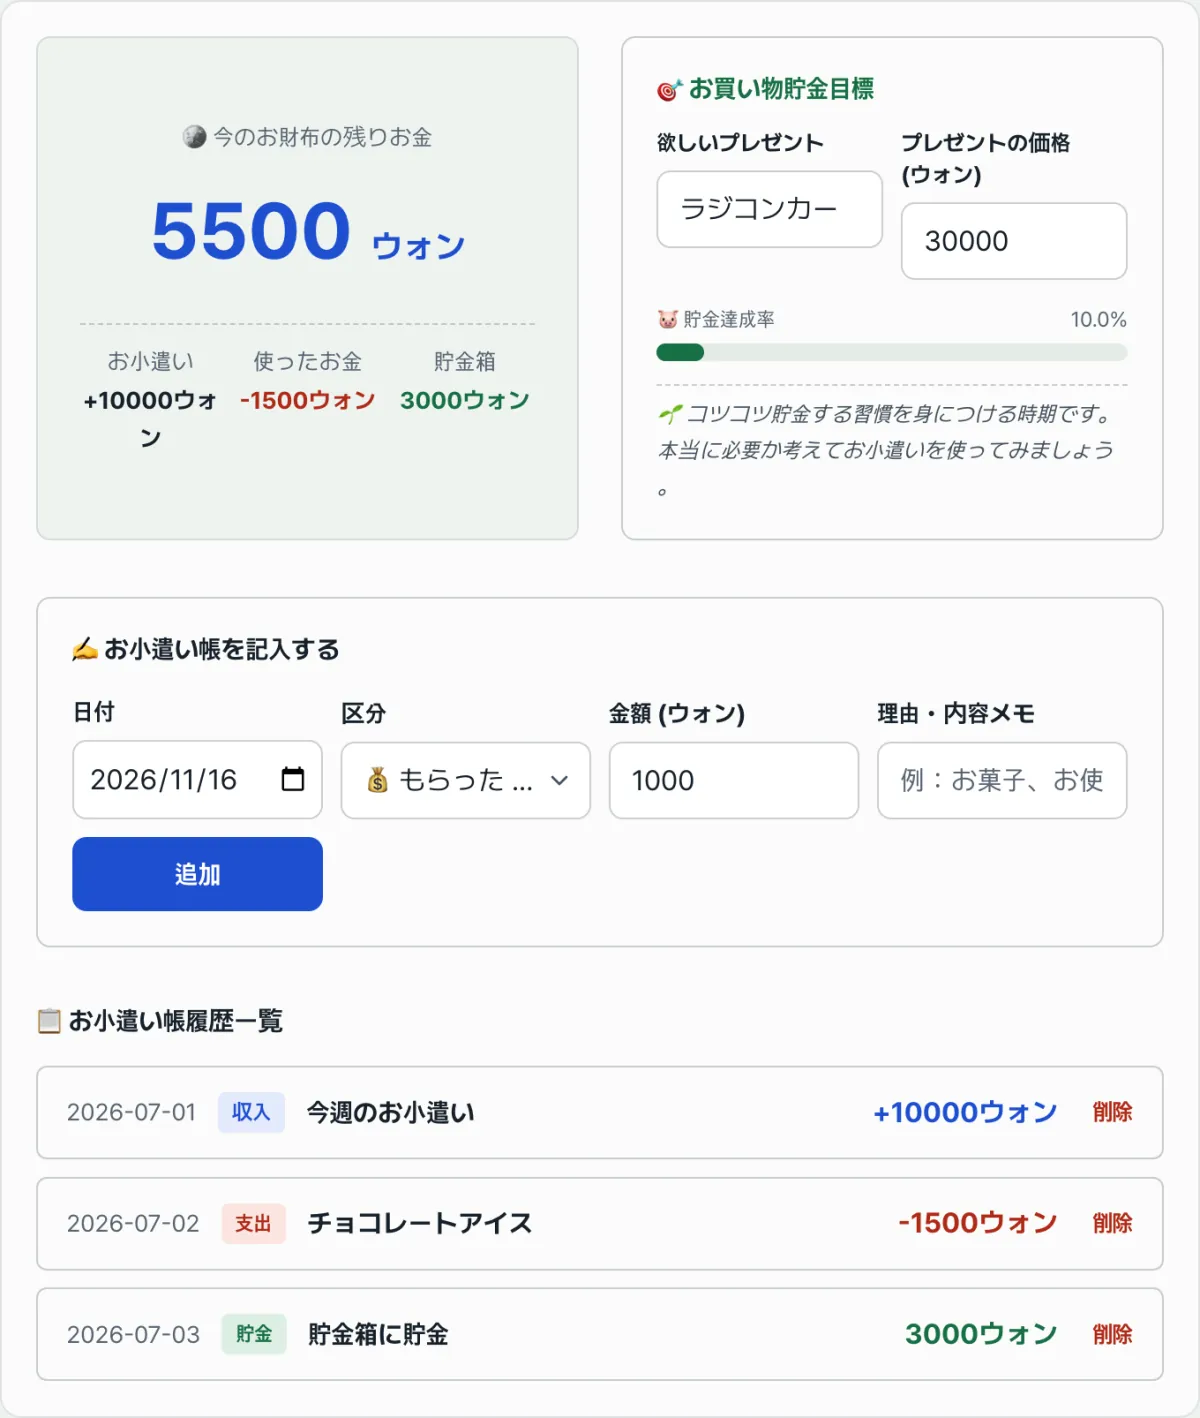
鉛筆と紙では足し算・引き算の計算が毎回乱れてしまいがちな小さなお子さんのお小遣い帳を、スマートで分かりやすく管理するために、専用の子ども向けマネープランナーをブックマークして、お子さんと一緒に記入してみてください。
無料・登録不要・欲しいものリストに対する貯金達成率と残り日数をリアルタイムで表示
ツールの使い方は、とても簡単で親しみやすく作られています。
- 自分のウィッシュリストを設定: 欲しい物の名前と目標金額を入力します。
- 取引内容を入力: お小遣いをもらったら「収入」、おやつやおもちゃを買ったら「支出」、貯金箱にお金を入れたら「貯金」に、それぞれ金額と内容を書いて登録ボタンを押します。
- 登録するとすぐに、メインのダッシュボードに現在使える残高の合計、累計の貯金額、そしてウィッシュリストの目標達成率(%)がかわいいプログレスバーで表示されます。
- さらに、現在の支出・貯金の推移をもとに、あと何日貯金を続ければ目標のおもちゃを買えるかという、残りのD-Day情報まで自動で表示されるため、子どもの貯金へのやる気をしっかり引き出してくれます。
まとめ
早い時期からの金融教育は、お金を増やす技術にとどまらず、「限られた予算の中で合理的な選択をする自立する力」を育てる、すばらしい人格教育でもあります。デジタルのお小遣い帳プランナーをお子さんのホーム画面にショートカットとして登録し、毎週のお小遣い精算の時間に、子どもが達成した貯金の進み具合をほめて励ましながら、お金を大切にする一生の経済的な財産をぜひ育んであげてください。
無料・登録不要・欲しいものリストに対する貯金達成率と残り日数をリアルタイムで表示
技術的なしくみ: 行動経済学と発達心理学から見た金融教育
子どものお小遣い教育は、単なる足し算・引き算ではありません。子どもの認知発達の段階と行動経済学の原理が組み合わさった、高度なトレーニングの過程です。
1. ピアジェ(Piaget)の認知発達段階とお金の概念
ジャン・ピアジェの認知発達理論によると、子どもは7〜11歳の具体的操作期(Concrete Operational Stage)に入ると、ようやく論理的な思考や保存の概念(Conservation)、そして基本的な計算によるお金の演算能力を獲得します。この時期の子どもは、目に見える具体的な物や数字を通してしか概念を理解できません。そのため、抽象的な「信用」や「価値」よりも、硬貨や紙幣、あるいは直感的なデジタルのプログレスバー(Progress Bar)を使って、お金の流れを視覚的に見せることが欠かせません。
2. 遅延報酬と双曲割引(Hyperbolic Discounting)
行動経済学では、人が将来の報酬よりも現在の報酬をより価値あるものと感じる現象を「割引率(Discount Rate)」で説明します。これを式で表すと、双曲割引関数 V = A/1 + kD になります。
- V: 報酬の現在価値(Subjective Value)
- A: 報酬の客観的な大きさ(Amount of reward)
- D: 報酬までにかかる遅延時間(Delay)
- k: 個人の衝動性を表す割引率のパラメータ(Discount rate)
子どもは大人に比べて、衝動性を表す k の値がとても大きくなります。つまり、時間 D が少し長くなるだけで将来の報酬の価値 V が急激に下がり、1か月後の大きなおもちゃよりも、今すぐ食べられる3,000ウォンのアイスクリームを選んでしまいます。 こうした時間的な隔たり D を乗り越える手助けになるのが、視覚的な目標達成率(現在の貯金額/目標金額 × 100)です。毎週増えていくパーセンテージを目で確認できるようにすると、将来の報酬が抽象的なものではなく現実味を帯びて感じられ、k の値を下げる効果が得られます。
3. 3分類の封筒予算制(The 3-Envelope / 3-Jar Allocation)
金融教育で最もクラシックで、かつ強力なフレームワークが、収入を3つに強制的に振り分ける方法です。 Total Allowance = Spend (50%) + Save/Wishlist (30%) + Give/Donate (20%) この強制的な振り分けは、「もらったお金をすべて使うことはできない」という予算制約(Budget Constraint)の考え方を、子どもの身体に刻み込みます。特に、寄付・分かち合い(Give)の封筒は、お金の社会的な役割や思いやりの心を育てる大切な役割を果たします。
4. 機会費用(Opportunity Cost)を実感させる
経済学の中心的な概念である機会費用を子どもに実感させるには、日常生活の小さな選択に当てはめて考える必要があります。たとえば、子どもが3,000ウォンのおやつ(選択A)を買おうとしたとき、親は「このおやつを買うと、あなたが貯めている50,000ウォンのゲーム機(選択B)を買える日が3日遅くなるよ。それでもおやつを食べる?」と問いかけてみてください。これを通して子どもは、お金を使うことは単にお財布が軽くなることではなく、自分のより大きな目標に向かう時間を支払うことだという、機会費用の本質に気づきます。
状況別の最適な設定と比較ガイド
お子さんの年齢や性格によって、合うお小遣い管理の方法は変わります。下の「子供向けマネー教育の方法比較マトリクス」を参考に、最適なツールを選んでみてください。
| 媒体・ツールの種類 | 実物の硬貨・紙幣の貯金箱 (Cash & Jars) | 紙のお小遣い帳 (Paper Ledger) | 銀行アプリ&デビットカード (Banking App) | ゲーム要素のあるデジタルお小遣い帳 (Gamified Ledger) |
|---|---|---|---|---|
| 手で触れる実感 (Tangibility) | とても高い (直接触れて重さを感じられる) | 普通 (自分で文字を書く) | とても低い (目に見えない数字) | 普通 (視覚的な操作) |
| 計算力のトレーニング (Math Skills) | 高い (おつりの計算) | とても高い (足し算・引き算の繰り返し) | 低い (自動で計算される) | 中程度 (お金の概念のつながりを理解できる) |
| 長期目標の可視化 (Goal Visual) | 低い (中身が見えない) | 低い (別途グラフがないと分からない) | 中程度 (数字の残高表示のみ) | とても高い (プログレスバー、D-Day表示) |
| 紛失・破損のリスク (Loss Risk) | 高い (硬貨の紛失、紙幣が破れる恐れ) | 普通 (お小遣い帳をなくす可能性) | 低い (パスワードで保護) | ゼロ (クラウド/ローカルに保存) |
| おすすめの年齢 | 6歳~8歳 (お金の物理的な理解) | 8歳~10歳 (基礎的な計算の練習期) | 13歳以上 (実際の経済への移行期) | 9歳~12歳 (目標志向が育つ時期) |
小学校中学年(9~12歳)の時期には、紙の手間を減らしつつ、視覚的にやる気を高められるデジタルお小遣い帳を使うのが、いちばん理想的な橋渡しになります。
ありがちな致命的な失敗5つと予防法
親のちょっとした失敗が、お子さんの金銭感覚を生涯にわたってゆがめてしまうことがあります。必ず避けたい5つのしつけの失敗を確認しておきましょう。
- お小遣いが尽きたときに前借りさせる (借金・ローン癖がつく): お小遣いを使い切ったからと、来週分を先にほしがっても許してはいけません。将来の収入を先取りして使う、悪い借金習慣の種になります。残高0円の痛みをしっかり味わわせましょう。
- 基本的な勉強や学校の宿題にお金の報酬をつける: 「テストで100点を取ったら1万円あげる」「宿題を全部やったら5,000円」といった報酬は、学びに対するお子さんの「内発的動機づけ(Intrinsic Motivation)」を損ないます。勉強の目的がお金にすり替わらないよう、お金は家事のような実際の労働にだけ結びつけましょう。
- ちょっとした無駄遣いを厳しく管理して禁止しすぎる: お子さんが役に立たないスライムや安っぽいおもちゃを買おうとしても、親が無理に止めないでください。5,000円以下の少額なら、自分で買ってみて数日で壊れて後悔する「小さな失敗体験」をすることで、買い物を見極める目が育ちます。
- 不定期に、気分次第でお金を渡す: 日にちも金額も決まっていないお小遣いでは、予算を立てる(Budgeting)ことができません。毎週同じ曜日、同じ時間に決まった額を渡し、お金の流れを予測できるようにしましょう。
- 目標の可視化とふりかえりの時間を省く: 記録するだけで終わってしまうと、意味のない数字の羅列にすぎません。毎週お小遣いを渡す前に、先週の支出をふりかえり、ほしいものリストのグラフがどれだけ伸びたかを一緒に確認する時間を省かないでください。
ステップ別の実践ワークフロー
お子さんに正しいお金の習慣をしっかり定着させるための、5ステップの進め方です。
- ステップ1 (話し合いとルール設定): お子さんと向かい合って、毎週渡す固定のお小遣いの金額と渡す曜日(例: 日曜日の夜8時)をはっきり話し合って決め、宣言します。
- ステップ2 (ほしいものリストと実際の価格の設定): お子さんがいちばんほしいものを1つ決め、インターネットで実際の価格(送料込み)を調べて、デジタルお小遣い帳に目標額として設定します。
- ステップ3 (50/30/20の割合で分ける仕組みを始動): お小遣いを渡したらすぐに、50%は使うお金、30%はほしいもののための貯金、20%は寄付・分け合い用/緊急用のお金に分けて記録(入力)します。
- ステップ4 (毎週の定期的な締めと記録): 毎週お小遣いを渡す直前に、お子さんと一緒にデジタルお小遣い帳を開き、1週間の支出を漏れなく登録して、機会費用について話し合います。
- ステップ5 (節目の達成を祝い、ふりかえる): 目標達成率が25%、50%、75%を超えるたびに一緒に拍手して励まし、ついに100%を達成して目標のものを買う日には、そのものの価値よりも、お子さんの我慢強さを大いにほめてあげましょう。
お小遣い帳の活用のコツ7つ
多くの家計相談や発達心理の研究を通じて確かめられた、保護者向けの実践的な子育てのコツ7つです。
- 年齢や学年に比例した標準的なお小遣いの計算式: いくら渡せばいいか迷ったら、[年齢 × 1,000ウォン/週]または[学年 × 2,000ウォン/週]の式を当てはめてみてください。(例: 11歳 = 週11,000ウォン、または4年生 = 週8,000ウォン) 地域の物価に応じて、ベースの金額は調整できます。
- 基本的な義務ではない「追加の仕事」にだけアルバイト代を渡す: 自分の部屋の掃除や、食事のあとに自分の食器を片づけることなどは、当然の義務です。これらをお金で報いるのではなく、お父さんの車の洗車を手伝う、ベランダの窓ふき、弟や妹の勉強を1時間みてあげるなど、「外部の人に頼むレベルの仕事」にだけ、正当な労働の対価を払いましょう。
- 少額の「安全な失敗(Safe Failure)」を認める: 小さいころに3,000ウォンの粗悪品を買って身にしみて後悔した子は、大きくなって3,000万ウォンの車や株を衝動買いしません。少額の予算の範囲内の無駄遣いは、安い人生の授業料と考えて認めてあげましょう。
- 「親のマッチング利息(Parental Matching Interest)」制度で複利を学ぶ: お子さんが貯金した金額の10%を、毎月末に「利息」として親が追加で入金してあげましょう。企業のマッチング・グラントのように、お子さんの貯金への意欲を大きく高め、金融機関の利息や複利のしくみを直感的に理解させてくれます。
- お小遣いの日は「日曜日の夜」が最適: 月曜日の朝はあわただしく、金曜日は週末を前に衝動的な出費が起こりやすくなります。日曜日の夜に先週をじっくり締めて、新しい1週間の予算を落ち着いて計画するのが、もっとも教育効果が高い方法です。
- 誕生日やお正月などのまとまったお金は長期投資の口座へ: 親戚からもらった10万ウォン以上の大きなお小遣いは、使うお金の封筒には入れず、お子さんと一緒に証券会社のアプリを開いて、インデックスファンドや優良株を実際に買ってみましょう。お子さん名義の株式口座が育っていくのを見ながら、経済ニュースを読む力が身につきます。
- 親も「家計」の一部を共有しながらデジタルお小遣い帳をつける: お子さんにだけ記録を強いるのではなく、「うちも今月は家族旅行のために、こうして外食費を節約して貯金しているんだよ」と、親の目標グラフも一緒に見せてあげてください。子どもは親の後ろ姿を見て学びます。
最終判断ツリー: わが子に合ったお小遣いの仕組みは?
お子さんの発達段階に合わせて最適なツールを選び、迷わないようにしましょう。
- 6歳~8歳 (未就学児および小学1~2年生) ➔ 透明なガラス瓶の貯金箱3つ (実物のお金): 硬貨がたまっていく音やかさを、自分の目と手で感じさせることが最優先です。
- 9歳~12歳 (小学3~6年生) ➔ デジタルお小遣い帳とほしいものリストプランナー: 基本的な足し算・引き算に慣れてきたら、スマートフォンやPCのデジタルダッシュボードで、目標達成率とグラフを中心にした管理を始めましょう。
- 13歳以上 (中学生以降) ➔ お子さん名義の未成年向けデビットカードと銀行専用アプリ: 実際のフィンテック環境に触れさせ、非対面決済、送金、交通系カードのチャージなど、実際の経済のモバイルバンキングに慣れて自立できるようにします。
押さえておきたい用語集と1行チートシート
お子さんとお金の話をするときに、保護者の方が知っておくと役立つ金融教育のキーワードをまとめました。
- 金融リテラシー (Financial Literacy): お金を稼ぎ、貯め、増やし、使う仕組みを理解し、合理的な判断を下せるようになるための、一生役立つ知識。
- 満足遅延 (Delayed Gratification): より大きな将来の報酬を得るために、目の前の欲求や衝動を自分から我慢し、コントロールする力。
- 機会費用 (Opportunity Cost): 何かを選ぶことで諦めることになる他の選択肢のうち、最も価値が大きいもの。(アイスを買うと、おもちゃを買うチャンスが遠のく)
- ウィッシュリスト (Wishlist): 子どもがその場の衝動で欲しがるものではなく、長い時間と努力(貯金)をかける価値があると考えて決めた、具体的な目標アイテム。
- 3つの封筒 (Spend/Save/Give): お小遣いを受け取ったらすぐに、消費・貯金・寄付/予備費の3つの目的に強制的に振り分ける予算管理の仕組み。
- 親のマッチング貯金 (Parent Matching): 子どもが貯めた金額に応じて、親が追加のインセンティブ(利子)を上乗せするトレーニング方法。
よくある質問
多くの保護者の方が実際に悩み、よく質問される内容を厳選してお答えします。
Q1. 子どもに毎週いくらお小遣いを渡すのがちょうどよいですか?
A1. 家庭の収入や地域の物価によって異なりますが、専門家が勧める一般的な目安は「年齢 × 1,000ウォン」または「学年 × 2,000ウォン」(週単位)です。大切なのは金額の大きさではなく、子どもの必要な支出(学校で使うものなど)をお小遣いに含めるのか、それとも純粋なおやつ代だけを渡すのかという線引きを、保護者がはっきり決めておくことです。
Q2. お手伝いのたびにお金でごほうびをあげてもよいですか? お金をもらえないとお手伝いをしなくなりそうで心配です。
A2. 家族の一員として当たり前にやるべき「基本の役割(Basic chores)」と、お金をもらう価値のある「追加の仕事(Extra chores)」をしっかり分けることが大切です。自分の部屋の掃除や、食後に自分の食器を片付けることなどには、決してお金を渡さないでください。一方、お父さんの車の洗車、ごみの分別の代行、親の白髪抜きなどは、外でのアルバイトと同じ考え方になります。労働の価値を教えるために、報酬を支払うのがよいでしょう。
Q3. 子どもがお小遣いをなくしたり盗まれたりしたとき、親が補填すべきですか?
A3. 補填してはいけません。大人が財布をなくしても国や銀行が補償してくれないのと同じように、子どもがお金の管理を怠った責任も、本人が負う必要があります。厳しく見えるかもしれませんが、この経験を通して、お金をポケットに無造作に突っ込まず、財布に大切にしまう習慣が身につきます。ただし、子どもがひどく落ち込んでいるときは、気持ちの面で十分に寄り添いながらも、金銭的な補償とは線を引くようにしましょう。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む