
Cómo calcular la base imponible y el IVA desde el total (÷1,1)
Contenido
Cuando quieres obtener la base imponible a partir de un importe total que ya lleva IVA, si multiplicas el total por el tipo y se lo restas, te sale una cifra menor que la real. La base imponible correcta se obtiene dividiendo el total entre 1.1, y eso no es lo mismo que restarle el 10 % al total. Este artículo explica la estructura del cálculo para separar con exactitud la base imponible y el IVA de un total con IVA incluido, de manera que puedas comprobar por tu cuenta las cifras que aparecen en una factura o en un recibo.
Resumen ① Para hallar la base imponible de un total con IVA incluido no se resta el 10 % del total: se divide el total entre 1.1. ② A la inversa, cuando a la base imponible (el importe sin IVA) le sumas el IVA, se calcula base imponible × 1.1; son dos operaciones que van en sentido contrario. ③ Las tres cifras del resultado —base imponible, cuota de IVA e importe total— siempre cuadran con la relación "base imponible + cuota de IVA = importe total".
Por qué se falla tanto en este cálculo
En una nota de entrega o en un recibo suele aparecer un único importe total con el IVA incluido. Cuánto de ese total corresponde a la base imponible y cuánto al IVA es algo que hay que calcular aparte.
El error más habitual es multiplicar el total por el tipo y restar el resultado. Por ejemplo, si el total es de 110,000 wones (IVA incluido, tipo del 10 %), se resta el 10 % de 110,000, es decir 11,000 wones, y se obtiene una base imponible de 99,000 wones.
Pero la respuesta correcta es 100,000 wones. Esos 11,000 wones de IVA no son el 10 % del total de 110,000, sino el 10 % de la base imponible de 100,000.
Donde se separan los dos cálculos es en "sobre qué estás aplicando el 10 %". Si tomas el 10 % del total, la referencia ya es un importe que lleva el IVA incorporado, y de ahí sale la diferencia.
Cómo hacer el cálculo a mano, sin herramientas
La base imponible y el IVA están unidos por una relación de proporción fija. Con un tipo del 10 %, si la base imponible vale 1, el IVA es 0.1 y el importe total (base imponible + IVA) es 1.1 veces la base imponible.
Para separar la base imponible y el IVA de un total con IVA incluido se usa esta fórmula:
- Base imponible = total ÷ (1 + tipo/100)
- Cuota de IVA = total - base imponible
Con un tipo del 10 % y un total de 110,000 wones, 110,000 ÷ 1.1 = 100,000 wones (base imponible), y la cuota de IVA es 110,000 - 100,000 = 10,000 wones.
A la inversa, para añadir el IVA a una base imponible sin IVA y obtener el importe total se usa esta fórmula:
- Cuota de IVA = base imponible × (tipo/100)
- Importe total = base imponible + cuota de IVA
Con una base imponible de 100,000 wones, 100,000 × 0.1 = 10,000 wones (cuota de IVA), y el importe total es 100,000 + 10,000 = 110,000 wones.
÷1.1 y ×1.1 son la misma relación calculada en sentido contrario. Si a una base imponible de 100,000 wones le aplicas ×1.1 obtienes 110,000 wones, y si a esos 110,000 les aplicas ÷1.1 vuelves exactamente a 100,000.
En cambio, -10 % y +10 % no son operaciones inversas entre sí. Si a 110,000 wones le restas el 10 % (11,000) te quedan 99,000, y si a esos 99,000 les vuelves a sumar el 10 % (9,900) obtienes 108,900: no regresas al total original de 110,000.
Con tipos distintos del 10 % la estructura es la misma. Si el tipo es r %, la base imponible es total ÷ (1 + r/100) y la cuota de IVA es base imponible × (r/100). Solo cambia el número del tipo; la relación entre división y multiplicación se mantiene igual.
Compruébalo con nuestra Calculadora de IVA (desglosar y añadir).
Calcula a la vez las dos direcciones, con IVA incluido y con IVA desglosado, y ofrece botones de tipo 5/8/10/16/19/20 % y un botón para copiar cada resultado
Los puntos que más confunden
Empecemos por aclarar qué significa cada una de las tres cifras que aparecen en la pantalla de resultados.
| Concepto | Significado |
|---|---|
| Base imponible | El valor neto del bien o servicio, sin el IVA |
| Cuota de IVA | El impuesto que se suma a la base imponible según el tipo |
| Importe total | Base imponible + cuota de IVA, la cantidad que realmente se paga o se cobra |
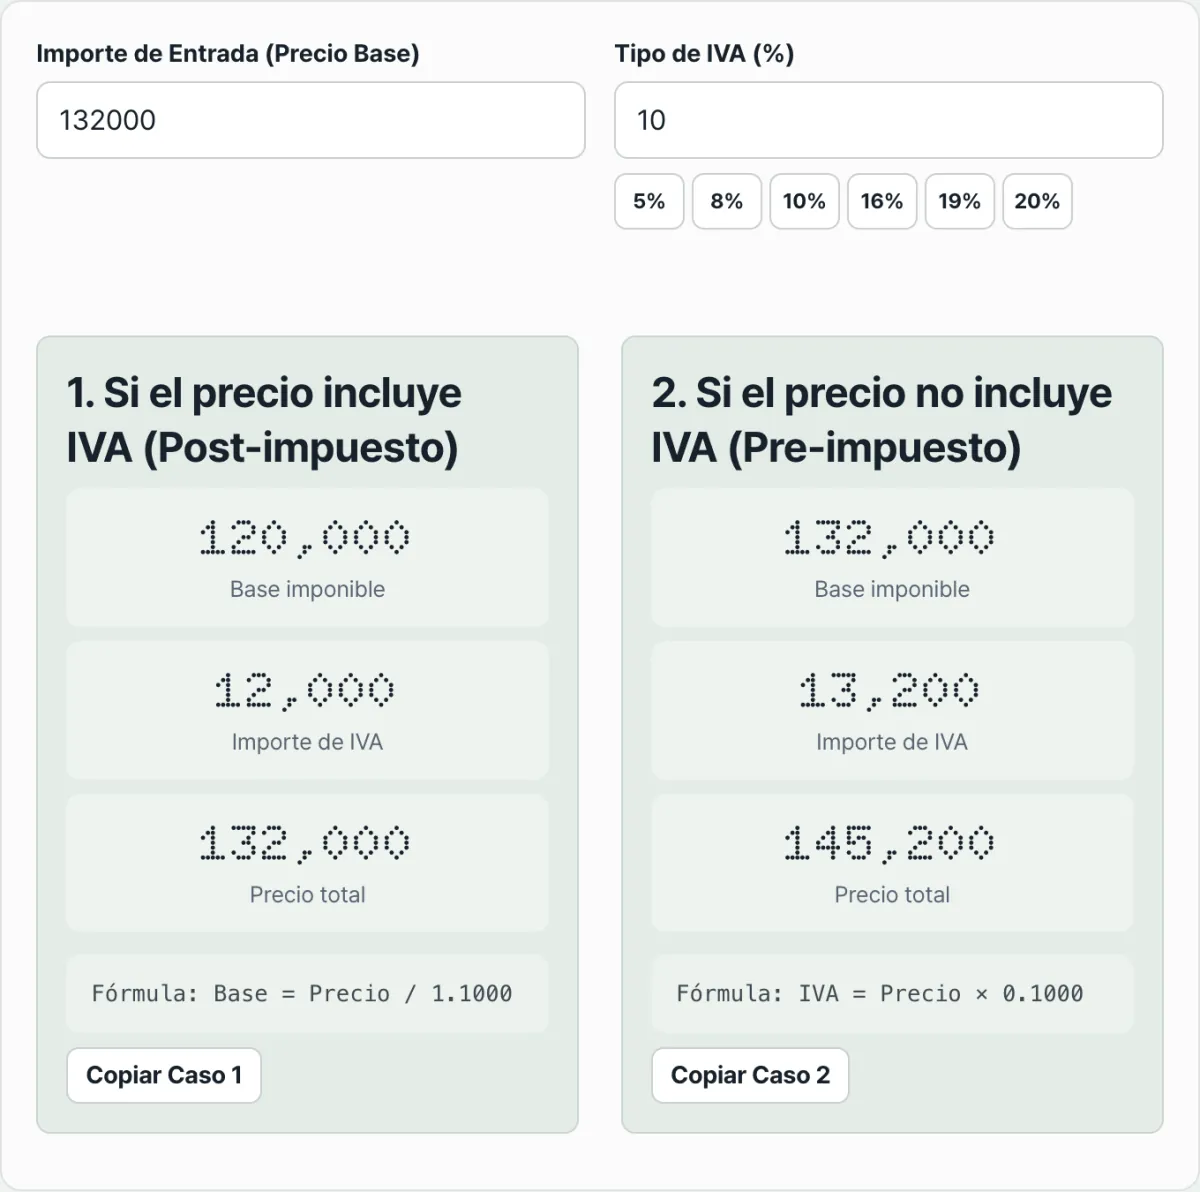
En la pantalla de la herramienta basta con introducir el importe una sola vez para ver dos resultados a la vez. El cuadro superior toma el importe introducido como un "total con el IVA ya incluido" y calcula la base imponible hacia atrás; el cuadro inferior toma ese mismo importe como una "base imponible sin IVA" y le suma el impuesto.
Las dos interpretaciones dan cifras diferentes. Si tomas 132,000 wones como importe con IVA incluido, la base imponible es 120,000 wones, pero si tomas esos mismos 132,000 wones como base imponible, el importe total es 145,200 wones.
Así que primero fíjate en si el importe que tienes aparece en la factura o en el recibo como "IVA incluido" o como "base imponible" / "IVA aparte", y luego lee el cuadro de resultados que corresponda.
Si comparas con números el margen de error del método de restar o sumar porcentajes frente al de dividir o multiplicar, el resultado es el siguiente.
| Cálculo | Resultado sobre 110,000 wones (con IVA incluido, tipo del 10 %) |
|---|---|
| Multiplicar el total por el tipo y restarlo (método incorrecto) | 110,000 - 11,000 = 99,000 wones |
| Dividir el total entre (1 + tipo/100) (método correcto) | 110,000 ÷ 1.1 = 100,000 wones |
El error crece cuanto más alto es el tipo. Con un tipo del 20 %, si a un total de 120,000 wones le restas sin más el 20 % (24,000 wones) obtienes 96,000 wones, pero la base imponible correcta es 120,000 ÷ 1.2 = 100,000 wones, una diferencia de 4,000 wones.
En resumen
- Para sacar la base imponible de un total con IVA incluido no se multiplica el total por el tipo para restarlo, sino que se divide el total entre (1 + tipo/100).
- Para añadir el IVA a la base imponible se multiplica la base imponible por el tipo y se suma. Son operaciones que van en sentido contrario, así que si metes el mismo valor en el otro sentido vuelves al número original (÷1.1 ↔ ×1.1).
- Restar o sumar el porcentaje directamente sobre el total genera error porque la referencia es distinta en cada caso (el total frente a la base imponible), y ese error aumenta cuanto más alto es el tipo.
- La base imponible, la cuota de IVA y el importe total del resultado se pueden comprobar entre sí con la relación "base imponible + cuota de IVA = importe total".
Calcula a la vez las dos direcciones, con IVA incluido y con IVA desglosado, y ofrece botones de tipo 5/8/10/16/19/20 % y un botón para copiar cada resultado
Preguntas frecuentes
¿Por qué no puedo limitarme a restar el 10 % al importe con IVA incluido?
Porque ese 10 % está calculado sobre la base imponible, no sobre el total. Si restas el 10 % del total, la referencia ya es un importe que lleva el IVA incorporado y obtienes una base imponible menor que la real. El cálculo correcto es dividir el total entre 1.1.
¿Cambia la fórmula si el tipo no es del 10 %?
La estructura del cálculo es la misma. Si el tipo es r %, la base imponible es total ÷ (1 + r/100) y la cuota de IVA es base imponible × (r/100). Solo cambia el número del tipo; la relación entre división y multiplicación se aplica igual.
¿Tiene que coincidir siempre el resultado de sumar el IVA a la base imponible con el de restar el IVA al importe con IVA incluido?
No. Aunque introduzcas la misma cifra, el resultado cambia según la interpretes como "importe con IVA incluido" o como "base imponible". Cuando compruebas una misma operación en los dos sentidos las cifras coinciden, pero si tomas un número cualquiera y lo interpretas de las dos maneras, es normal que los resultados no coincidan.
¿Qué cifra debo copiar de la pantalla de resultados?
Cada uno de los dos cuadros de resultados tiene su propio botón de copiar. Si el importe que introdujiste es un total con IVA incluido, copia la base imponible y la cuota de IVA del cuadro superior; si es una base imponible sin IVA, copia la cuota de IVA y el importe total del cuadro inferior.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano