
平均取得単価の計算方法とナンピンの目標単価の公式
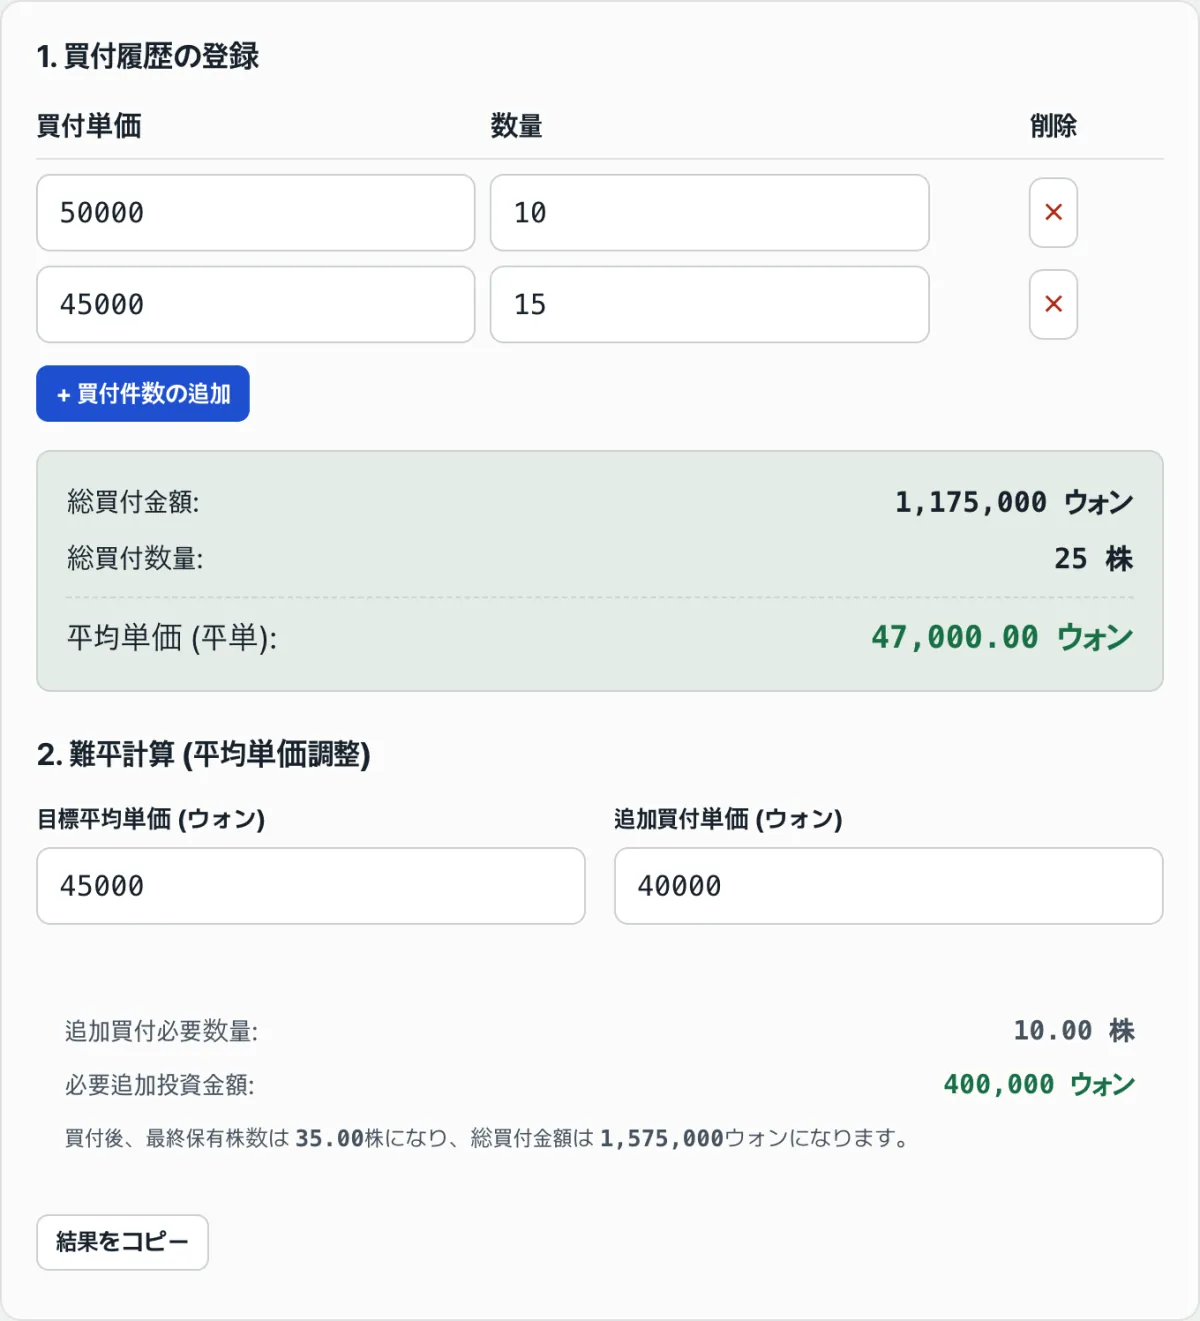
複数回に分けて株を買ったとき、平均取得単価(平均単価)を買付単価の単純平均で計算すると、実際の値とずれてしまいます。平均取得単価は買付株数で重みをつけた平均なので、多く買った価格のほうに値が寄っていきます。この記事では、平均取得単価がどのような計算式で求められるのかと、目標の平均取得単価に合わせるには、いくらで何株買い増せばよいかを求める公式をまとめます。
要約 ① 平均取得単価は「(単価×株数)の合計 ÷ 総株数」で求める株数による加重平均で、単価だけを単純平均すると実際の値と異なります。 ② 目標の平均取得単価に合わせるための買い増し株数は、x = 保有株数 × (目標平均単価−現在の平均単価) ÷ (買い増し単価−目標平均単価) の公式で逆算できます。 ③ 買い増し単価が目標平均単価と等しいと割り算が成立せず、目標平均単価より高いと計算結果がマイナスになり、到達できない目標と判定されます。
平均取得単価の計算でミスが起きやすい場面
株を一度に買わず、時期を分けて買う場合、平均取得単価を暗算や概算で出して、実際とは違う数字になってしまうことがよくあります。
たとえば、ある銘柄を50,000won(ウォン)で10株、その後45,000won(ウォン)で15株に分けて買ったとします。2つの買付単価をそのまま足して2で割ると47,500won(ウォン)になります。しかし実際の平均取得単価は47,000won(ウォン)で、500won(ウォン)の差が出ます。
差が出る理由は、2回目の買付株数(15株)が1回目の買付株数(10株)より多いからです。株数の多いほうの価格を平均により大きく反映させる必要がありますが、単純平均ではその比重が無視されます。
この差は、買付回数が増え、単価のばらつきが大きくなるほど広がります。3回、4回と分けて買った銘柄では、単純平均と実際の平均取得単価の差がさらに大きくなることがあります。
計算ツールを使わずに平均取得単価と買い増し株数を求める
1) 平均取得単価の計算: 総投資額を総株数で割る
平均取得単価を手計算で求める手順は次のとおりです。
- 買付ごとに「単価 × 株数」を計算し、買付金額を求めます。
- すべての買付金額を足して、総投資額を求めます。
- すべての買付株数を足して、総保有株数を求めます。
- 総投資額 ÷ 総保有株数が平均取得単価です。
先ほどの例に当てはめると、1回目の買付金額は50,000×10=500,000won(ウォン)、2回目は45,000×15=675,000won(ウォン)です。総投資額は1,175,000won(ウォン)、総株数は25株なので、平均取得単価は1,175,000÷25=47,000won(ウォン)になります。
2) 目標の平均取得単価に合わせる買い増し株数: 公式を導く
目標の平均取得単価をT、現在の平均取得単価をA、現在の保有株数をQ、買い増しの単価をP、買い増し株数をxとすると、買い増し後の平均取得単価は(Q×A + x×P) ÷ (Q+x)です。この値が目標Tと等しくなるxを求めればよいことになります。
(Q×A + x×P) ÷ (Q+x) = T
Q×A + x×P = T×Q + T×x
x×(P−T) = T×Q − Q×A
x = Q×(T−A) ÷ (P−T)
現在の平均取得単価が47,000won(ウォン)、保有株数が25株で、目標を46,000won(ウォン)まで下げたいとします。買い増し単価が44,000won(ウォン)の場合、x = 25×(46,000−47,000)÷(44,000−46,000) = 25×(−1,000)÷(−2,000) = 12.5株です。必要な追加投資額は12.5×44,000=550,000won(ウォン)となります。
この式では、分母(買い増し単価−目標平均単価)が0になると割り算が成立しません。また、計算結果のxがマイナスになった場合、その目標平均単価はそもそも到達できない値です。この2つのケースは、後ほどあらためて説明します。
「株の平均取得単価計算機」で確認してみましょう。
買付単価と株数を入力すると、平均取得単価と総投資額がすぐに計算され、目標の平均取得単価に必要な追加購入株数も表示されます。
よくある計算ミス
| ミス | 誤った計算 | 正しい計算 |
|---|---|---|
| 単価だけを単純平均する | (50,000+45,000)÷2 = 47,500won(ウォン) | (50,000×10+45,000×15)÷25 = 47,000won(ウォン) |
| 手数料・税金を平均取得単価に含め忘れる | 買付単価×株数だけを合算する | 手数料を含めた実際の支出ベースの単価で入力すると正確 |
| 買い増し単価が目標平均単価より高い | 公式にそのまま当てはめて、結果を確認しない | 分子・分母の符号を先に確認すると、結果の意味がわかる |
このツールは、入力した買付単価と株数だけで平均取得単価を計算します。売買手数料や取引税のように別途かかる費用は、自動では加算されません。実際の支出ベースの平均取得単価が必要な場合は、手数料を含めた金額をあらかじめ単価に反映して入力してください。
買い増し単価と目標平均単価が等しい場合、公式の分母が0になり、割り算そのものが成立しません。ツールでは、この場合をエラーとして表示します。
目標平均単価が現在の平均取得単価より高く設定されている場合や、買い増し単価が目標平均単価より高い組み合わせでは、計算結果(x)がマイナスになります。これは、いくら買ってもその目標には到達できないという意味です。ツールでは、マイナスの株数をそのまま表示するのではなく、「目標到達不可」のエラーとして案内します。
計算結果が整数にならないこともあります。上の例の12.5株がそれにあたります。実際の売買は整数の株数単位で行われるため、小数点以下をどう処理するかによって、実際の平均取得単価は目標とぴったり同じにならず、近い値になることがあります。
まとめ
- 平均取得単価は、(単価×株数)の合計を総株数で割った株数による加重平均で、単価だけを単純平均した値とは異なります。
- 買い増しで目標の平均取得単価に合わせるための株数は、x = 保有株数×(目標平均単価−現在の平均単価)÷(買い増し単価−目標平均単価) の公式で逆算できます。
- 買い増し単価が目標平均単価と等しいと分母が0になってエラーとなり、目標平均単価より高いと計算結果がマイナスになるため、到達不可と判定されます。
- ツールは入力した単価×株数だけを反映するので、手数料・税金まで含めた正確な平均取得単価が必要な場合は、あらかじめ単価に反映して入力する必要があります。
- 買付回数が増え、単価のばらつきが大きくなるほど、単純平均と実際の平均取得単価の差も大きくなります。
買付単価と株数を入力すると、平均取得単価と総投資額がすぐに計算され、目標の平均取得単価に必要な追加購入株数も表示されます。
よくある質問
平均取得単価を下げるには、必ず今より安い価格で買う必要がありますか?
計算の仕組み上、そうなります。加重平均の公式では、新たに加える価格が現在の平均取得単価より低い場合にのみ、全体の平均が下がります。
新たに買う価格が現在の平均取得単価より高ければ、むしろ平均取得単価は上がります。これは計算式のもつ数学的な性質を説明したものであり、買付の可否をおすすめするものではありません。
「目標に到達できません」というエラーが出るのはなぜですか?
2つのケースがあります。買い増し単価と目標平均単価が等しい場合は、公式の分母が0になり、割り算が成立しません。また、目標平均単価と現在の平均取得単価・買い増し単価の関係が合わず、計算結果(x)がマイナスになる場合は、その組み合わせでは目標に到達できません。ツールでは、どちらの場合もエラーメッセージで案内します。
買付履歴は何件まで入力できますか?
ツールの初期状態では、買付単価50,000won(ウォン)・10株と、買付単価45,000won(ウォン)・15株の2行が表示されています。「買付を追加」機能で行を増やせば、複数回にわたる買付履歴をすべて入力できます。
手数料や税金も入力値に含める必要がありますか?
ツールは、入力した単価と株数をそのまま掛け合わせて総投資額を求めます。手数料・税金まで反映した実際の支出ベースの平均取得単価を知りたい場合は、手数料を加えた金額を買付単価として直接入力してください。ツールが手数料率を自動で計算して加算することはありません。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む