
Calculadora de jubilación: cuánto necesitas y cuánto ahorrar
Contenido
La Calculadora de jubilación te dice al instante cuánto dinero necesitas tener en el momento de jubilarte a partir de siete datos: tu edad actual, la edad de jubilación, la esperanza de vida, el gasto mensual deseado, tu patrimonio, la inflación y la rentabilidad de la inversión.
Además te muestra cuánto tienes que ahorrar cada mes para conseguirlo. Este artículo explica, tal cual, en qué orden y con qué fórmulas salen esas cifras.
No entra a valorar si una edad de jubilación o un importe de ahorro concretos son los adecuados.
Resumen ① El capital total necesario para la jubilación se obtiene recorriendo de atrás hacia delante desde la esperanza de vida hasta la edad de jubilación, descontando cada año de gasto con la rentabilidad y sumando los resultados. ② La inflación sirve para convertir el gasto de hoy al importe que tendrá en el año de jubilación con interés compuesto, y después de jubilarte se sigue aplicando cada año al encarecimiento del gasto. ③ Una sola rentabilidad se aplica por igual a dos cosas: al crecimiento del patrimonio antes de jubilarte y a la gestión del saldo después. El ahorro mensual necesario se calcula con la fórmula del fondo de amortización.
Por qué el cálculo con una simple multiplicación sale mal
Mucha gente calcula a ojo el capital para la jubilación con una multiplicación simple: «gasto mensual × 12 meses × esperanza de vida que te queda». Si supones un gasto de 3 millones de wones al mes durante 20 años, sale la cifra de 720 millones de wones.
A ese cálculo le faltan dos cosas. En el momento de jubilarte, el gasto de vida será más caro que ahora tanto como haya subido la inflación, y el patrimonio que hayas acumulado y el dinero que te quede seguirán invertidos y generando rentabilidad también después de la jubilación.
Por eso hay una diferencia enorme entre el resultado de la multiplicación simple y el capital total necesario que muestra la calculadora. Esa diferencia no es un error de la calculadora: es la consecuencia de tener en cuenta dos variables, la inflación y la rentabilidad.
Cómo hacer el cálculo a mano, sin herramientas
El cálculo del capital para la jubilación se divide en cinco pasos. Puedes seguirlos tal cual con una hoja de cálculo, sin necesidad de la calculadora.
Pasos 1 y 2: convertir el gasto mensual a valor futuro
Paso 1: pásalo al gasto mensual del momento de jubilarte. Al gasto mensual de hoy le aplicas la inflación, en interés compuesto, durante los años que te quedan hasta la jubilación.
Gasto mensual al jubilarte = gasto mensual de hoy × (1 + inflación)^(edad de jubilación − edad actual)
Paso 2: calcula el gasto de cada año después de la jubilación. Se asume que, ya jubilado, el gasto de vida sigue subiendo al ritmo de la inflación. El gasto del año n desde la jubilación es el gasto del primer año del paso 1 con la inflación aplicada, también en interés compuesto, durante n−1 años más.
Paso 3: calcular el total recorriendo desde la esperanza de vida hacia atrás
Empiezas en el año que marca la esperanza de vida y vas bajando año a año hacia la edad de jubilación: el importe acumulado hasta ese momento lo descuentas una vez con la rentabilidad y le sumas el gasto de vida de ese año.
Cuando llegas a la edad de jubilación, ese valor es «el capital total que tendrías que tener de una vez al jubilarte». La razón de calcular desde el final es que así cada retiro anual se descuenta exactamente por los años que quedan hasta ese momento, y solo por esos.
Pasos 4 y 5: valor futuro del patrimonio y ahorro mensual
Paso 4: lleva tu patrimonio actual a su valor en el momento de jubilarte.
Valor futuro del patrimonio al jubilarte = patrimonio actual × (1 + rentabilidad)^(edad de jubilación − edad actual)
Se usa la misma rentabilidad que en el paso 3. Dicho de otro modo, un único número sirve tanto para la velocidad a la que crece tu patrimonio antes de jubilarte como para la velocidad a la que se mueve el dinero que te queda después.
Paso 5: calcula lo que te falta y el ahorro mensual.
Déficit = capital total necesario − valor futuro del patrimonio (si es menor que 0, se toma 0) Ahorro mensual necesario = déficit × tasa mensual ÷ [(1 + tasa mensual)^número total de meses − 1], tasa mensual = rentabilidad anual ÷ 1200
Esta fórmula es la del fondo de amortización, que supone que ahorras la misma cantidad cada mes y que ese ahorro también crece con la rentabilidad de la inversión. Por eso el resultado es menor que si simplemente divides «déficit ÷ meses que quedan».
El flujo del cálculo con un ejemplo
Si aplicas tal cual los cinco pasos con estos datos: 35 años ahora, jubilación a los 65, esperanza de vida de 85 años, gasto mensual de 3 millones de wones (valor actual), patrimonio actual de 100 millones de wones, inflación del 2,5 % anual y rentabilidad del 5,0 % anual, esto es lo que sale.
| Concepto | Valor |
|---|---|
| Años que quedan hasta la jubilación | 30 años |
| Gasto mensual del primer año de jubilación (con inflación) | unos 6,29 millones de wones |
| Capital total necesario para la jubilación | unos 1.212,86 millones de wones |
| Valor futuro del patrimonio al jubilarte | unos 432,19 millones de wones |
| Déficit | unos 780,67 millones de wones |
| Ahorro mensual necesario | unos 938.000 wones |
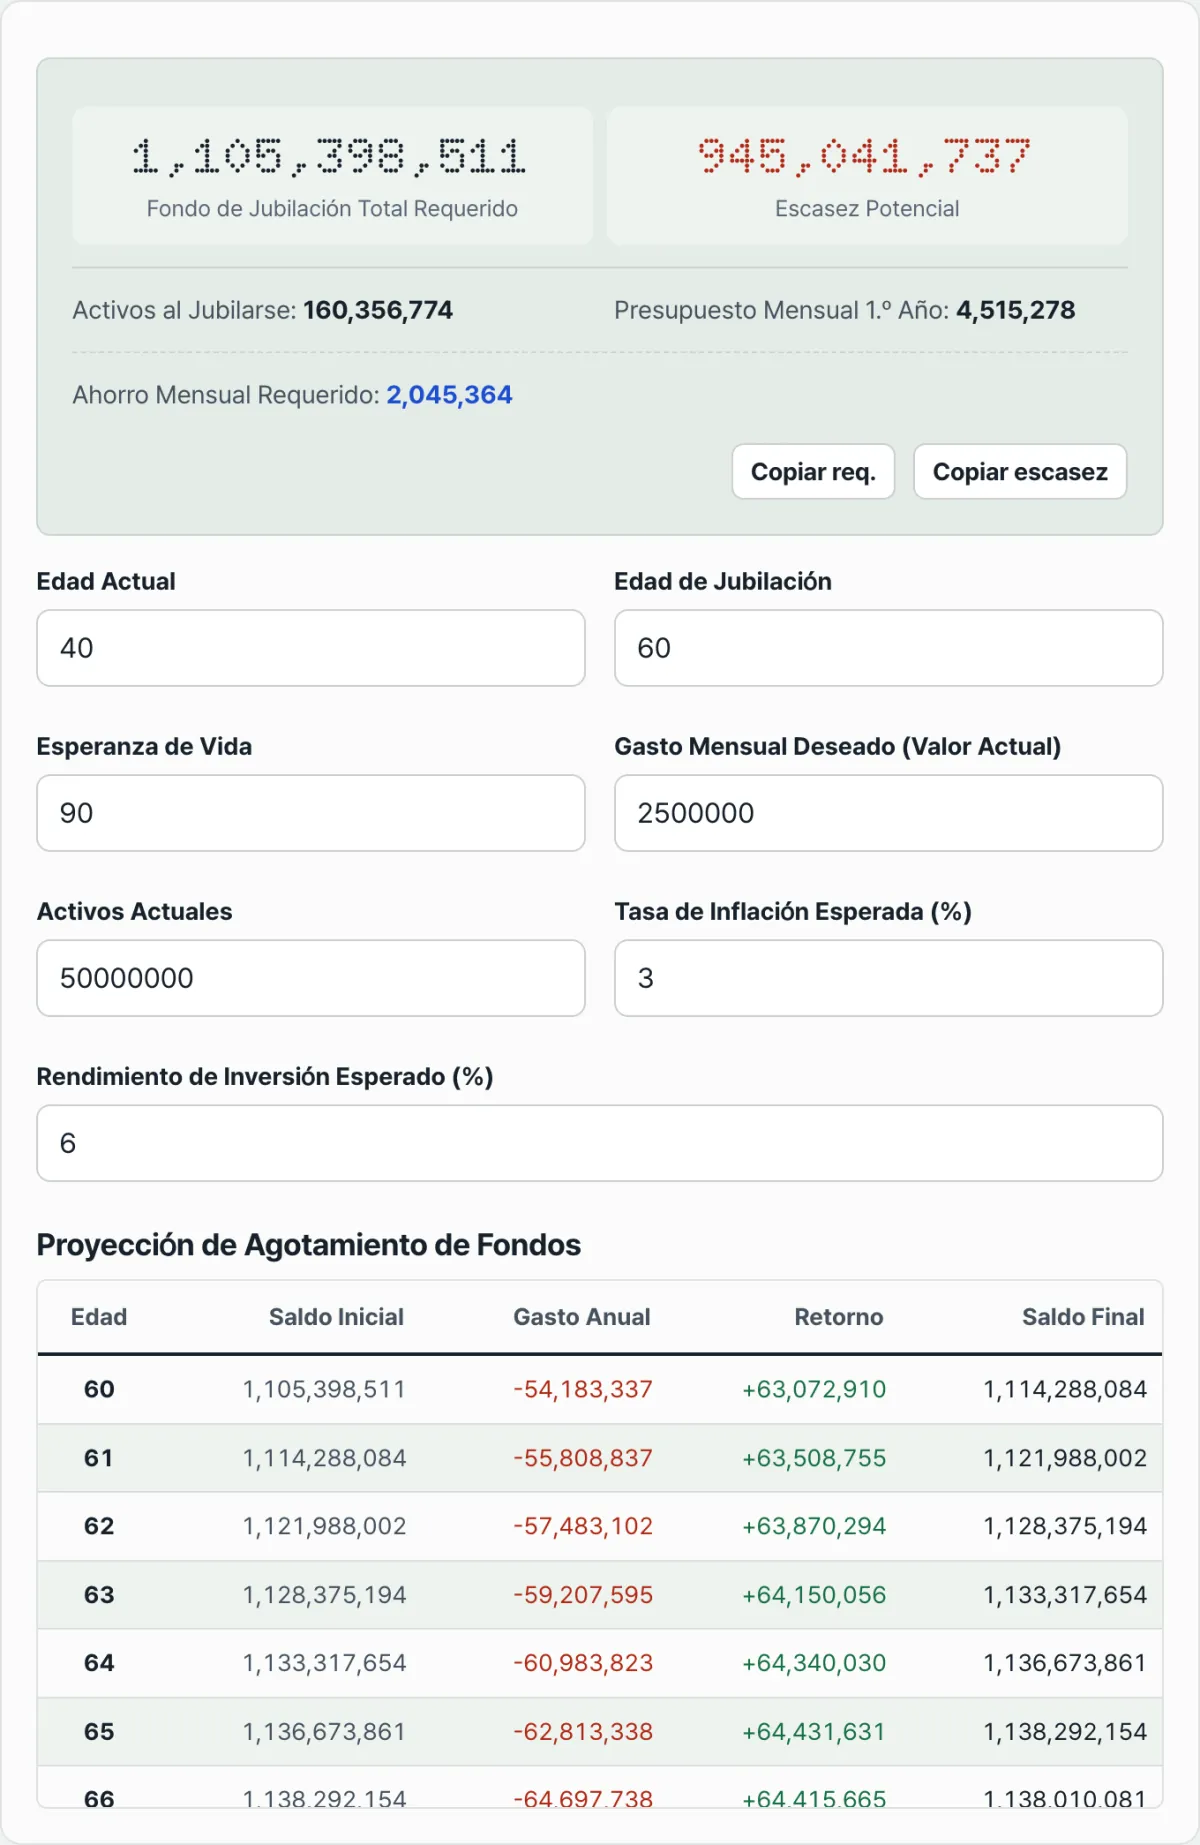
Estas seis cifras cambian por completo según cinco datos de entrada: la edad, el gasto mensual, el patrimonio, la inflación y la rentabilidad. En lugar de repetir a mano los cálculos de 20 o 30 años, hay una herramienta que procesa los cinco pasos tal cual y te enseña el resultado al instante.
Compruébalo con nuestra herramienta.
Introduce tu edad, tus gastos, tu patrimonio, la inflación y la rentabilidad y obtén al instante el capital total necesario, lo que te falta y cuánto ahorrar al mes. Los datos que introduces no se envían al servidor.
Los puntos que más confunden en la pantalla de resultados
El cálculo puede ser exacto, pero es fácil liarse al comparar las cifras de la pantalla, porque no todas están expresadas sobre la misma base.
| Punto que confunde | Cómo se calcula en realidad |
|---|---|
| El gasto mensual del primer año de jubilación es mucho mayor que el gasto mensual que introdujiste | El dato que introduces es el valor actual de hoy, y la cifra que ves en pantalla es el valor futuro con la inflación aplicada en interés compuesto hasta el año de jubilación |
| El capital total necesario parece querer decir «tienes que tener esto ahora mismo» | Es el capital necesario en el momento de la jubilación, es decir, en el futuro. No es lo que necesitas hoy, sino lo que tendrás que tener en la mano el año en que te jubiles |
| Parece que si bajas la rentabilidad solo va a crecer el déficit | La rentabilidad se usa a la vez en dos lugares: en el cálculo del valor futuro del patrimonio antes de jubilarte y en la gestión del saldo después (el cálculo del capital total necesario). Si la bajas, cambian tanto el valor futuro del patrimonio como el capital necesario |
| Parece que el ahorro mensual necesario es «déficit ÷ meses que quedan» | Se usa la fórmula del fondo de amortización, que supone que el propio ahorro también crece con la rentabilidad, así que sale una cifra menor que con una simple división |
Debajo de la pantalla de resultados se muestra además una tabla de simulación del agotamiento del fondo de jubilación. En esa tabla, el apartado «Rendimiento de la inversión» no se calcula sobre todo el saldo con el que empieza el año: se multiplica la rentabilidad solo por el saldo que queda después de restar primero el gasto de vida de ese año.
Por eso, si haces el cálculo mental solo con el saldo inicial y la cifra de rendimiento, puede que no te cuadre del todo con lo que pone la tabla. Si recuerdas el orden —primero se resta el gasto de vida y el rendimiento se aplica solo al dinero que queda—, la tabla se lee tal cual.
En resumen
- El capital total necesario para la jubilación se obtiene recorriendo de atrás hacia delante desde la esperanza de vida hasta la edad de jubilación, descontando cada retiro anual con la rentabilidad y sumándolos.
- Tanto el gasto mensual del momento de jubilarte como el de cada año posterior son valores futuros con la inflación aplicada en interés compuesto, y no se pueden comparar directamente con el gasto de hoy.
- Una sola rentabilidad se aplica por igual a los dos lugares: al crecimiento del patrimonio antes de jubilarte y a la gestión del saldo después.
- El ahorro mensual necesario no es el déficit dividido sin más entre el número de meses, sino el resultado de la fórmula del fondo de amortización, que supone que el ahorro también crece.
- Si cambia uno solo de estos datos —edad, gasto mensual, patrimonio, inflación o rentabilidad—, cambian todos los resultados; por eso, cuando entiendes el flujo del cálculo, puedes leer por qué las cifras de la pantalla salen como salen.
Introduce tu edad, tus gastos, tu patrimonio, la inflación y la rentabilidad y obtén al instante el capital total necesario, lo que te falta y cuánto ahorrar al mes. Los datos que introduces no se envían al servidor.
Preguntas frecuentes
¿El gasto mensual se introduce con valores de hoy o con valores del momento de la jubilación?
Con valores de hoy (valor actual). La calculadora aplica la inflación que hayas introducido, en interés compuesto, durante los años que quedan hasta la jubilación, y lo convierte automáticamente al gasto mensual del momento de jubilarte.
¿Qué pasa si pongo el mismo número en la rentabilidad y en la inflación?
El cálculo se hace igual y no da ningún error. Ahora bien, si los dos valores son iguales, la velocidad a la que crece tu patrimonio y la velocidad a la que sube el gasto de vida se igualan en términos nominales, así que las diferencias que aparezcan en el resultado dependerán de la distancia entre ambos valores.
Si pongo una esperanza de vida más larga, ¿cuánto cambian los resultados?
Si la esperanza de vida aumenta, aumentan los años de retiro después de la jubilación, así que hay más partidas anuales de gasto mensual que sumar en el paso 3. En esa misma medida crecen a la vez el capital total necesario, el déficit y el ahorro mensual necesario.
¿Se guarda en algún sitio la edad, el patrimonio y el gasto mensual que introduzco?
No. Todos los cálculos se hacen solo dentro del navegador; los datos que introduces no se envían a ningún servidor ni se guardan.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano