
Rentenlücke berechnen: Kapitalbedarf und monatliche Sparrate
Inhalt
Der Rentenlücken-Rechner berechnet aus sieben Werten sofort, wie viel Kapital Sie zu Rentenbeginn benötigen: aktuelles Alter, Renteneintrittsalter, erwartete Lebensdauer, gewünschte Lebenshaltungskosten, Vermögen, Inflationsrate und Anlagerendite.
Außerdem zeigt er, wie viel Sie dafür jeden Monat sparen müssen. Dieser Artikel erklärt sachlich, in welcher Reihenfolge und mit welchen Formeln diese Ergebnisse entstehen.
Ob ein bestimmtes Renteneintrittsalter oder eine bestimmte Sparsumme angemessen ist, bewertet der Artikel nicht.
Kurzfassung ① Der Kapitalbedarf für den Ruhestand ergibt sich, indem man von der erwarteten Lebensdauer rückwärts bis zum Renteneintrittsalter rechnet, die jährlichen Lebenshaltungskosten mit der Anlagerendite abzinst und alles aufsummiert. ② Die Inflationsrate rechnet die heutigen Lebenshaltungskosten per Zinseszins auf den Betrag im Jahr des Renteneintritts hoch. Auch nach Rentenbeginn lässt sie die Kosten Jahr für Jahr weiter steigen. ③ Eine einzige Anlagerendite gilt gleichermaßen für den Vermögensaufbau vor der Rente und für die Verwaltung des Restkapitals danach. Die monatlich nötige Sparrate wird mit der Sinking-Fund-Formel berechnet.
Warum eine einfache Multiplikation zu falschen Ergebnissen führt
Viele schätzen ihren Kapitalbedarf im Ruhestand mit einer einfachen Multiplikation: „monatliche Lebenshaltungskosten × 12 Monate × verbleibende Lebensjahre". Wer 20 Jahre lang jeden Monat 3.000.000 Won ausgibt, kommt so auf 720.000.000 Won.
Bei dieser Rechnung fehlen zwei Dinge. Die Lebenshaltungskosten zu Rentenbeginn sind um die Inflation höher als heute. Und das angesparte Vermögen sowie das verbleibende Geld werden auch nach Rentenbeginn weiter mit der Anlagerendite verzinst.
Deshalb unterscheidet sich der einfache Multiplikationswert deutlich vom Kapitalbedarf, den der Rechner ausgibt. Das ist kein Rechenfehler des Tools, sondern die Folge davon, dass Inflation und Anlageertrag berücksichtigt werden.
So rechnen Sie ohne Tool selbst nach
Die Berechnung des Kapitalbedarfs besteht aus fünf Schritten. Sie lassen sich auch ohne Rechner allein mit einer Tabellenkalkulation nachvollziehen.
Schritt 1–2: Lebenshaltungskosten auf den Zukunftswert hochrechnen
Schritt 1: Auf die Lebenshaltungskosten zu Rentenbeginn umrechnen. Dazu wird die Inflationsrate per Zinseszins über die Jahre bis zum Renteneintritt auf die heutigen monatlichen Lebenshaltungskosten angewendet.
Monatliche Lebenshaltungskosten bei Rentenbeginn = heutige monatliche Lebenshaltungskosten × (1 + Inflationsrate)^(Renteneintrittsalter − aktuelles Alter)
Schritt 2: Die jährlichen Lebenshaltungskosten im Ruhestand bestimmen. Es wird angenommen, dass die Lebenshaltungskosten auch nach Rentenbeginn weiter mit der Inflationsrate steigen. Die Kosten im n-ten Rentenjahr ergeben sich, indem die Inflationsrate auf die Kosten des ersten Jahres aus Schritt 1 noch (n − 1) Jahre per Zinseszins angewendet wird.
Schritt 3: Von der erwarteten Lebensdauer rückwärts zum Gesamtbedarf rechnen
Man beginnt beim Jahr der erwarteten Lebensdauer und geht Jahr für Jahr in Richtung Renteneintrittsalter zurück. Dabei wird der bis dahin aufgelaufene Betrag jeweils einmal mit der Anlagerendite abgezinst und die Lebenshaltungskosten des betreffenden Jahres addiert.
Ist man beim Renteneintrittsalter angekommen, ist der Wert der „Betrag, den Sie zu Rentenbeginn auf einen Schlag besitzen müssen". Rückwärts wird gerechnet, weil die Entnahme jedes Jahres nur so genau für die Zeit abgezinst wird, die bis dahin noch verbleibt.
Schritt 4–5: Zukunftswert des Vermögens und monatliche Sparrate
Schritt 4: Das aktuelle Vermögen auf den Wert bei Rentenbeginn hochrechnen.
Zukunftswert des Vermögens bei Rentenbeginn = aktuelles Vermögen × (1 + Anlagerendite)^(Renteneintrittsalter − aktuelles Alter)
Es gilt dieselbe Anlagerendite wie in Schritt 3. Dieselbe Zahl bestimmt also, wie schnell das Vermögen vor der Rente wächst und wie schnell das Restkapital nach Rentenbeginn arbeitet.
Schritt 5: Versorgungslücke und monatliche Sparrate berechnen.
Versorgungslücke = Kapitalbedarf − Zukunftswert des Vermögens (ist das Ergebnis kleiner als 0, gilt 0) Monatlich nötige Sparrate = Versorgungslücke × Monatszins ÷ [(1 + Monatszins)^Gesamtmonate − 1], Monatszins = jährliche Anlagerendite ÷ 1200
Diese Formel ist die Sinking-Fund-Formel. Sie geht davon aus, dass Sie jeden Monat denselben Betrag sparen und dass auch die gesparten Beträge mit der Anlagerendite wachsen. Deshalb fällt das Ergebnis kleiner aus als bei der simplen Rechnung „Versorgungslücke ÷ verbleibende Monate".
Der Rechenweg an einem Beispiel
Setzt man die folgenden Werte in die fünf Schritte ein, ergibt sich das Ergebnis unten: aktuell 35 Jahre, gewünschter Renteneintritt mit 65, erwartete Lebensdauer 85 Jahre, monatliche Lebenshaltungskosten 3.000.000 Won (Gegenwartswert), aktuelles Vermögen 100.000.000 Won, Inflationsrate 2,5 % pro Jahr, Anlagerendite 5,0 % pro Jahr.
| Posten | Wert |
|---|---|
| Verbleibende Zeit bis zum Renteneintritt | 30 Jahre |
| Monatliche Lebenshaltungskosten im ersten Rentenjahr (inflationsbereinigt) | ca. 6.290.000 Won |
| Kapitalbedarf für den Ruhestand | ca. 1.212.860.000 Won |
| Zukunftswert des Vermögens bei Rentenbeginn | ca. 432.190.000 Won |
| Versorgungslücke | ca. 780.670.000 Won |
| Monatlich nötige Sparrate | ca. 938.000 Won |
Diese sechs Werte ändern sich allesamt mit den fünf Eingaben Alter, Lebenshaltungskosten, Vermögen, Inflationsrate und Anlagerendite. Statt 20 bis 30 Jahre von Hand durchzurechnen, können Sie ein Tool nutzen, das die fünf Schritte direkt abarbeitet und das Ergebnis sofort anzeigt.
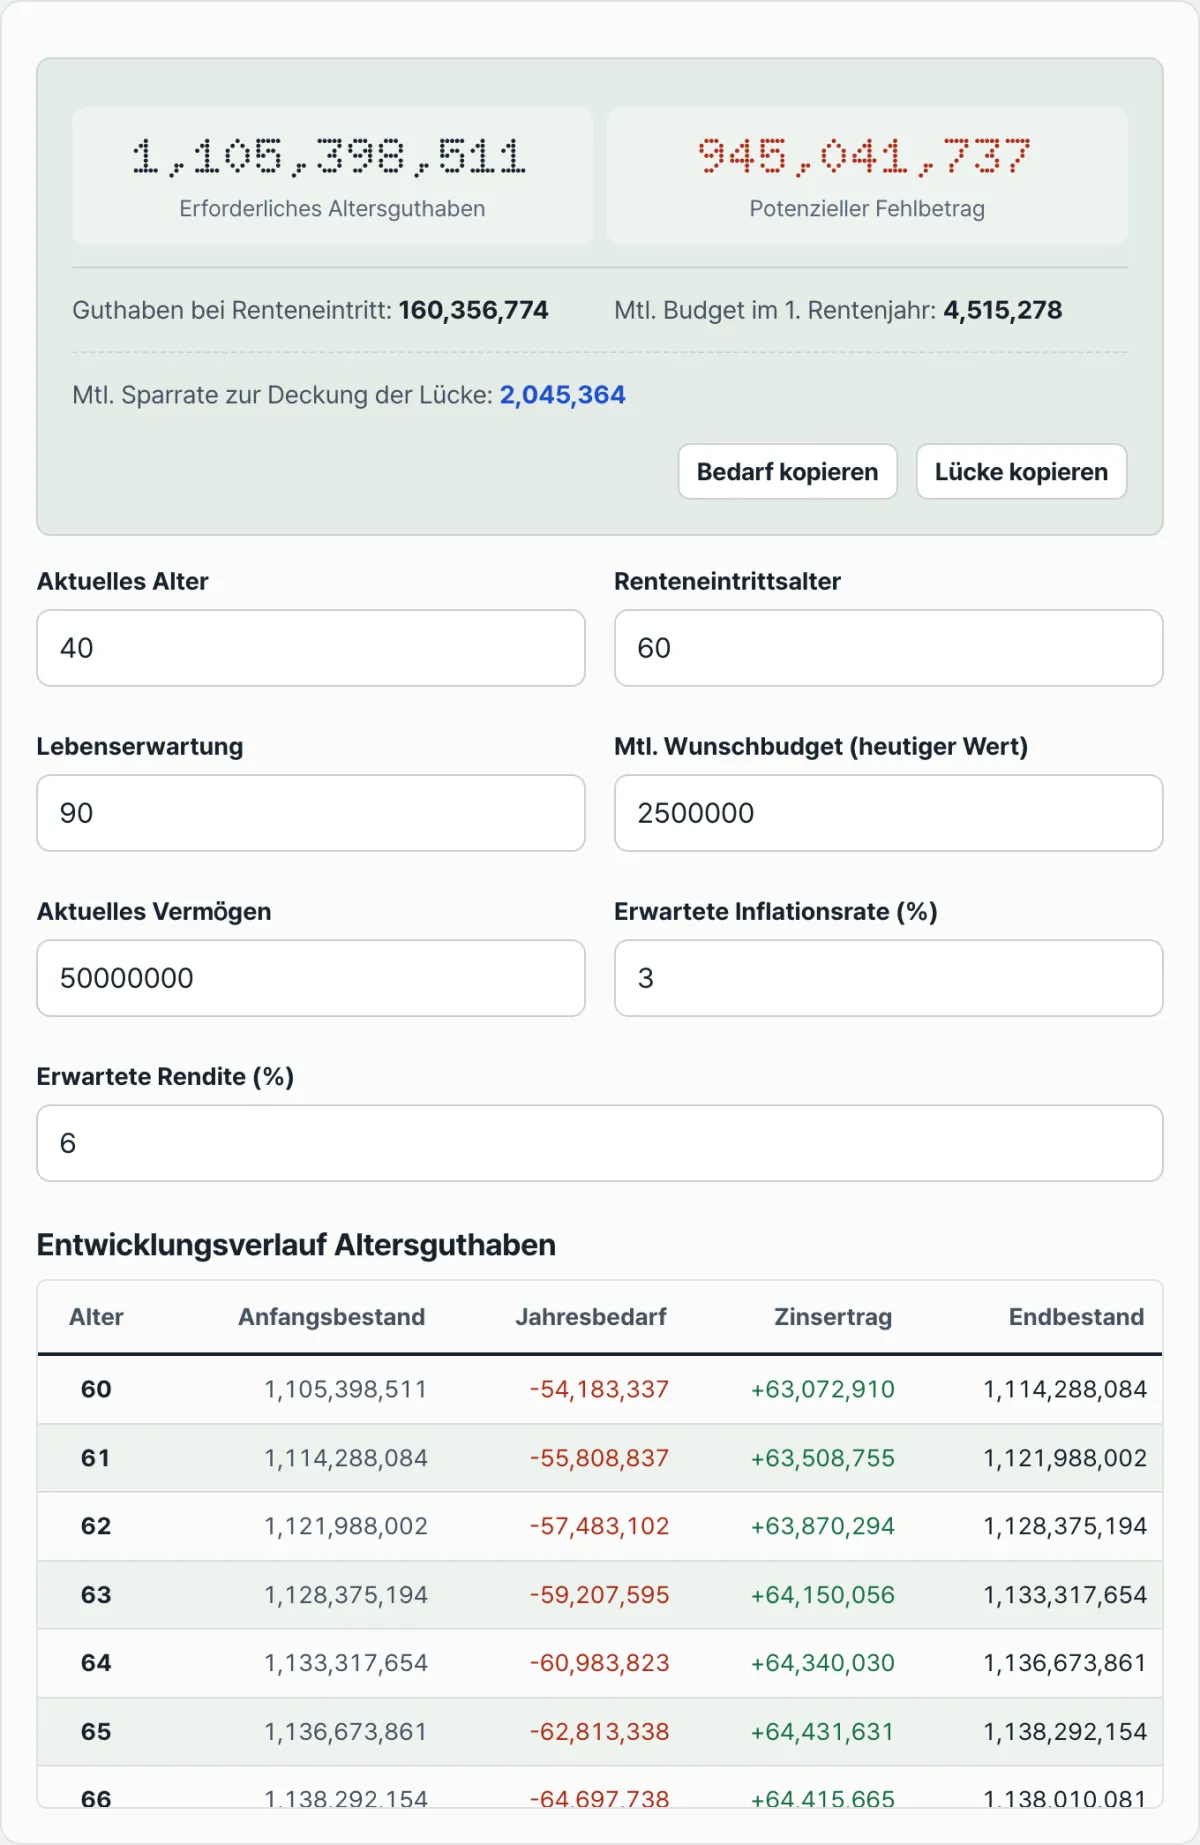
Mit unserem Rentenlücken-Rechner nachrechnen.
Geben Sie Alter, Lebenshaltungskosten, Vermögen, Inflationsrate und Rendite ein, und Sie erhalten sofort Kapitalbedarf, Versorgungslücke und monatliche Sparrate. Ihre Eingaben werden nicht an einen Server übertragen.
Was auf der Ergebnisseite oft verwirrt
Die Berechnung selbst ist korrekt, doch viele werden unsicher, weil sie die angezeigten Zahlen auf unterschiedlicher Basis miteinander vergleichen.
| Das verwirrt | So wird tatsächlich gerechnet |
|---|---|
| Die monatlichen Lebenshaltungskosten im ersten Rentenjahr sind deutlich höher als die eingegebenen | Die Eingabe ist der heutige Gegenwartswert. Der angezeigte Wert ist der Zukunftswert, bei dem die Inflationsrate bis zum Jahr des Renteneintritts per Zinseszins berücksichtigt ist |
| Der Kapitalbedarf wirkt, als müsste man diese Summe schon heute besitzen | Der Betrag bezieht sich auf den Zeitpunkt des Renteneintritts (Zukunft). Es ist nicht der Betrag, den Sie heute brauchen, sondern der, den Sie im Jahr des Renteneintritts in der Hand halten müssen |
| Bei niedrigerer Anlagerendite wächst scheinbar nur die Versorgungslücke | Die Anlagerendite fließt an zwei Stellen ein: in den Zukunftswert des Vermögens vor der Rente und in die Verwaltung des Restkapitals nach Rentenbeginn (Berechnung des Kapitalbedarfs). Senken Sie sie, ändern sich Zukunftswert des Vermögens und Kapitalbedarf gleichzeitig |
| Die monatliche Sparrate müsste „Versorgungslücke ÷ verbleibende Monate" sein | Die Sparbeträge selbst wachsen laut Annahme mit der Anlagerendite, daher wird die Sinking-Fund-Formel verwendet. Das Ergebnis ist kleiner als bei einer einfachen Division |
Unter der Ergebnisseite wird außerdem eine Simulationstabelle zum Aufbrauchen des Ruhestandskapitals angezeigt. Der Posten „Anlageertrag" in dieser Tabelle ist nicht auf das gesamte Anfangsguthaben des Jahres berechnet. Die Anlagerendite wird nur mit dem Restguthaben multipliziert, das nach Abzug der Lebenshaltungskosten des Jahres übrig bleibt.
Wer also nur mit Anfangsguthaben und Anlageertrag im Kopf nachrechnet, kann leicht von den Zahlen in der Tabelle abweichen. Merken Sie sich die Reihenfolge: Erst werden die Lebenshaltungskosten abgezogen, und nur auf das, was übrig bleibt, fällt Ertrag an. Dann lässt sich die Tabelle genau nachvollziehen.
Zusammenfassung
- Der Kapitalbedarf für den Ruhestand ergibt sich, indem man von der erwarteten Lebensdauer rückwärts bis zum Renteneintrittsalter rechnet, die jährlichen Entnahmen mit der Anlagerendite abzinst und aufsummiert.
- Die Lebenshaltungskosten bei Rentenbeginn und in den einzelnen Rentenjahren sind Zukunftswerte, in die die Inflationsrate per Zinseszins eingeflossen ist. Mit den heutigen Lebenshaltungskosten lassen sie sich nicht direkt vergleichen.
- Eine einzige Anlagerendite gilt gleichermaßen für den Vermögensaufbau vor der Rente und für die Verwaltung des Restkapitals danach.
- Die monatlich nötige Sparrate ist nicht einfach die Versorgungslücke geteilt durch die Monatszahl. Sie wird mit der Sinking-Fund-Formel berechnet, die davon ausgeht, dass auch die Sparbeträge wachsen.
- Ändert sich nur einer der Werte Alter, Lebenshaltungskosten, Vermögen, Inflationsrate oder Anlagerendite, ändert sich das gesamte Ergebnis. Wer den Rechenweg kennt, kann daher nachvollziehen, wie die Zahlen auf dem Bildschirm zustande kommen.
Geben Sie Alter, Lebenshaltungskosten, Vermögen, Inflationsrate und Rendite ein, und Sie erhalten sofort Kapitalbedarf, Versorgungslücke und monatliche Sparrate. Ihre Eingaben werden nicht an einen Server übertragen.
Häufige Fragen
Gebe ich die monatlichen Lebenshaltungskosten in heutigen Preisen oder in Preisen zum Renteneintritt ein?
In heutigen Preisen (Gegenwartswert). Der Rechner wendet die eingegebene Inflationsrate per Zinseszins über die Jahre bis zum Renteneintritt an und rechnet sie automatisch in die Lebenshaltungskosten zu Rentenbeginn um.
Was passiert, wenn ich bei Anlagerendite und Inflationsrate denselben Wert eingebe?
Die Berechnung läuft normal weiter, es erscheint keine Fehlermeldung. Sind beide Werte gleich, wachsen Vermögen und Lebenshaltungskosten nominal gleich schnell. Wie sich das im Ergebnis auswirkt, hängt dann vom Abstand der beiden Werte ab.
Wie stark verändert sich das Ergebnis, wenn ich eine längere Lebensdauer eingebe?
Mit einer höheren erwarteten Lebensdauer verlängert sich die Entnahmephase nach Rentenbeginn, und in Schritt 3 werden mehr jährliche Lebenshaltungskosten aufsummiert. Entsprechend steigen Kapitalbedarf, Versorgungslücke und monatlich nötige Sparrate.
Werden meine Angaben zu Alter, Vermögen und Lebenshaltungskosten irgendwo gespeichert?
Nein. Alle Berechnungen laufen ausschließlich in Ihrem Browser. Ihre Eingaben werden weder an einen Server übertragen noch gespeichert.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen