
老後資金の計算方法|必要総額と毎月の積立額の求め方
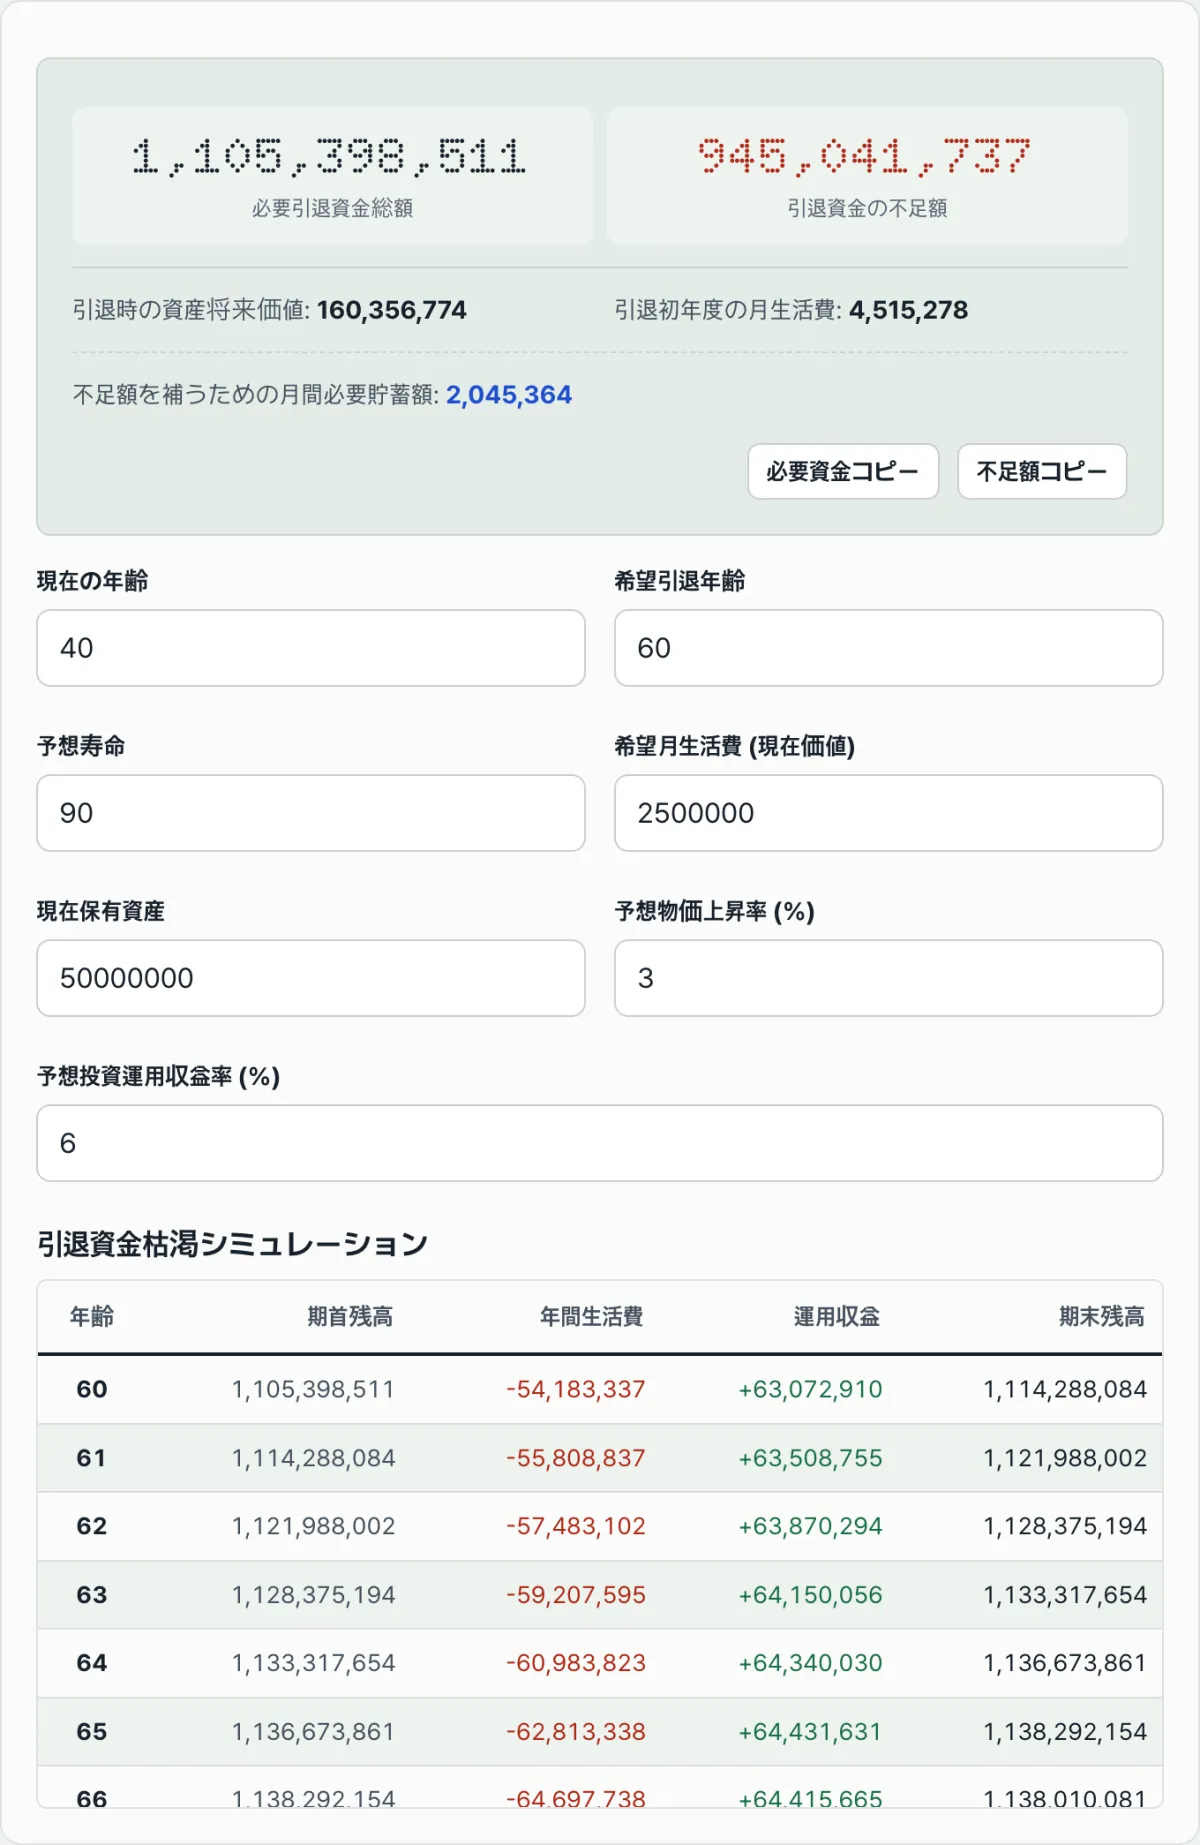
老後資金シミュレーターは、現在の年齢・退職年齢・想定寿命・希望の生活費・資産・物価上昇率・投資利回りという7つの値から、退職時点でいくら必要かをすぐに計算します。
あわせて、毎月いくら積み立てればよいかも表示します。この記事では、その結果の数字がどんな順序で、どんな公式で導き出されるのかを、事実に沿って解説します。
特定の退職年齢や積立額が適切かどうかの判断には触れません。
要約 ① 必要な老後資金の総額は、想定寿命から退職年齢まで逆算し、毎年の生活費を投資利回りで割り引いて合計した値です。 ② 物価上昇率は、今日の水準の生活費を退職する年の金額に複利で換算するために使われ、退職後も毎年の生活費の上昇に反映され続けます。 ③ 投資利回りは、退職前の資産の増加と退職後の残高の運用の両方に同じ値が使われ、毎月の必要積立額は減債基金の公式で計算されます。
単純な掛け算で計算すると、なぜ実態とずれるのか
老後資金をざっくり見積もるとき、「月の生活費 × 12か月 × 残りの想定寿命」のように単純な掛け算をする人は多いでしょう。毎月の生活費300万ウォンで20年暮らすと仮定すると、7億2,000万ウォンという数字になります。
この計算には2つの要素が抜けています。退職時点の生活費は、今より物価の分だけ高くなっています。また、貯めておいた資産や手元に残ったお金は、退職後も投資利回りで運用され続けます。
そのため、単純な掛け算の結果とシミュレーターが示す必要総額には大きな差が出ます。この差は計算の誤りではなく、物価上昇と投資収益という2つの変数を反映した結果です。
ツールを使わずに自分で計算する方法
老後資金の計算は5つのステップに分かれます。シミュレーターがなくても、表計算ソフトだけでそのまま再現できます。
ステップ1~2: 生活費を将来価値に換算する
ステップ1 — 退職時点の生活費に換算します。 今日の水準の月の生活費に、退職までの残り年数分だけ物価上昇率を複利で適用します。
退職時点の月の生活費 = 今日の月の生活費 × (1 + 物価上昇率)^(退職年齢 − 現在の年齢)
ステップ2 — 退職後の毎年の生活費を求めます。 退職後も、生活費は物価上昇率の分だけ上がり続けると仮定します。退職後n年目の生活費は、ステップ1で求めた初年度の生活費に、物価上昇率をさらにn−1年分、複利で適用した値です。
ステップ3: 想定寿命から逆算して総額を計算する
想定寿命の年から始めて、1年ずつ退職年齢の方向へ戻りながら、それまでに積み上がった金額を投資利回りで1回割り引き、その年の生活費を加えていきます。
退職年齢まで戻りきったときの値が、「退職時点でまとめて持っておく必要がある総額」です。後ろから計算するのは、こうすることで各年の取り崩し額が、その時点までの残り期間の分だけ正確に割り引かれるためです。
ステップ4~5: 資産の将来価値と毎月の積立額
ステップ4 — 現在の資産を退職時点の価値まで増やします。
退職時の資産の将来価値 = 現在の保有資産 × (1 + 投資利回り)^(退職年齢 − 現在の年齢)
ステップ3と同じ投資利回りを使います。退職前に資産が増える速度と、退職後に残ったお金が運用される速度に、同じ1つの数値が使われるわけです。
ステップ5 — 不足額と毎月の積立額を求めます。
不足額 = 必要総額 − 資産の将来価値(0より小さい場合は0) 毎月の必要積立額 = 不足額 × 月利 ÷ [(1+月利)^総月数 − 1]、月利 = 年の投資利回り ÷ 1200
この公式は、毎月同じ金額を積み立て、その積立額も投資利回りで一緒に増えていくと仮定した減債基金の公式です。そのため、単純に「不足額 ÷ 残りの月数」で割った値より小さくなります。
例で確認する計算の流れ
現在35歳、退職希望65歳、想定寿命85歳、月の生活費300万ウォン(現在価値)、現在の資産1億ウォン、物価上昇率は年2.5%、投資利回りは年5.0%として、上の5つのステップにそのまま当てはめると次のようになります。
| 項目 | 値 |
|---|---|
| 退職までの残り期間 | 30年 |
| 退職初年度の月の生活費(物価反映後) | 約629万ウォン |
| 必要な老後資金の総額 | 約12億1,286万ウォン |
| 退職時の資産の将来価値 | 約4億3,219万ウォン |
| 不足額 | 約7億8,067万ウォン |
| 毎月の必要積立額 | 約93万8,000ウォン |
この6つの数字は、年齢・生活費・資産・物価上昇率・投資利回りという5つの入力値によって、すべて変わります。20~30年分を手作業で繰り返し計算する代わりに、上の5つのステップをそのまま処理して結果をすぐに表示するツールがあります。
老後資金シミュレーターで確認する。
年齢・生活費・資産・物価上昇率・運用利回りを入力すると、必要総額と不足額、毎月の積立額がすぐに計算されます。入力した情報はサーバーには送信されません。
結果画面で混乱しやすいポイント
計算そのものは正確でも、画面に表示された数字を異なる基準で比べてしまい、混乱するケースがよくあります。
| 混乱しやすいポイント | 実際の計算方法 |
|---|---|
| 退職初年度の月の生活費が、入力した月の生活費よりかなり大きい | 入力値は今日の水準である現在価値で、画面の表示値は退職する年まで物価上昇率を複利で反映した将来価値です |
| 必要な老後資金の総額が、「今すぐこれだけ必要」という意味に見える | この金額は退職時点(将来)を基準にした必要総額です。今日必要な金額ではなく、退職する年に手元に持っておく必要がある金額です |
| 投資利回りを下げると、不足額だけが大きくなりそうに思える | 投資利回りは、退職前の資産の将来価値の計算と、退職後の残高の運用(必要総額の計算)の両方に同時に使われます。下げると、資産の将来価値と必要総額が一緒に変わります |
| 毎月の必要積立額は「不足額 ÷ 残りの月数」だと思える | 積立額自体も投資利回りで増えると仮定した減債基金の公式を使うため、単純な割り算より小さい値になります |
結果画面の下には、老後資金の取り崩しシミュレーション表も表示されます。この表の「投資収益」の項目は、その年の期首残高の全体ではなく、その年の生活費を先に差し引いた残りの残高にだけ投資利回りを掛けた値です。
そのため、期首残高と投資収益の数字だけを見て暗算すると、表の数字とわずかにずれることがあります。生活費を先に引き、残ったお金にだけ収益がつくという順序を覚えておけば、表はそのまま読み取れます。
まとめ
- 必要な老後資金の総額は、想定寿命から退職年齢まで逆算し、毎年の取り崩し額を投資利回りで割り引いて合計した値です。
- 退職時点の生活費も退職後の毎年の生活費も、物価上昇率が複利で反映された将来価値であり、今日の水準の生活費とは直接比べられません。
- 投資利回りは1つの値が、退職前の資産の増加と退職後の残高の運用の両方に同じように適用されます。
- 毎月の必要積立額は、不足額を単純に月数で割った値ではなく、積立額も一緒に増えると仮定した減債基金の公式で計算されます。
- 年齢・生活費・資産・物価上昇率・投資利回りのうち1つが変わるだけでも全体の結果が変わるため、計算の流れを知っておけば、画面の数字がなぜそうなったのかを読み解けます。
年齢・生活費・資産・物価上昇率・運用利回りを入力すると、必要総額と不足額、毎月の積立額がすぐに計算されます。入力した情報はサーバーには送信されません。
よくある質問
月の生活費は、今日の水準で入力しますか?それとも退職時点の水準ですか?
今日の水準(現在価値)で入力します。シミュレーターが、入力した物価上昇率を退職までの残り年数分だけ複利で適用し、退職時点の生活費に自動で換算します。
投資利回りと物価上昇率に同じ数字を入れるとどうなりますか?
計算はそのまま進み、エラーにはなりません。ただし、2つの値が同じ場合、資産が増える速度と生活費が上がる速度は名目上同じになるため、結果に表れる差は2つの値の開きによって変わります。
想定寿命を長く入力すると、結果はどのくらい変わりますか?
想定寿命が延びると退職後に取り崩す年数が増え、ステップ3で合計する年間の生活費の項目数が多くなります。その分、必要な老後資金の総額と不足額、毎月の必要積立額も一緒に大きくなります。
入力した年齢・資産・生活費の情報はどこかに保存されますか?
いいえ。すべての計算はブラウザ内だけで行われ、入力値がサーバーに送信されたり保存されたりすることはありません。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む