
Cambiar de préstamo: fórmula para calcular el ahorro real
Contenido
Cuando baja el tipo de referencia o mejora tu puntuación crediticia, empiezas a plantearte cambiar el préstamo que ya tienes por otro con un tipo más bajo: es la llamada refinanciación (cambio de préstamo). Ahora bien, un tipo nominal más bajo no siempre significa que ganes: hay que calcular si sigue habiendo un beneficio real después de restar la comisión por amortización anticipada del préstamo actual y los gastos asociados a formalizar el nuevo. Este artículo explica cómo hacer ese cálculo.
Refinanciar el préstamo: lo que no ves si solo miras la diferencia de tipos
Que el tipo baje 1-2 puntos porcentuales parece un beneficio inmediato, pero la comisión por amortización anticipada y los gastos de formalización del nuevo préstamo pueden anular esa diferencia. Si cambias de préstamo poco después de haberlo contratado, la comisión por amortización anticipada pesa mucho y los gastos pueden superar los intereses que ahorras.
Así se calcula el ahorro real de la refinanciación
El ahorro neto de la refinanciación se obtiene con estos cuatro valores.
- Los intereses totales que aún tendrías que pagar si mantuvieras el préstamo actual hasta el vencimiento
- Los intereses totales que pagarías durante ese mismo periodo si cambias al nuevo préstamo
- La comisión por amortización anticipada que se aplica al cancelar el préstamo actual antes de tiempo
- Los gastos asociados a formalizar el nuevo préstamo (impuesto de registro, impuesto de timbre, comisión de garantía de la entidad avalista, honorarios del gestor jurídico, etc.)
Ahorro neto = intereses totales restantes del préstamo actual − intereses totales del nuevo préstamo − comisión por amortización anticipada − gastos asociados
Si ese valor es mayor que 0, cambiar de préstamo te conviene en términos de coste total; si es igual o menor que 0, la comisión y los gastos superan el ahorro en intereses y en realidad sales perdiendo.
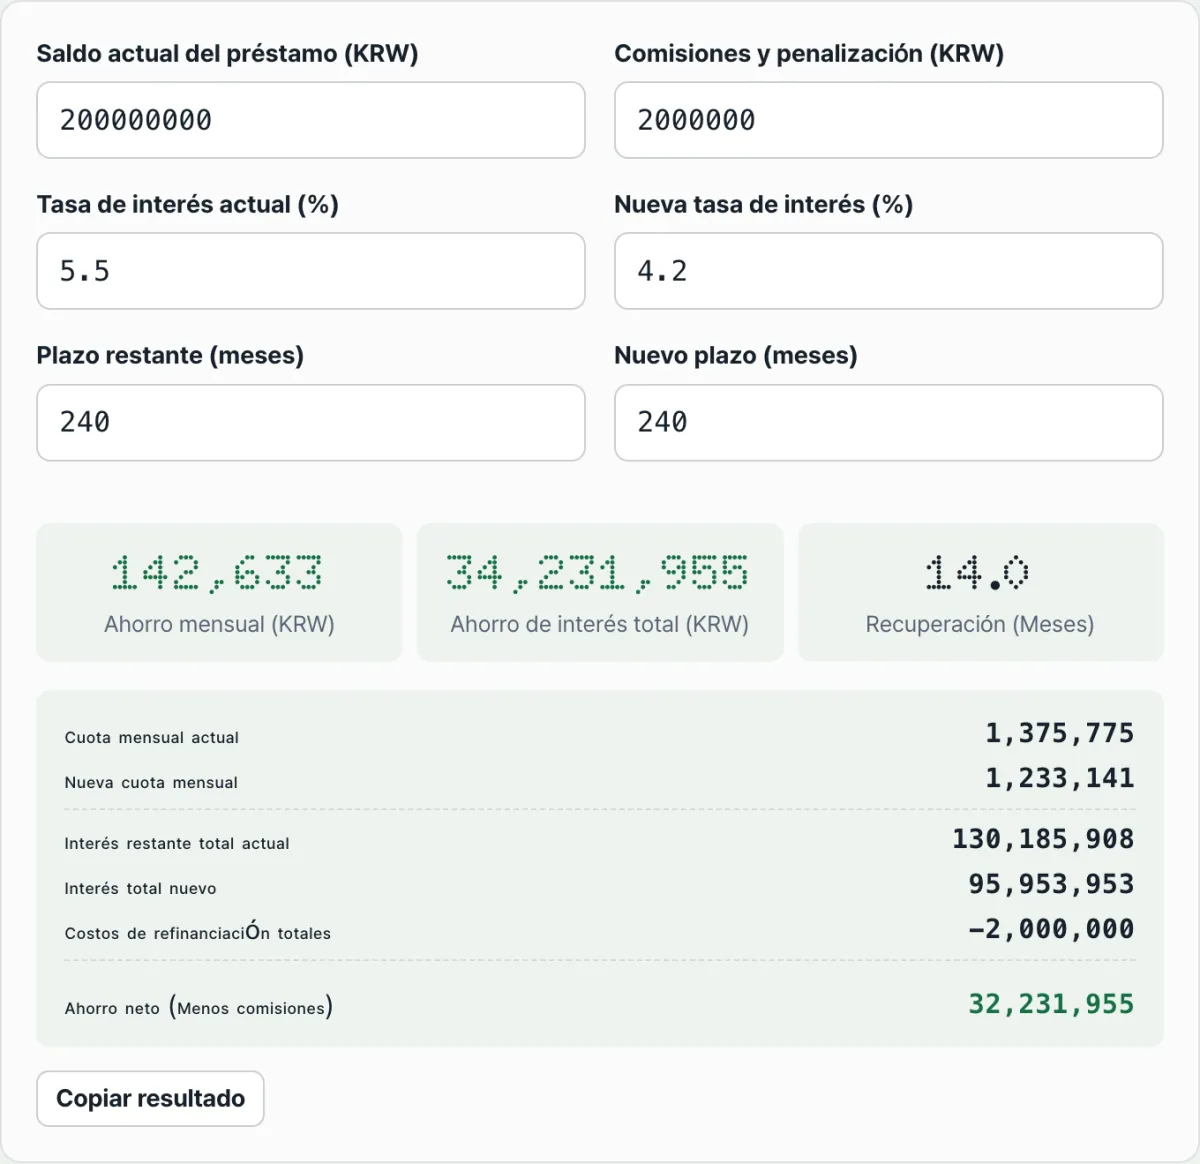
Para calcularlo a mano tendrías que obtener los intereses totales de cada préstamo con el sistema de cuotas constantes y compararlos. El proceso es engorroso, así que en el comparador de aquí abajo puedes introducir el saldo pendiente, el tipo de interés, el plazo y las comisiones, y ver los cuatro valores comparados de una vez.
Compara el saldo y el interés de tu préstamo actual con los de la nueva oferta y calcula al instante si el cambio compensa frente a la comisión por cancelación anticipada.
Ejemplo de cálculo
Supongamos un saldo pendiente de 100.000.000 wones, con 24 meses por delante hasta el vencimiento (amortización mediante cuotas constantes), y que cambias un tipo del 6,5 % por uno del 4,5 %. El nuevo préstamo se establece también con un plazo de 24 meses.
- Intereses totales restantes del préstamo actual (6,5 % anual, 24 meses): unos 6.911.000 wones
- Intereses totales del nuevo préstamo (4,5 % anual, 24 meses): unos 4.755.000 wones
- Comisión por amortización anticipada (suponiendo un 0,8 % del saldo pendiente): 800.000 wones
- Gastos de formalización del nuevo préstamo (suponiendo impuesto de registro, impuesto de timbre, etc.): 150.000 wones
Ahorro neto = 6.911.000 − 4.755.000 − 800.000 − 150.000 = unos 1.206.000 wones
En estas condiciones, aunque asumas 950.000 wones entre comisión por amortización anticipada y gastos asociados, el ahorro en intereses es mayor, así que el cálculo deja un ahorro neto de unos 1.200.000 wones.
Sobre los resultados del cálculo Este cálculo es un modelo de amortización mediante cuotas constantes basado en el tipo y el plazo que introduzcas. La aprobación real de la refinanciación y las cuotas dependen de las condiciones de cada entidad financiera: requisitos para acceder al tipo bonificado, el límite del ratio de cobertura del servicio de la deuda (DSR), la posibilidad de establecer un periodo de carencia, etc. Por eso conviene confirmar las condiciones definitivas con la entidad financiera o con la plataforma de refinanciación. El resultado es orientativo y el ahorro real puede variar según las condiciones de cada préstamo y el momento en que se haga.
Dónde suele atascarse el cálculo
| Situación | Efecto en el cálculo |
|---|---|
| Fijar un plazo del nuevo préstamo más largo que el del actual | La cuota mensual baja, pero los intereses totales suben y el ahorro neto puede reducirse o incluso volverse negativo |
| Refinanciar después de que haya pasado el periodo de exención de la comisión por amortización anticipada | El apartado de comisión por amortización anticipada pasa a 0 wones y el ahorro neto aumenta. El momento en que se aplica la exención aparece en el contrato del préstamo |
| Olvidar los gastos asociados | Si no incluyes el impuesto de registro, el impuesto de timbre, la comisión de garantía y los honorarios del gestor jurídico, el ahorro neto sale mayor de lo que es en realidad |
En resumen
El beneficio real de refinanciar un préstamo no se puede juzgar solo por la diferencia de tipos. Hay que meter en la cuenta los cuatro elementos: los intereses que le quedan al préstamo actual, los intereses totales del nuevo préstamo, la comisión por amortización anticipada y los gastos asociados. Solo así sabrás cuál es el ahorro neto real. Introduce las condiciones de tu préstamo en el comparador y verás los cuatro valores comparados de una vez.
Compara el saldo y el interés de tu préstamo actual con los de la nueva oferta y calcula al instante si el cambio compensa frente a la comisión por cancelación anticipada.
Preguntas frecuentes
¿Cómo calcula el comparador la cuota mensual y los intereses totales?
El cálculo se basa en el sistema de amortización mediante cuotas constantes (pagar la misma cantidad cada mes). Si tu préstamo actual funciona con otro sistema, como amortización constante de capital o pago único al vencimiento, el resultado puede diferir del calendario real de pagos, así que conviene usarlo como referencia.
¿Qué datos hay que introducir en el comparador?
Introduce el saldo pendiente actual y los gastos asociados, como la comisión por amortización anticipada; el tipo de interés de tu préstamo actual y el del préstamo al que te vas a cambiar; y el plazo que te queda por pagar y el plazo del nuevo préstamo (en meses). Con eso verás de una vez cuánto ahorras al mes en la cuota, cuánto ahorras en intereses totales y cuánto tardas en recuperar los gastos.
¿Cuándo aparece el periodo de recuperación de los gastos como "no recuperable"?
Si hay gastos, como la comisión por amortización anticipada, pero tras el cambio la cuota mensual sube o se queda igual que antes, no hay forma de recuperar esos gastos y aparece como no recuperable. En ese caso conviene revisar de nuevo el tipo y el plazo del nuevo préstamo.
¿Se guardan el saldo y el tipo de interés que introduzco en el comparador?
No. Todos los valores que introduces se calculan solo en tu navegador: no se envían a ningún servidor ni se almacenan. Aunque introduzcas datos sensibles como tu saldo pendiente real o tu tipo de interés, no quedan registrados fuera.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano