
ローン借り換えの計算方法|利息の節約額と実益の見方
基準金利が下がったり信用スコアが上がったりすると、すでに実行済みのローンをより低い金利のローンに切り替える「借り換え」(おまとめ・乗り換え)を検討する方が増えます。ただし、表面上の金利が下がっても、必ずしも得になるとは限りません。既存ローンの繰り上げ返済手数料や、新規ローンの手続きにかかる諸費用を差し引いても、なお実益が残るかどうかを計算する必要があります。この記事では、その実益の計算方法を解説します。
借り換えで金利差だけを見ると見落とすこと
金利が1~2%pt下がると、すぐに得をするように見えます。しかし、繰り上げ返済手数料や新規ローンの取扱費用が、その差を打ち消してしまうことがあります。特に、ローンを実行して間もない時期に借り換えると、繰り上げ返済手数料の負担が大きく、節約できる利息よりも費用のほうが大きくなる場合があります。
借り換えの実益はこのように計算します
借り換えの純節約額は、次の4つの値で求められます。
- 既存ローンを満期まで維持した場合に、今後支払う総利息
- 新規ローンに借り換え、同じ期間で返済した場合の総利息
- 既存ローンを途中で返済する際にかかる繰り上げ返済手数料
- 新規ローンの取扱時にかかる諸費用(登録税、印紙税、保証機関の保証料、司法書士費用など)
純節約額 = 既存ローンの残り総利息 − 新規ローンの総利息 − 繰り上げ返済手数料 − 諸費用
この値が0より大きければ、総費用ベースでは借り換えたほうが有利です。0以下の場合は、手数料と諸費用が利息の節約分を上回っており、かえって損失が出ます。
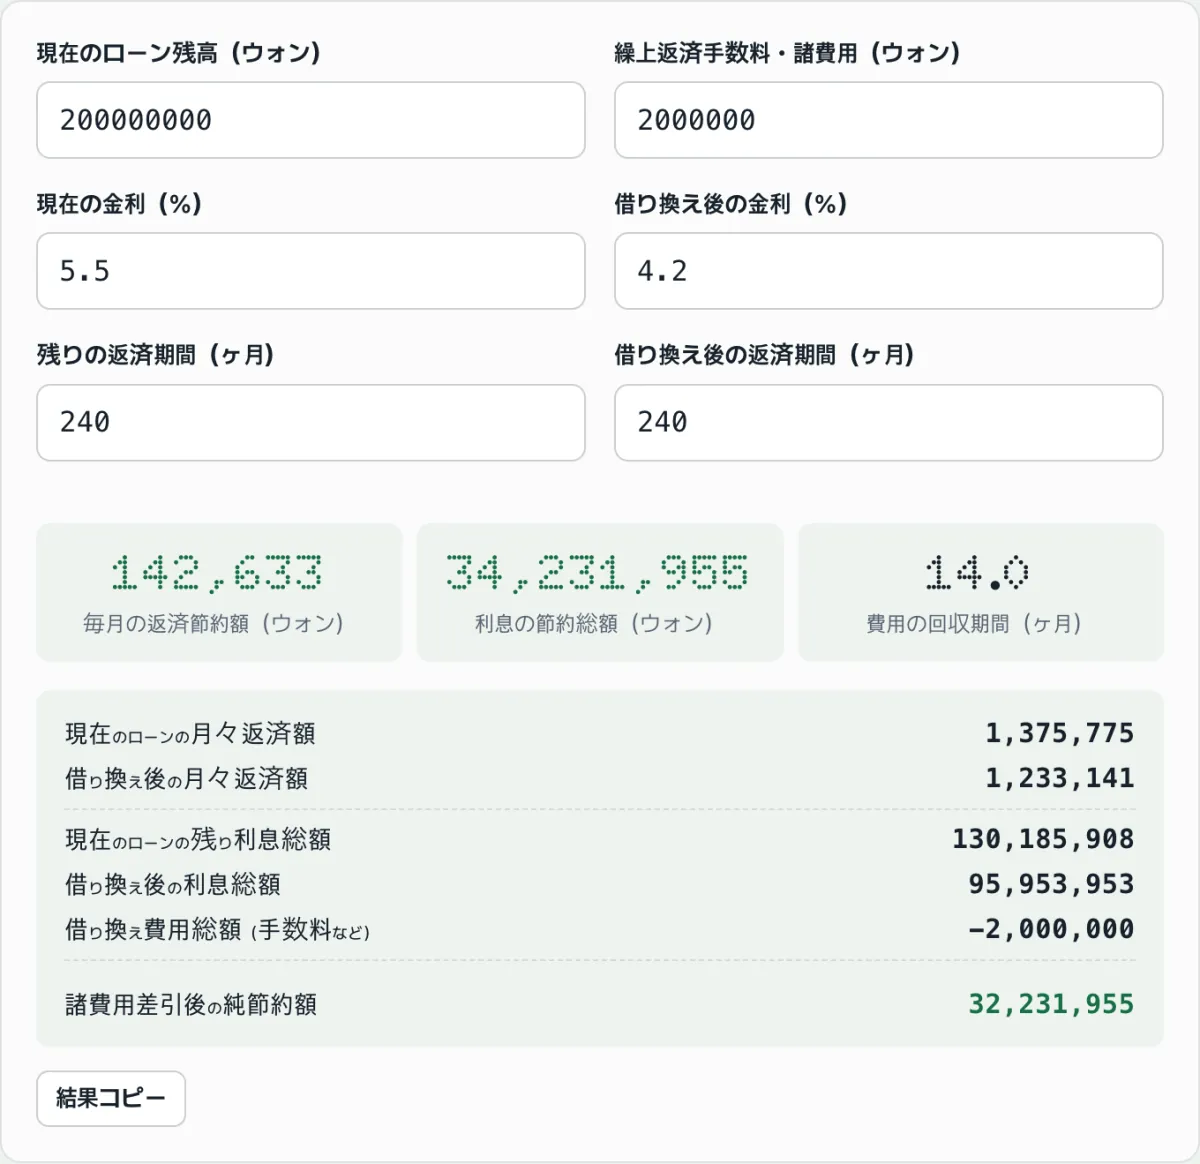
自分で計算するには、2つのローンそれぞれについて元利均等返済方式の総利息を求めて比較する必要があります。計算の手間がかかるため、下の「ローン借り換え比較ツール」にローン残高、金利、期間、手数料を入力すれば、4つの値をまとめて比較できます。
現在のローン残高と金利、新しいローンの金利を入力して、繰上返済手数料を差し引いた借り換えの実益をすぐに計算してみましょう。
計算例
ローン残高1億ウォン、満期までの残り期間24か月(元利均等返済)の条件で、金利6.5%から4.5%に借り換えると仮定します。新規ローンの期間も同じ24か月とします。
- 既存ローン(年6.5%、24か月)の残り総利息:約6,911,000ウォン
- 新規ローン(年4.5%、24か月)の総利息:約4,755,000ウォン
- 繰り上げ返済手数料(ローン残高の0.8%と仮定):800,000ウォン
- 新規取扱の諸費用(登録税・印紙税などの合計と仮定):150,000ウォン
純節約額 = 6,911,000 − 4,755,000 − 800,000 − 150,000 = 約1,206,000ウォン
この条件では、繰り上げ返済手数料と諸費用を合わせて95万ウォンを負担しても、総利息の節約分のほうが大きく、計算上は約120万ウォンの純節約額が残ります。
計算結果についてのご案内 上記の計算は、入力した金利と期間をもとにした元利均等返済のモデルです。実際の借り換えの承認可否や返済額は、優遇金利の適用条件、総負債元利金返済比率(DSR)の上限、据置期間を設定できるかどうかなど、金融機関ごとの条件によって異なります。そのため、実際の契約条件は金融機関または借り換えプラットフォームで最終確認が必要です。計算結果は参考用であり、実際の節約額は個人のローン条件や時期によって変わることがあります。
つまずきやすいポイント
| 状況 | 計算への影響 |
|---|---|
| 新規ローンの期間を既存より長く設定 | 月々の返済額は減りますが、総利息が増えて純節約額が減ったり、マイナスになったりすることがあります |
| 繰り上げ返済手数料の免除期間が過ぎてから借り換え | 繰り上げ返済手数料の項目が0ウォンになり、純節約額が大きくなります。免除時点はローン契約書で確認できます |
| 諸費用の入力漏れ | 登録税・印紙税・保証料・司法書士費用を入れ忘れると、純節約額が実際より大きく計算されます |
まとめ
借り換えの実益は、金利差だけでは判断できません。既存ローンの残り利息、新規ローンの総利息、繰り上げ返済手数料、諸費用の4つをすべて含めて計算してこそ、実際の純節約額がわかります。「ローン借り換え比較ツール」にローンの条件を入力すれば、この4つの値をまとめて比較できます。
現在のローン残高と金利、新しいローンの金利を入力して、繰上返済手数料を差し引いた借り換えの実益をすぐに計算してみましょう。
よくある質問
ツールの月々の返済額と総利息は、どのような方式で計算されますか?
元利均等返済方式(毎月同じ金額を返済する方式)を基準に計算します。実際に利用しているローンが元金均等返済や満期一括返済など別の方式の場合は、計算結果が実際の返済スケジュールと異なることがあります。参考値としてご活用ください。
ツールにはどの項目を入力すればよいですか?
現在のローン残高、繰り上げ返済手数料などの諸費用、現在のローン金利と借り換え先の金利、現在の残り返済期間と新規ローンの返済期間(月数)をそれぞれ入力します。すると、月々の返済節約額、総利息の節約額、諸費用を回収するのにかかる期間をまとめて確認できます。
「費用回収期間」が「回収不可」と表示されるのはどんなときですか?
繰り上げ返済手数料などの諸費用が発生するのに、借り換え後の月々の返済額がかえって増える、または以前と同じ場合は、その費用を回収する方法がないため「回収不可」と表示されます。その場合は、新規ローンの金利や期間の条件を見直してみることをおすすめします。
ツールに入力したローン残高や金利の情報は保存されますか?
いいえ。ツールに入力した値はすべてブラウザ内だけで計算され、サーバーに送信されたり保存されたりすることはありません。実際のローン残高や金利といった機微な情報を入力しても、外部に残ることはありません。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む