
ローン返済予定表の見方|回ごとの利息と元金の計算方法
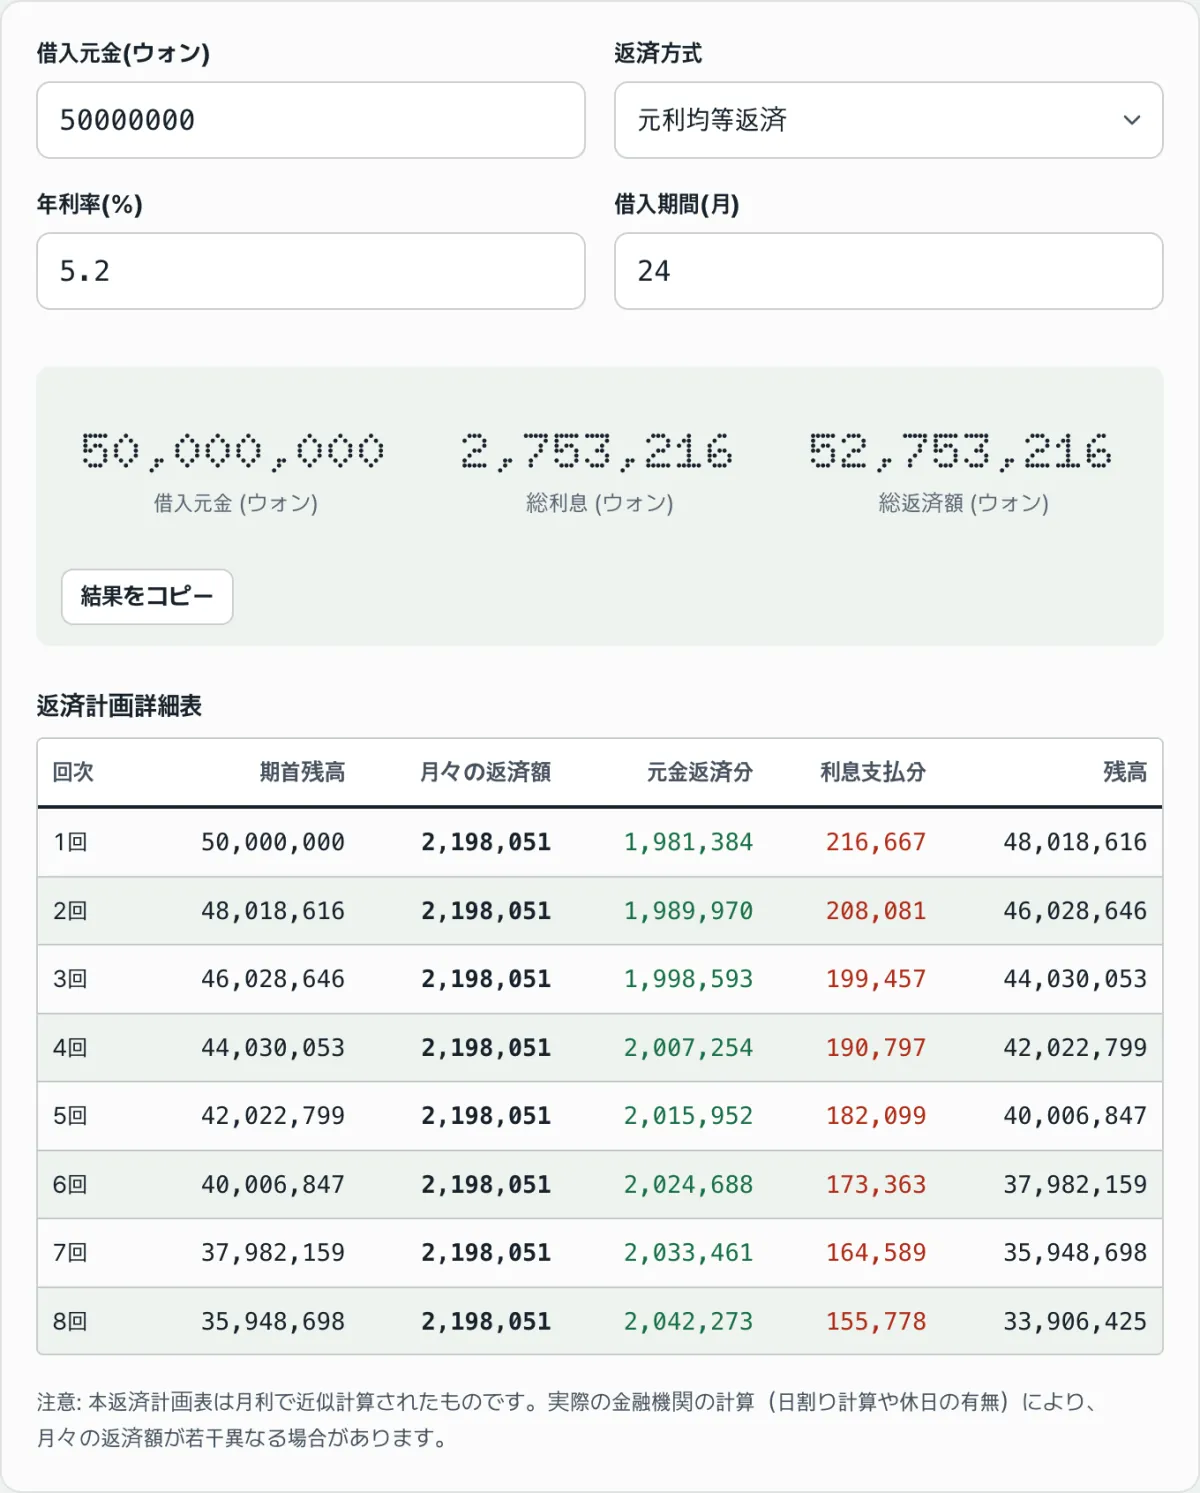
ローンを元利均等・元金均等・満期一括返済のどの方式で返すかによって、元金と金利が同じでも、毎月の支払額と利息の総額は変わります。契約書に付いている回ごとの返済予定表がどんな順序で計算されているかを知っておけば、金融機関が示す表をそのまま信じるだけでなく、自分で検算できます。
この記事では、3つの返済方式が回ごとに元金と利息をどのように分けるのか、その計算の手順を説明します。
要約 ① 毎回の利息は、必ず直前の残高 × 月利で計算されます。残高が減れば利息も減ります。 ② 元利均等は毎月の支払額が一定、元金均等は毎月の支払額が少しずつ減り、満期一括返済は満期まで利息のみを支払います。 ③ 同じ条件なら、利息の総額は元金均等返済が最も少なく、満期一括返済が最も多くなります。
返済方式によって予定表の形が違う理由
3つの方式とも、毎月請求される利息の計算方法自体は同じです。その月の利息 = 直前の残高 × 月利です。違いが出るのは、毎月元金をどれだけ返すかという点です。
- 元利均等返済: 元金と利息を合わせた総額(毎月の返済額)を、最初から最後まで一定にします。残高が減るにつれて、利息の割合は小さくなり、元金の割合は大きくなります。
- 元金均等返済: 毎月返す元金そのものを一定にします(借入元金 ÷ 回数)。残高が速く減るため利息も速く減り、毎月の返済額は少しずつ小さくなります。
- 満期一括返済: 最終回の前までは元金をまったく返さず、利息のみを支払います。残高が減らないので毎月の利息は同額で、最終回に元金の全額とその月の利息をまとめて支払います。
回ごとの利息と元金を自分で計算する方法
元利均等返済を例にすると、毎月の返済額(A)は、借入元金(P)、月利(i = 年利 ÷ 100 ÷ 12)、総回数(n)を使って次のように求められます。
A = P × i × (1+i)^n ÷ [(1+i)^n − 1]
Aが決まったら、回ごとに次の3つのステップを繰り返して表を埋めていきます。
- 今回の利息 = 直前の残高 × i
- 今回の元金返済額 = A − 今回の利息
- 新しい残高 = 直前の残高 − 今回の元金返済額
たとえば、元金1,200万ウォン、年利6%(月利0.5%)、12か月の元利均等返済なら、毎月の返済額Aは約1,032,797ウォンです。上の3つのステップを繰り返すと、次のようになります。
| 回 | 直前の残高 | 毎月の返済額 | 今回の利息 | 今回の元金返済 | 新しい残高 |
|---|---|---|---|---|---|
| 1回目 | 12,000,000ウォン | 1,032,797ウォン | 60,000ウォン | 972,797ウォン | 11,027,203ウォン |
| 2回目 | 11,027,203ウォン | 1,032,797ウォン | 55,136ウォン | 977,661ウォン | 10,049,542ウォン |
| 3回目 | 10,049,542ウォン | 1,032,797ウォン | 50,248ウォン | 982,549ウォン | 9,066,992ウォン |
| ... | ... | ... | ... | ... | ... |
| 12回目 | 1,027,659ウォン | 1,032,797ウォン | 5,138ウォン | 1,027,659ウォン | 0ウォン |
最終回(12回目)だけは例外です。それまではこの3つのステップを繰り返すだけで済みますが、ウォン単位に丸めた数値で手計算を続けると、12回目にも残高が数ウォン残ることがあります。そのため最終回は、2のステップ(毎月の返済額 − 今回の利息)の代わりに、直前の残高の全額をそのまま元金返済額として、残高をちょうど0ウォンに合わせます。元金均等返済と満期一括返済も、1のステップ(利息の計算)は同じで、違うのは2のステップ(元金返済額の決め方)だけです。
手計算を繰り返すのが面倒な場合は。 元金・年利・期間と返済方式を入力するだけで、回ごとの表全体をすぐに計算できます。
ローン元金・年利・期間・返済方式を入力すると、回ごとの元金と利息、利息の総支払額を表で確認できます。
3つの返済方式で表はどう変わるのか
元金・金利・期間が同じでも、返済方式を変えると次のように変わります。
| 方式 | 毎月の支払額 | 元金の減るペース | 利息の総額 |
|---|---|---|---|
| 元利均等返済 | 常に同じ | 回が進むほど速くなる | 元金均等より多く、満期一括返済より少ない |
| 元金均等返済 | 回が進むほど減る | 常に同じ | 3方式の中で最も少ない |
| 満期一括返済 | 最終回の前まで同じ(利息のみ) | 最終回まで0 | 3方式の中で最も多い |
方式によって利息の総額が変わる理由は単純です。利息は毎回その時点の残高にかかるため、元金を早く返す方式ほど、利息がかかる残高が早く減り、結果として全回数を合計した利息の総額も少なくなります。
つまずきやすいポイント
| 状況 | 理由 |
|---|---|
| 計算結果と実際の金融機関の請求額が数ウォン違う | 金融機関は実際の経過日数を反映した日割り計算を使いますが、この計算は1か月を1つの単位とみなす月単位の近似だからです |
| 繰上返済をしたのに表と合わない | 表には、繰上返済や返済猶予などの契約変更前の、もとの条件だけが反映されています |
| 返済方式を変えただけなのに利息の総額が変わる | 借入元金・金利・期間が同じでも、返済方式を変えると回ごとの元金返済のペースが変わるため、利息の総額も一緒に変わります。ローンの条件が変わったのではなく、計算方式が変わったのです |
まとめ
- 毎回の利息は、必ず直前の残高 × 月利で計算されます。
- 元利均等返済は毎月の支払額が一定、元金均等返済は毎月返す元金が一定、満期一括返済は最終回まで利息のみを支払います。
- 同じ条件なら、利息の総額は元金均等返済 < 元利均等返済 < 満期一括返済の順に大きくなります。
- 実際の金融機関の請求額は、日割り計算などの理由で、この表と少し異なることがあります。
ローン元金・年利・期間・返済方式を入力すると、回ごとの元金と利息、利息の総支払額を表で確認できます。
よくある質問
利息の総額が最も少ない返済方式はどれですか?
利息の総額だけで見ると、元金均等返済が最も少なくなります。毎月返す元金そのものを一定にして残高をより早く減らすため、利息がかかる基準の金額がより早く小さくなるからです。ただし、最初の数回の返済負担は元利均等返済より大きくなります。方式ごとに毎月の支払額の大きさや推移が異なるので、利息の総額と月々の負担を合わせて表で比べてみるのが確実です。
計算結果と実際の金融機関の請求額が違うのはなぜですか?
この計算では、年利を12で割った月利で近似しています。実際の金融機関は、利息の計算に使う日数(休日を含むかどうかなど)や正確な返済日、繰上返済手数料といった契約条件も合わせて反映するため、数ウォン単位の差が出ることがあります。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む