
Tilgungsplan berechnen: Zins und Tilgung je Rate verstehen
Inhalt
Ob Sie ein Darlehen als Annuitätendarlehen, Ratendarlehen oder endfälliges Darlehen zurückzahlen, bestimmt, wie hoch Ihre monatliche Belastung ausfällt und wie viel Zinsen insgesamt anfallen – und zwar auch dann, wenn Darlehensbetrag und Zinssatz gleich sind. Wer weiß, in welcher Reihenfolge der Tilgungsplan im Vertrag berechnet wird, muss die Tabelle der Bank nicht einfach glauben, sondern kann sie selbst nachrechnen.
Dieser Artikel erklärt, wie die drei Rückzahlungsarten Tilgung und Zinsen auf die einzelnen Raten verteilen und in welcher Reihenfolge sich das berechnen lässt.
Kurzfassung ① Die Zinsen jeder Rate berechnen sich immer als Restschuld der Vorperiode × Monatszins. Sinkt die Restschuld, sinken auch die Zinsen. ② Beim Annuitätendarlehen bleibt die monatliche Rate gleich, beim Ratendarlehen sinkt sie, und beim endfälligen Darlehen zahlen Sie bis zur Fälligkeit nur Zinsen. ③ Bei gleichen Bedingungen sind die Gesamtzinsen beim Ratendarlehen am niedrigsten und beim endfälligen Darlehen am höchsten.
Warum der Tilgungsplan je nach Rückzahlungsart anders aussieht
Bei allen drei Arten werden die monatlichen Zinsen gleich berechnet: Zinsen des Monats = Restschuld der Vorperiode × Monatszins. Unterschiedlich ist nur, wie viel Sie jeden Monat tilgen.
- Annuitätendarlehen: Die Summe aus Tilgung und Zinsen (die monatliche Rate) bleibt von Anfang bis Ende gleich. Mit sinkender Restschuld wird der Zinsanteil kleiner und der Tilgungsanteil größer.
- Ratendarlehen: Die monatliche Tilgung selbst bleibt gleich (Darlehensbetrag ÷ Anzahl der Raten). Die Restschuld sinkt schnell, deshalb sinken auch die Zinsen schnell, und die monatliche Rate wird Monat für Monat etwas kleiner.
- Endfälliges Darlehen: Bis vor der letzten Rate tilgen Sie gar nicht, sondern zahlen nur Zinsen. Die Restschuld sinkt nicht, daher bleiben die monatlichen Zinsen gleich. Mit der letzten Rate zahlen Sie den gesamten Darlehensbetrag und die Zinsen dieses Monats auf einmal.
Zins- und Tilgungsanteil je Rate selbst berechnen
Am Beispiel des Annuitätendarlehens: Die monatliche Rate (A) ergibt sich aus dem Darlehensbetrag (P), dem Monatszins (i = Jahreszins ÷ 100 ÷ 12) und der Gesamtzahl der Raten (n) wie folgt:
A = P × i × (1+i)^n ÷ [(1+i)^n − 1]
Steht A fest, füllen Sie die Tabelle, indem Sie für jede Rate die folgenden drei Schritte wiederholen:
- Zinsen dieser Rate = Restschuld der Vorperiode × i
- Tilgung dieser Rate = A − Zinsen dieser Rate
- Neue Restschuld = Restschuld der Vorperiode − Tilgung dieser Rate
Beispiel: Bei einem Darlehensbetrag von 12 Millionen Won, einem Jahreszins von 6 % (Monatszins 0,5 %) und einem Annuitätendarlehen über 12 Monate beträgt die monatliche Rate A rund 1.032.797 Won. Wiederholen Sie die drei Schritte, ergibt sich Folgendes:
| Rate | Restschuld der Vorperiode | Monatliche Rate | Zinsen dieser Rate | Tilgung dieser Rate | Neue Restschuld |
|---|---|---|---|---|---|
| Rate 1 | 12.000.000 Won | 1.032.797 Won | 60.000 Won | 972.797 Won | 11.027.203 Won |
| Rate 2 | 11.027.203 Won | 1.032.797 Won | 55.136 Won | 977.661 Won | 10.049.542 Won |
| Rate 3 | 10.049.542 Won | 1.032.797 Won | 50.248 Won | 982.549 Won | 9.066.992 Won |
| ... | ... | ... | ... | ... | ... |
| Rate 12 | 1.027.659 Won | 1.032.797 Won | 5.138 Won | 1.027.659 Won | 0 Won |
Die letzte Rate (Rate 12) ist eine Ausnahme. Bis dahin genügt es, die drei Schritte zu wiederholen. Rechnen Sie aber von Hand mit gerundeten Won-Beträgen weiter, kann nach der 12. Rate noch ein Rest von einigen Won übrig bleiben. Deshalb setzen Sie bei der letzten Rate statt Schritt 2 (monatliche Rate − Zinsen dieser Rate) die gesamte Restschuld der Vorperiode als Tilgung an, sodass die Restschuld exakt 0 Won beträgt. Beim Ratendarlehen und beim endfälligen Darlehen ist Schritt 1 (Zinsberechnung) identisch; nur Schritt 2 – wie die Tilgung festgelegt wird – unterscheidet sich.
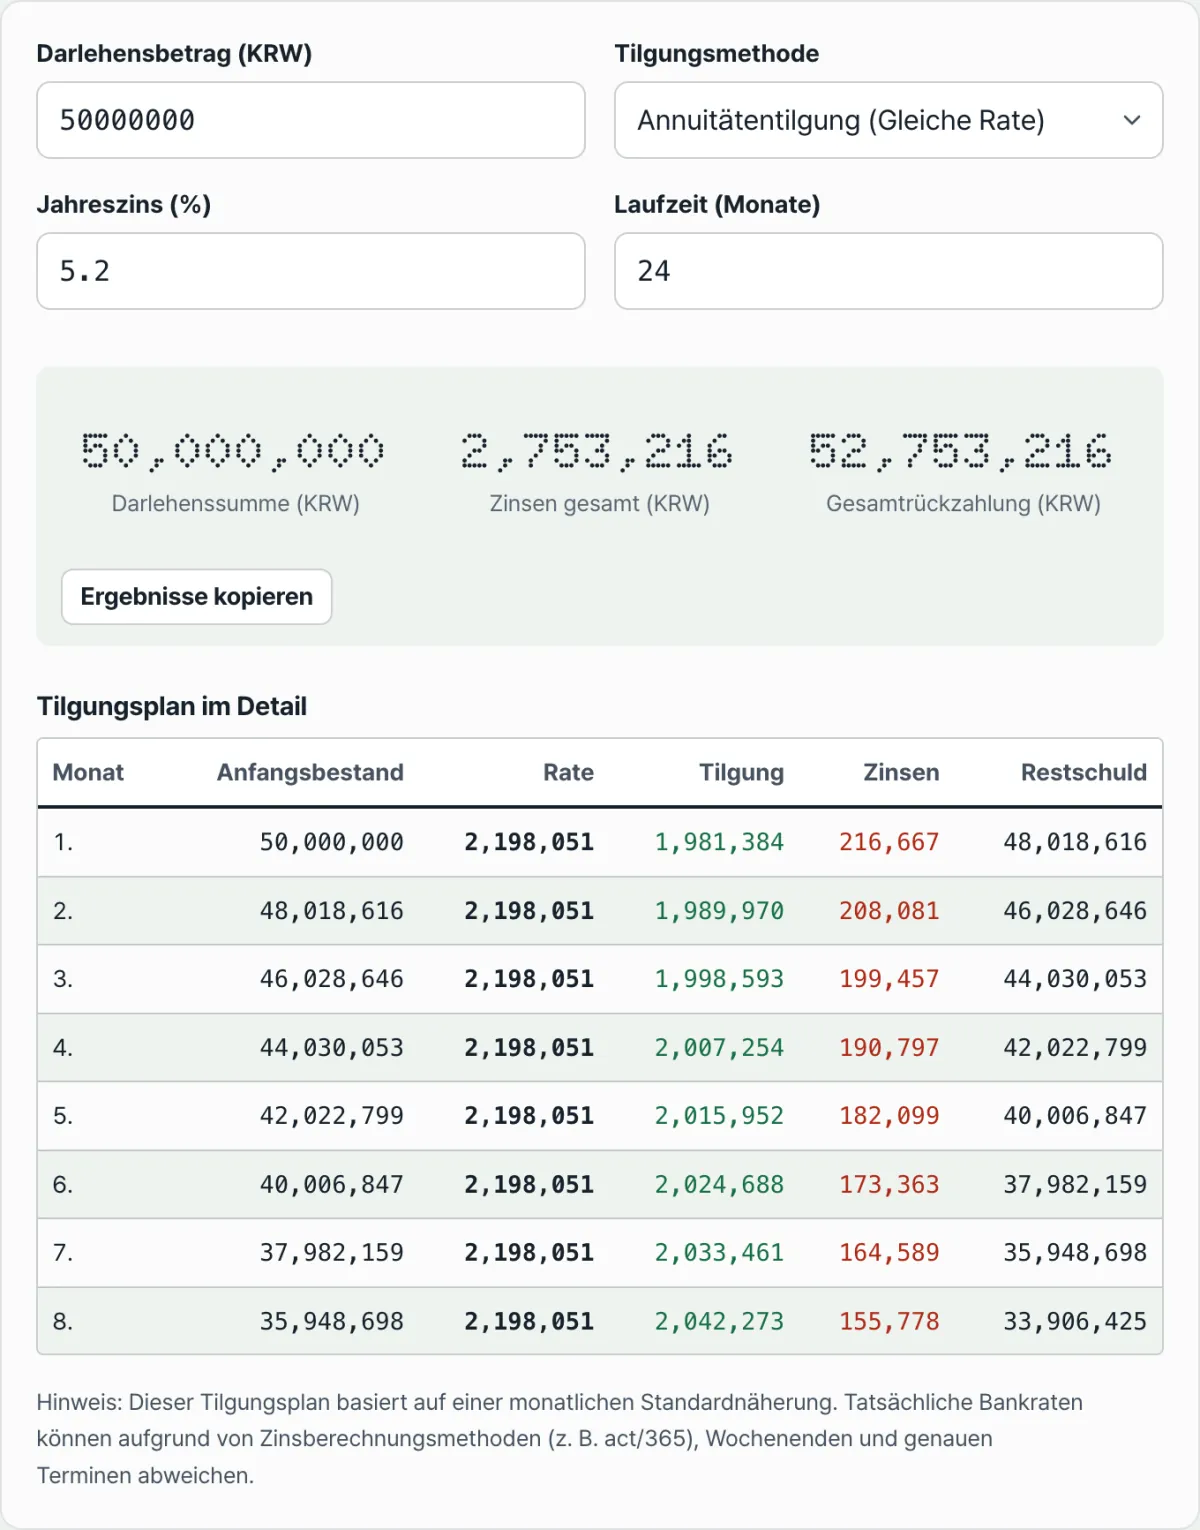
Wenn Ihnen die manuelle Rechnerei zu mühsam ist: Geben Sie Darlehensbetrag, Jahreszins, Laufzeit und Rückzahlungsart ein, und die vollständige Tabelle mit allen Raten wird sofort für Sie berechnet.
Geben Sie Darlehensbetrag, Jahreszins, Laufzeit und Tilgungsart ein. Der Tilgungsplanrechner zeigt Tilgung und Zinsen je Rate sowie die Gesamtzinsen in einer Tabelle.
Die drei Rückzahlungsarten im Vergleich: So verändert sich die Tabelle
Auch bei gleichem Darlehensbetrag, gleichem Zinssatz und gleicher Laufzeit ergeben sich je nach Rückzahlungsart folgende Unterschiede:
| Rückzahlungsart | Monatliche Zahlung | Tempo der Tilgung | Gesamtzinsen |
|---|---|---|---|
| Annuitätendarlehen | Immer gleich | Wird mit der Zeit schneller | Höher als beim Ratendarlehen, niedriger als beim endfälligen Darlehen |
| Ratendarlehen | Sinkt mit der Zeit | Immer gleich | Am niedrigsten der drei Arten |
| Endfälliges Darlehen | Bis vor der letzten Rate gleich (nur Zinsen) | Bis zur letzten Rate null | Am höchsten der drei Arten |
Der Grund für die unterschiedlichen Gesamtzinsen ist einfach: Zinsen fallen jedes Mal auf die aktuelle Restschuld an. Je schneller getilgt wird, desto schneller sinkt die Restschuld, auf die Zinsen berechnet werden, und desto geringer sind am Ende auch die Gesamtzinsen über alle Raten.
Typische Stolpersteine
| Situation | Grund |
|---|---|
| Das Rechenergebnis weicht um einige Won vom tatsächlichen Betrag der Bank ab | Banken rechnen taggenau mit den tatsächlich vergangenen Tagen, diese Berechnung ist dagegen eine Näherung, die jeden Monat als eine Einheit betrachtet |
| Ich habe eine Sondertilgung geleistet, aber die Tabelle stimmt nicht mehr | Die Tabelle bildet nur die ursprünglichen Bedingungen vor Vertragsänderungen wie Sondertilgung oder Tilgungsaussetzung ab |
| Ich habe nur die Rückzahlungsart geändert, und die Gesamtzinsen sind anders | Auch bei gleichem Darlehensbetrag, Zinssatz und gleicher Laufzeit ändert sich mit der Rückzahlungsart das Tilgungstempo je Rate und damit auch die Gesamtzinsen. Die Darlehensbedingungen haben sich nicht geändert, sondern die Berechnungsweise |
Zusammenfassung
- Die Zinsen jeder Rate berechnen sich immer als Restschuld der Vorperiode × Monatszins.
- Beim Annuitätendarlehen ist die monatliche Zahlung fest, beim Ratendarlehen die monatliche Tilgung, und beim endfälligen Darlehen zahlen Sie bis zur letzten Rate nur Zinsen.
- Bei gleichen Bedingungen steigen die Gesamtzinsen in der Reihenfolge Ratendarlehen < Annuitätendarlehen < endfälliges Darlehen.
- Der tatsächliche Betrag der Bank kann etwa wegen taggenauer Berechnung geringfügig von dieser Tabelle abweichen.
Geben Sie Darlehensbetrag, Jahreszins, Laufzeit und Tilgungsart ein. Der Tilgungsplanrechner zeigt Tilgung und Zinsen je Rate sowie die Gesamtzinsen in einer Tabelle.
Häufige Fragen
Welche Rückzahlungsart hat die geringsten Gesamtzinsen?
Betrachtet man nur die Gesamtzinsen, ist das Ratendarlehen am günstigsten. Weil die monatliche Tilgung festgelegt ist und die Restschuld dadurch schneller sinkt, wird auch der Betrag, auf den Zinsen anfallen, schneller kleiner. Allerdings ist die Belastung in den ersten Raten höher als beim Annuitätendarlehen. Da Höhe und Verlauf der monatlichen Zahlung je nach Rückzahlungsart unterschiedlich sind, vergleichen Sie am genauesten Gesamtzinsen und monatliche Belastung gemeinsam in einer Tabelle.
Warum weicht das Ergebnis des Rechners vom tatsächlichen Betrag der Bank ab?
Diese Berechnung nähert sich über einen Monatszins an, bei dem der Jahreszins durch 12 geteilt wird. Tatsächliche Kreditinstitute berücksichtigen bei der Zinsberechnung zusätzlich die zugrunde gelegten Tage (etwa ob Feiertage mitgezählt werden), den genauen Zahlungstermin der Rate sowie Vertragsbedingungen wie Gebühren bei vorzeitiger Rückzahlung. Dadurch können Abweichungen von wenigen Won entstehen.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen