
Plan de amortización de préstamo: intereses y capital por cuota
Contenido
Dependiendo de si devuelves el préstamo con cuota fija (capital e intereses), amortización constante o pago único al vencimiento, el importe que pagas cada mes y los intereses totales varían, aunque el capital y la tasa de interés sean los mismos. Si entiendes en qué orden se calcula el cuadro de amortización cuota a cuota que aparece en el contrato, podrás revisar por tu cuenta las cifras que te muestra el banco en lugar de limitarte a confiar en su tabla.
Este artículo explica cómo distribuyen el capital y los intereses en cada cuota los tres sistemas de amortización y en qué orden se realizan los cálculos.
Resumen ① Los intereses de cada cuota se calculan siempre como saldo anterior × tasa mensual. Si el saldo baja, los intereses también bajan. ② Con la cuota fija pagas lo mismo cada mes; con la amortización constante, el importe que pagas disminuye cada mes; y con el pago único al vencimiento, solo pagas intereses hasta el vencimiento. ③ En igualdad de condiciones, los intereses totales son más bajos con la amortización constante y más altos con el pago único al vencimiento.
Por qué el cuadro de amortización es distinto según el sistema de pago
En los tres sistemas, la forma de calcular los intereses que se cobran cada mes es la misma: interés del mes = saldo anterior × tasa mensual. Lo que cambia es cuánto capital amortizas cada mes.
- Cuota fija (capital + intereses): el importe total que pagas cada mes se mantiene fijo de principio a fin. A medida que baja el saldo, la parte de intereses se reduce y la de capital aumenta.
- Amortización constante: el capital que amortizas cada mes es siempre el mismo (capital del préstamo ÷ número de cuotas). Como el saldo baja más rápido, los intereses también bajan más rápido y el pago mensual disminuye poco a poco.
- Pago único al vencimiento: no amortizas nada de capital antes de la última cuota; solo pagas intereses. Como el saldo no baja, los intereses son iguales cada mes y en la última cuota pagas de una vez todo el capital y los intereses de ese mes.
Cómo calcular por tu cuenta los intereses y el capital de cada cuota
Tomemos como ejemplo la cuota fija. La cuota mensual (A) se obtiene a partir del capital del préstamo (P), la tasa mensual (i = tasa anual ÷ 100 ÷ 12) y el número total de cuotas (n) así:
A = P × i × (1+i)^n ÷ [(1+i)^n − 1]
Una vez determinado A, se repiten estos tres pasos en cada cuota para completar el cuadro.
- Interés de esta cuota = saldo anterior × i
- Capital amortizado en esta cuota = A − interés de esta cuota
- Nuevo saldo = saldo anterior − capital amortizado en esta cuota
Por ejemplo, con un capital de 12,000,000 won, una tasa anual del 6% (0.5% mensual) y un plazo de 12 meses con cuota fija, la cuota mensual A es de aproximadamente 1,032,797 won. Si repites los tres pasos, obtienes esto.
| Cuota | Saldo anterior | Cuota mensual | Intereses de esta cuota | Capital amortizado en esta cuota | Nuevo saldo |
|---|---|---|---|---|---|
| 1 | 12,000,000 won | 1,032,797 won | 60,000 won | 972,797 won | 11,027,203 won |
| 2 | 11,027,203 won | 1,032,797 won | 55,136 won | 977,661 won | 10,049,542 won |
| 3 | 10,049,542 won | 1,032,797 won | 50,248 won | 982,549 won | 9,066,992 won |
| ... | ... | ... | ... | ... | ... |
| 12 | 1,027,659 won | 1,032,797 won | 5,138 won | 1,027,659 won | 0 won |
La cuota 12 es una excepción. Hasta ahí basta con repetir estos tres pasos, pero si haces el cálculo a mano redondeando al won, es posible que en la cuota 12 quede un saldo de unos pocos won. Por eso, en la última cuota, en lugar de aplicar el paso 2 (cuota mensual − intereses de esta cuota), se toma todo el saldo anterior como capital amortizado para que el saldo quede exactamente en 0 won. En la amortización constante y en el pago único al vencimiento, el paso 1 (cálculo de intereses) es el mismo; solo cambia el paso 2 (cómo se determina el capital amortizado).
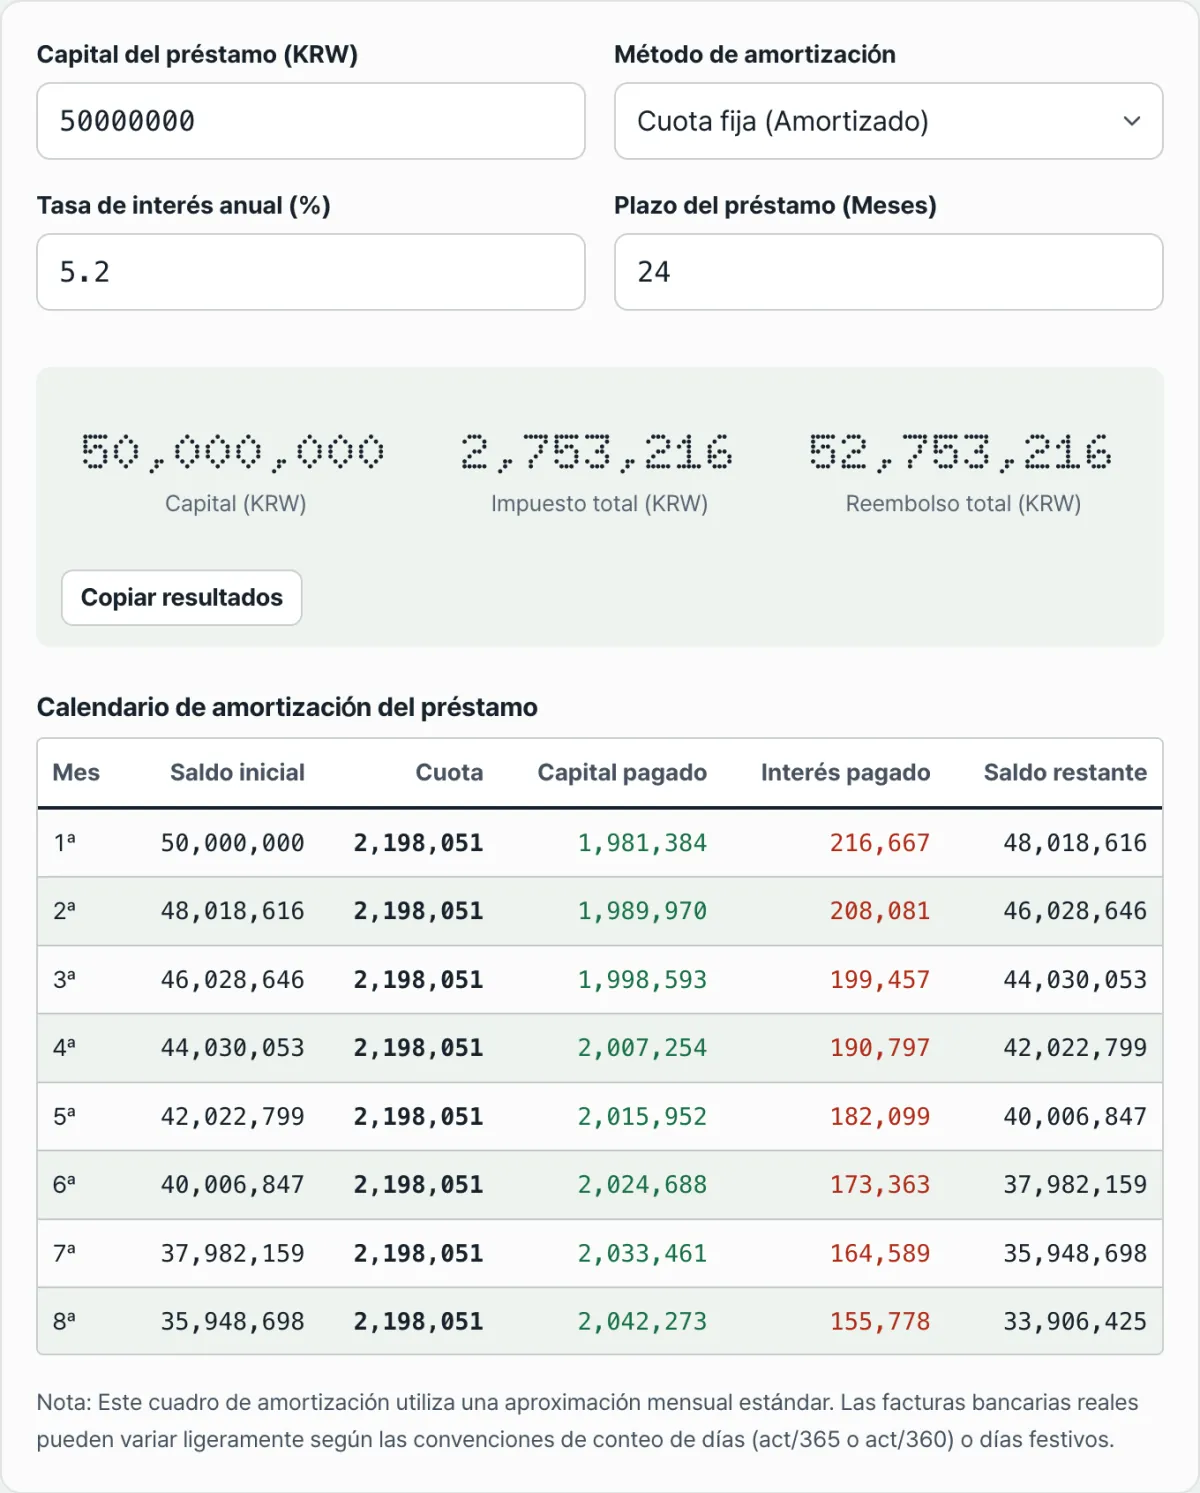
Si te resulta engorroso repetir el cálculo a mano. Con el Generador de cuadro de amortización de préstamos, solo tienes que introducir el capital, la tasa anual, el plazo y el sistema de amortización para obtener al instante el cuadro completo cuota a cuota.
Introduce el capital del préstamo, el interés anual, el plazo y el sistema de amortización y verás en una tabla el capital y los intereses de cada cuota, además del total de intereses pagados.
Los tres sistemas de amortización: cómo cambia el cuadro
Aunque el capital, la tasa y el plazo sean los mismos, si cambias el sistema de amortización el resultado varía así.
| Sistema | Pago mensual | Ritmo de reducción del capital | Intereses totales |
|---|---|---|---|
| Cuota fija | Siempre igual | Se acelera a medida que avanzan las cuotas | Más altos que con la amortización constante y más bajos que con el pago único al vencimiento |
| Amortización constante | Disminuye a medida que avanzan las cuotas | Siempre constante | Los más bajos de los tres sistemas |
| Pago único al vencimiento | Igual hasta la última cuota (solo intereses) | 0 hasta la última cuota | Los más altos de los tres sistemas |
La razón por la que los intereses totales cambian según el sistema es sencilla. Los intereses se calculan cada vez sobre el saldo pendiente en ese momento; por eso, cuanto más rápido amortizas el capital, más rápido se reduce el saldo sobre el que se cobran intereses y, en consecuencia, también disminuyen los intereses totales de todas las cuotas.
Dudas que suelen surgir
| Situación | Motivo |
|---|---|
| El resultado del cálculo difiere en unos won de lo que te cobra el banco | El banco utiliza un cálculo por días que refleja los días transcurridos reales, mientras que este cálculo es una aproximación mensual que considera cada mes como una sola unidad |
| Hiciste una amortización anticipada y el cuadro no coincide | El cuadro solo refleja las condiciones originales, anteriores a cambios contractuales como la amortización anticipada o los períodos de gracia |
| Solo cambiaste el sistema de amortización y los intereses totales varían | Aunque el capital, la tasa y el plazo del préstamo sigan igual, al cambiar el sistema de amortización cambia la velocidad con la que amortizas el capital en cada cuota y, con ella, los intereses totales. No han cambiado las condiciones del préstamo, sino la forma de calcularlo |
En resumen
- Los intereses de cada cuota se calculan siempre como saldo anterior × tasa mensual.
- Con la cuota fija, el importe que pagas cada mes es fijo; con la amortización constante, el capital que amortizas cada mes es fijo; y con el pago único al vencimiento, solo pagas intereses hasta la última cuota.
- En igualdad de condiciones, los intereses totales aumentan en este orden: amortización constante < cuota fija < pago único al vencimiento.
- El importe real que cobra el banco puede diferir ligeramente de este cuadro por motivos como el cálculo por días.
Introduce el capital del préstamo, el interés anual, el plazo y el sistema de amortización y verás en una tabla el capital y los intereses de cada cuota, además del total de intereses pagados.
Preguntas frecuentes
¿Cuál es el sistema de amortización con los intereses totales más bajos?
Si solo miras los intereses totales, la amortización constante es la que menos intereses genera. Al mantener fijo el capital que amortizas cada mes, el saldo baja más rápido y la base sobre la que se calculan los intereses se reduce antes. Sin embargo, la carga de las primeras cuotas es mayor que con la cuota fija. Como cada sistema tiene un importe mensual y una evolución distintos, lo más preciso es comparar en un cuadro tanto los intereses totales como la carga de cada mes.
¿Por qué el resultado de la calculadora no coincide con el importe que cobra el banco?
Este cálculo aproxima la tasa mensual dividiendo la tasa anual entre 12. En la práctica, las entidades financieras tienen en cuenta los días que intervienen en el cálculo de intereses (por ejemplo, si se incluyen los festivos), la fecha exacta de pago de cada cuota y condiciones del contrato como las comisiones por amortización anticipada, por lo que puede haber diferencias de unos cuantos won.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano