
Umschuldung berechnen: Ersparnis nach Gebühren ermitteln
Inhalt
Sinkt der Leitzins oder verbessert sich Ihre Bonität, prüfen viele, ob sie einen bestehenden Kredit durch einen günstigeren ersetzen sollten – also eine Umschuldung. Ein niedrigerer Nominalzins ist aber nicht automatisch ein Gewinn. Sie müssen rechnen, ob nach Abzug der Vorfälligkeitsentschädigung für den alten Kredit und der Nebenkosten für den neuen Kredit noch eine echte Ersparnis übrig bleibt. Dieser Beitrag erklärt, wie Sie diese Ersparnis berechnen.
Umschuldung: Was Sie übersehen, wenn Sie nur auf den Zinsunterschied achten
Sinkt der Zinssatz um 1 bis 2 Prozentpunkte, wirkt das auf den ersten Blick sofort wie ein Vorteil. Die Vorfälligkeitsentschädigung und die Kosten für den neuen Kredit können diesen Unterschied jedoch aufzehren. Besonders wenn Sie kurz nach Auszahlung des Kredits umschulden, fällt die Vorfälligkeitsentschädigung hoch aus, und die Kosten können größer sein als die eingesparten Zinsen.
So berechnen Sie die Ersparnis einer Umschuldung
Die Nettoersparnis einer Umschuldung ergibt sich aus vier Werten:
- die Gesamtzinsen, die Sie beim alten Kredit bis zum Laufzeitende noch zahlen müssten
- die Gesamtzinsen, wenn Sie auf den neuen Kredit umschulden und über denselben Zeitraum tilgen
- die Vorfälligkeitsentschädigung, die bei vorzeitiger Rückzahlung des alten Kredits anfällt
- die Nebenkosten bei Aufnahme des neuen Kredits (Registersteuer, Stempelsteuer, Bürgschaftsgebühr einer Garantieinstitution, Notar- bzw. Rechtsanwaltskosten usw.)
Nettoersparnis = verbleibende Gesamtzinsen des alten Kredits − Gesamtzinsen des neuen Kredits − Vorfälligkeitsentschädigung − Nebenkosten
Ist dieser Wert größer als 0, lohnt sich die Umschuldung bei den Gesamtkosten. Ist er 0 oder negativ, übersteigen Entschädigung und Nebenkosten die gesparten Zinsen, und Sie machen am Ende Verlust.
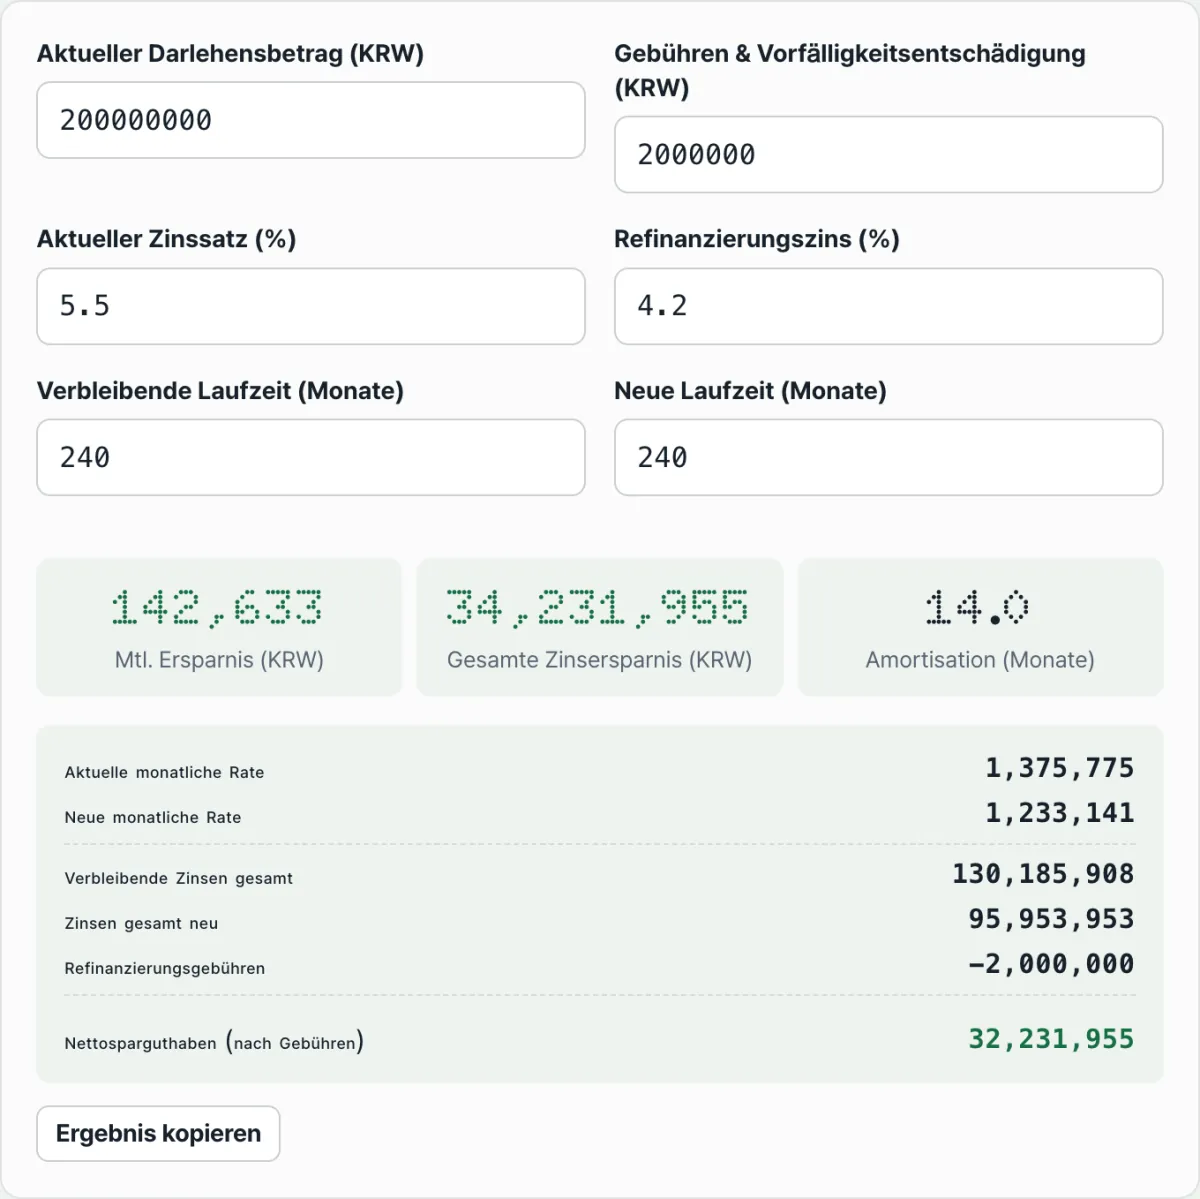
Wenn Sie selbst rechnen, müssen Sie für beide Kredite die Gesamtzinsen bei Annuitätentilgung (gleichbleibende Monatsrate) ermitteln und vergleichen. Das ist aufwendig. Mit dem Umschuldungsrechner unten geben Sie Restschuld, Zinssatz, Laufzeit und Gebühren ein und vergleichen alle vier Werte auf einmal.
Vergleichen Sie Restschuld und Zinssatz Ihres bestehenden Kredits mit dem neuen Zinssatz und sehen Sie sofort, ob die Umschuldung die Vorfälligkeitsentschädigung wieder einspielt.
Rechenbeispiel
Angenommen, die Restschuld beträgt 1 Mio. Won (genau: 100 Millionen Won), die Restlaufzeit 24 Monate (Annuitätentilgung), und Sie wechseln von 6,5 % auf 4,5 %. Auch die Laufzeit des neuen Kredits setzen Sie auf 24 Monate.
- Alter Kredit (6,5 % p. a., 24 Monate), verbleibende Gesamtzinsen: ca. 6.911.000 Won
- Neuer Kredit (4,5 % p. a., 24 Monate), Gesamtzinsen: ca. 4.755.000 Won
- Vorfälligkeitsentschädigung (angenommen 0,8 % der Restschuld): 800.000 Won
- Nebenkosten für den neuen Kredit (angenommen, Registersteuer, Stempelsteuer usw. zusammen): 150.000 Won
Nettoersparnis = 6.911.000 − 4.755.000 − 800.000 − 150.000 = ca. 1.206.000 Won
Auch wenn Sie Vorfälligkeitsentschädigung und Nebenkosten mit zusammen 950.000 Won tragen, sind die eingesparten Zinsen höher. Rechnerisch bleibt eine Nettoersparnis von rund 1,2 Millionen Won.
Hinweis zum Rechenergebnis Die obige Rechnung beruht auf einem Annuitätenmodell mit den eingegebenen Zinssätzen und Laufzeiten. Ob eine Umschuldung tatsächlich genehmigt wird und wie hoch die Raten ausfallen, hängt von den Bedingungen des jeweiligen Kreditinstituts ab, etwa von den Voraussetzungen für Zinsvergünstigungen, der Obergrenze beim Schuldendienstquotienten (DSR) oder der Möglichkeit einer tilgungsfreien Zeit. Die tatsächlichen Vertragsbedingungen müssen Sie daher beim Kreditinstitut oder auf der Umschuldungsplattform abschließend prüfen. Das Ergebnis dient nur zur Orientierung; die tatsächliche Ersparnis kann je nach Ihren Kreditkonditionen und dem Zeitpunkt abweichen.
Typische Stolperstellen
| Situation | Auswirkung auf die Berechnung |
|---|---|
| Laufzeit des neuen Kredits länger als beim alten | Die Monatsrate sinkt, aber die Gesamtzinsen steigen. Die Nettoersparnis kann dadurch schrumpfen oder negativ werden |
| Umschuldung nach Ablauf der Frist, in der keine Vorfälligkeitsentschädigung anfällt | Die Vorfälligkeitsentschädigung beträgt 0 Won, die Nettoersparnis steigt. Den Zeitpunkt, ab dem sie entfällt, finden Sie im Kreditvertrag |
| Nebenkosten vergessen | Lassen Sie Registersteuer, Stempelsteuer, Bürgschaftsgebühr und Notar- bzw. Rechtsanwaltskosten weg, fällt die berechnete Nettoersparnis höher aus als die tatsächliche |
Fazit
Ob sich eine Umschuldung lohnt, lässt sich nicht allein am Zinsunterschied ablesen. Erst wenn Sie alle vier Werte einbeziehen – die Restzinsen des alten Kredits, die Gesamtzinsen des neuen Kredits, die Vorfälligkeitsentschädigung und die Nebenkosten –, kennen Sie die tatsächliche Nettoersparnis. Im Umschuldungsrechner geben Sie Ihre Kreditkonditionen ein und vergleichen diese vier Werte auf einmal.
Vergleichen Sie Restschuld und Zinssatz Ihres bestehenden Kredits mit dem neuen Zinssatz und sehen Sie sofort, ob die Umschuldung die Vorfälligkeitsentschädigung wieder einspielt.
Häufig gestellte Fragen
Wie berechnet der Umschuldungsrechner die Monatsrate und die Gesamtzinsen?
Die Berechnung beruht auf der Annuitätentilgung (jeden Monat wird derselbe Betrag zurückgezahlt). Haben Sie einen Kredit mit anderer Tilgungsart, etwa Ratentilgung oder endfällige Tilgung, kann das Ergebnis vom tatsächlichen Tilgungsplan abweichen. Verstehen Sie es dann bitte nur als Orientierung.
Welche Angaben muss ich im Umschuldungsrechner eingeben?
Sie geben die aktuelle Restschuld und die Nebenkosten wie die Vorfälligkeitsentschädigung ein, außerdem den Zinssatz des bisherigen und des neuen Kredits sowie die Restlaufzeit des bisherigen Kredits und die Laufzeit des neuen Kredits (in Monaten). Daraus ergeben sich auf einen Blick die monatliche Ersparnis, die Ersparnis bei den Gesamtzinsen und die Zeit, bis sich die Nebenkosten amortisiert haben.
Wann wird die „Amortisationsdauer“ als „nicht amortisierbar“ angezeigt?
Fallen Vorfälligkeitsentschädigung oder andere Nebenkosten an, die Monatsrate nach dem Wechsel steigt aber oder bleibt gleich, gibt es keine Möglichkeit, diese Kosten wieder hereinzuholen. Dann wird „nicht amortisierbar“ angezeigt. Prüfen Sie in diesem Fall noch einmal Zinssatz und Laufzeit des neuen Kredits.
Werden die eingegebenen Daten zu Restschuld und Zinssatz gespeichert?
Nein. Alle Werte, die Sie in den Rechner eingeben, werden ausschließlich in Ihrem Browser berechnet und weder an einen Server übertragen noch gespeichert. Auch sensible Angaben wie Ihre tatsächliche Restschuld oder Ihren Zinssatz können Sie daher eingeben, ohne dass sie nach außen gelangen.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen