
Mietrendite berechnen: Cap Rate und Eigenkapitalrendite
Inhalt
Wer nach „Mietrendite“ sucht, bekommt von jedem Rechner eine andere Zahl. Das liegt nicht an Rechenfehlern, sondern daran, dass sich hinter „Mietrendite“ mindestens zwei verschiedene Kennzahlen verbergen: die Cap Rate (Kapitalisierungszins), die sich auf den gesamten Kaufpreis bezieht, und die Eigenkapitalrendite (Cash-on-Cash-Rendite, kurz CoC), die sich auf das tatsächlich eingesetzte Eigenkapital nach Abzug von Darlehen und Mietkaution bezieht.
Dieser Beitrag zeigt, wie beide Zahlen zustande kommen und warum sie sich unterschiedlich entwickeln.
Zusammenfassung ① Die Cap Rate ist der Nettobetriebsertrag (NOI) geteilt durch den gesamten Kaufpreis. Sie ändert sich nicht, ob Sie finanzieren oder nicht. ② Die Eigenkapitalrendite (CoC) ist der Netto-Cashflow nach Zinsen geteilt durch das tatsächlich eingesetzte Eigenkapital. Sie hängt vom Fremdkapitalanteil und vom Zinssatz ab. ③ Keine der beiden Kennzahlen berücksichtigt Kaufnebenkosten wie Grunderwerbsteuer oder Maklerprovision. Das tatsächlich eingesetzte Eigenkapital kann deshalb höher sein als der berechnete Wert.
Rendite auf den Kaufpreis oder auf das eigene Geld: Wo der Unterschied liegt
Wer eine Immobilie als Kapitalanlage sucht, probiert meist mehrere Renditerechner aus. Bei gleichem Objekt und gleicher Miete zeigt der eine Rechner häufig Werte um 3 %, der andere um 5 %. Wenn Sie Kaufpreis und Miete identisch eingeben und trotzdem unterschiedliche Ergebnisse erhalten, fragt man sich schnell, welches stimmt.
Wahrscheinlich sind beide Rechner korrekt. Es unterscheidet sich nur der Nenner. Der eine verwendet den gesamten Kaufpreis, der andere nur das tatsächlich eingesetzte Eigenkapital nach Abzug von Darlehen und Kaution. Je höher der Fremdkapitalanteil, desto kleiner ist das Eigenkapital im Verhältnis zum Kaufpreis. Derselbe Cashflow ergibt dann bezogen auf das Eigenkapital eine höhere Quote.
Wer beide Werte vergleichen will, muss daher zuerst klären, welche Größen jeweils im Zähler und im Nenner stehen. Bevor Sie entscheiden, welche die „echte Rendite“ ist, legen Sie am besten die Rechenwege nebeneinander.
So rechnen Sie ohne Rechner von Hand
Beide Kennzahlen lassen sich von Hand berechnen. Die Reihenfolge ist festgelegt.
Schritt 1 bis 3: bis zur Cap Rate
Schritt 1 – Jahresmiete (Bruttomieteinnahmen pro Jahr) ermitteln. Monatsmiete × 12 Monate.
Schritt 2 – Nettobetriebsertrag (NOI) ermitteln. Ziehen Sie von den jährlichen Bruttomieteinnahmen nur die jährlichen Instandhaltungs- und Verwaltungskosten ab. Darlehenszinsen werden in diesem Schritt nicht abgezogen.
Schritt 3 – Cap Rate ermitteln. NOI ÷ Kaufpreis × 100. Darlehenshöhe und Zinssatz kommen in dieser Rechnung überhaupt nicht vor.
Schritt 4 bis 7: bis zur Eigenkapitalrendite (CoC)
Schritt 4 – Jährliche Darlehenszinsen ermitteln. Darlehenshöhe × (Zinssatz ÷ 100).
Schritt 5 – Netto-Cashflow vor Steuern ermitteln. Ziehen Sie vom NOI die jährlichen Zinsen aus Schritt 4 ab. Hier fließen erstmals die Finanzierungskonditionen in die Rechnung ein.
Schritt 6 – Tatsächlich eingesetztes Eigenkapital ermitteln. Ziehen Sie vom Kaufpreis die Darlehenshöhe und die Mietkaution ab. Die Kaution muss zwar an den Mieter zurückgezahlt werden, verringert aber beim Kauf den Betrag, den Sie aus eigener Tasche aufbringen müssen. Deshalb wird sie wie das Darlehen vom Eigenkapital abgezogen.
Schritt 7 – Eigenkapitalrendite (CoC) ermitteln. Netto-Cashflow aus Schritt 5 ÷ Eigenkapital aus Schritt 6 × 100.
Rechenbeispiel
Angenommen, ein Objekt hat einen Kaufpreis von 3 Mio. ₩ ...
Korrektur: Die Beträge bleiben in Won, wie in der Quelle angegeben. Hier das vollständige Beispiel:
Angenommen, ein Objekt hat einen Kaufpreis von 300 Mio. Won (3억 Won), eine Mietkaution von 30 Mio. Won, ein Darlehen von 150 Mio. Won (Zinssatz 3 %), eine Monatsmiete von 1 Mio. Won und jährliche Instandhaltungskosten von 1,2 Mio. Won. Dann ergibt sich:
- Jährliche Bruttomieteinnahmen: 1 Mio. Won × 12 = 12 Mio. Won
- NOI: 12 Mio. Won − 1,2 Mio. Won = 10,8 Mio. Won
- Cap Rate: 10,8 Mio. Won ÷ 300 Mio. Won × 100 = 3,6 %
- Jährliche Darlehenszinsen: 150 Mio. Won × 3 % = 4,5 Mio. Won
- Netto-Cashflow vor Steuern: 10,8 Mio. Won − 4,5 Mio. Won = 6,3 Mio. Won
- Eigenkapital: 300 Mio. Won − 150 Mio. Won − 30 Mio. Won = 120 Mio. Won
- CoC: 6,3 Mio. Won ÷ 120 Mio. Won × 100 = 5,25 %
Beim selben Objekt ergibt sich eine Cap Rate von 3,6 % und eine CoC von 5,25 %. Der NOI geht zwar in beide Rechnungen ein, aber Nenner und Berücksichtigung der Zinsen unterscheiden sich.
Diese sieben Schritte bei jedem neuen Objekt von Hand zu wiederholen, ist mühsam. Mit unserem Immobilienrendite-Rechner können Sie das Ergebnis direkt prüfen.
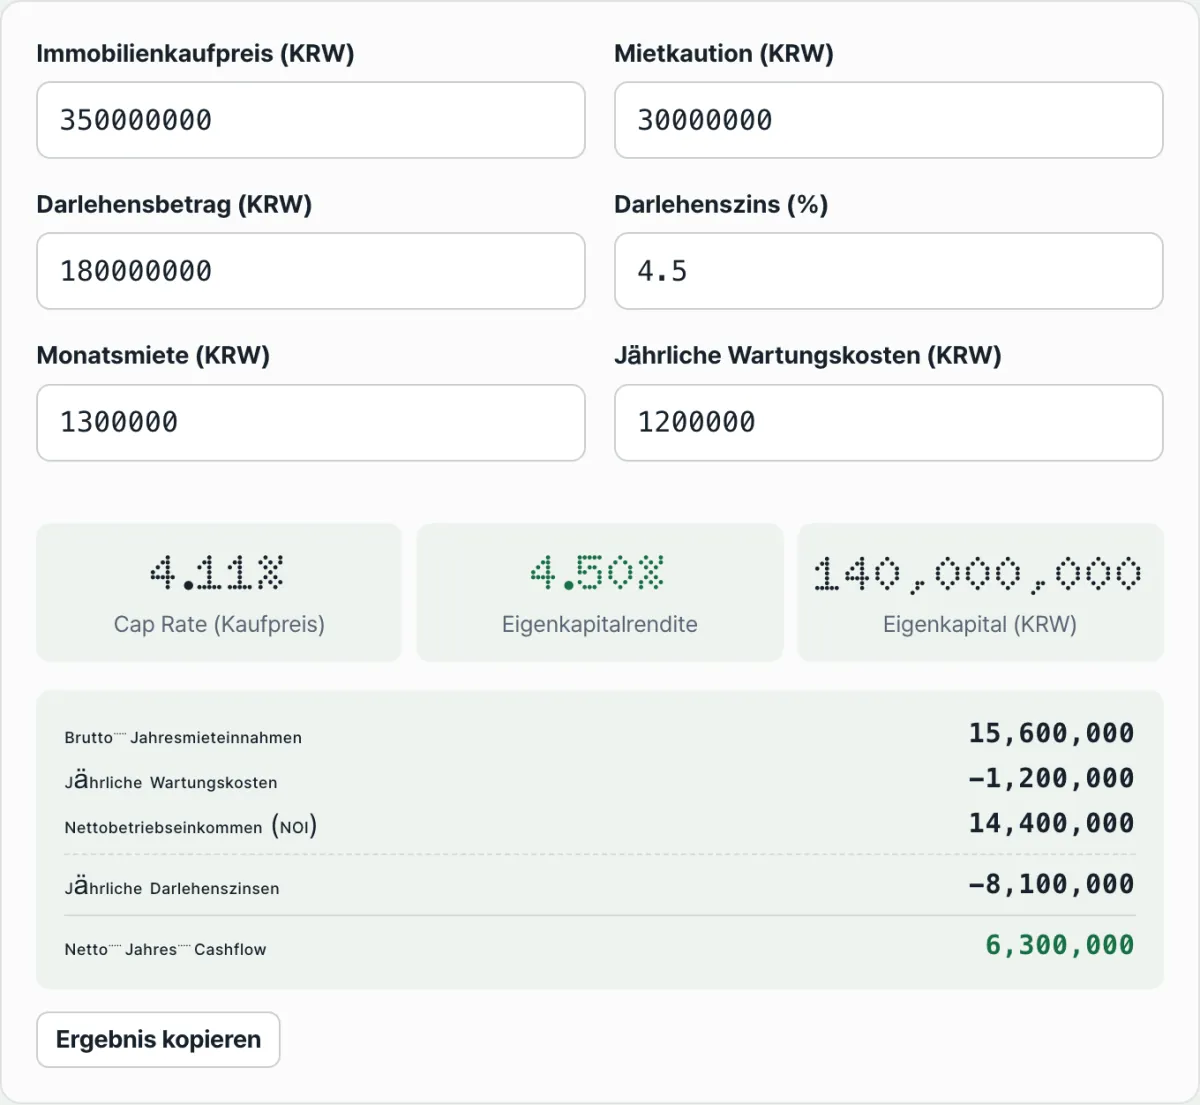
Geben Sie Kaufpreis, Mietkaution, Darlehensbetrag, Zinssatz, Monatsmiete und Instandhaltungskosten ein, und Cap Rate und Eigenkapitalrendite werden sofort berechnet. Ihre Eingaben werden nur im Browser verarbeitet und nicht an einen Server übertragen.
Typische Stolpersteine bei der Berechnung
Die Rechnung selbst ist einfach, doch beim Lesen der Ergebnisse gibt es einige typische Fallstricke.
Darlehenszinsen werden nicht beim NOI, sondern erst beim Netto-Cashflow abgezogen. Der NOI misst die Ertragskraft „der Immobilie selbst“ bezogen auf den gesamten Kaufpreis. Er ist daher unabhängig davon, wie viel Darlehen der Käufer aufnimmt. Die Zinsen kommen erst danach ins Spiel, wenn es um den tatsächlichen Cashflow im Verhältnis zum Eigenkapital geht.
Kaufnebenkosten wie Grunderwerbsteuer und Maklerprovision sind nicht berücksichtigt. Der Rechner verlangt nur sechs Eingaben: Kaufpreis, Kaution, Darlehenshöhe, Zinssatz, Monatsmiete und Instandhaltungskosten. Beim tatsächlichen Kauf fallen zusätzlich Erwerbsteuer und Maklerprovision an. Addieren Sie diese zum Eigenkapital, sinkt die tatsächliche CoC gegenüber dem berechneten Wert.
| Posten | Berücksichtigung |
|---|---|
| Darlehenszinsen | In der CoC-Berechnung (Netto-Cashflow) berücksichtigt, in der Cap-Rate-Berechnung (NOI) nicht |
| Mietkaution | Bei der Eigenkapitalberechnung wie das Darlehen abgezogen |
| Kaufnebenkosten (Erwerbsteuer, Maklerprovision) | Bei keiner der beiden Kennzahlen berücksichtigt |
Ein höherer Darlehensanteil ändert die Cap Rate nicht, wohl aber die CoC. Zähler (NOI) und Nenner (Kaufpreis) der Cap Rate enthalten die Darlehenshöhe von vornherein nicht. Ob Sie das Darlehen erhöhen oder senken, die Cap Rate bleibt gleich. Bei der CoC dagegen sinkt der Nenner (Eigenkapital) um den Darlehensbetrag, und der Zähler (Netto-Cashflow) sinkt um die Zinsen. Je nach Verhältnis beider Größen kann die CoC steigen oder fallen.
Erhöhen Sie im obigen Beispiel das Darlehen von 150 Mio. Won auf 200 Mio. Won (Zinssatz weiterhin 3 %), sinkt das Eigenkapital auf 70 Mio. Won, die Zinsen steigen auf 6 Mio. Won und der Netto-Cashflow vor Steuern beträgt 4,8 Mio. Won. Die CoC steigt damit auf 4,8 Mio. Won ÷ 70 Mio. Won × 100 = rund 6,9 %. Die Cap Rate bleibt unverändert bei 3,6 %.
Bei einem höheren Zinssatz sieht das Ergebnis anders aus. Nehmen wir für dasselbe Objekt einen Zinssatz von 8 % an: Die jährlichen Zinsen betragen dann 12 Mio. Won (150 Mio. Won × 8 %) und liegen damit über dem NOI (10,8 Mio. Won). Der Netto-Cashflow vor Steuern beträgt −1,2 Mio. Won, und die CoC wird mit −1,2 Mio. Won ÷ 120 Mio. Won × 100 = rund −1,0 % negativ. Die Cap Rate liegt auch hier unabhängig von den Finanzierungskonditionen bei 3,6 %.
Ob die CoC steigt oder sinkt, hängt also allein vom rechnerischen Verhältnis zwischen Darlehenszins und Ertragskraft des Objekts ab. Die Cap Rate bleibt stabil, weil das Darlehen in ihre Berechnung gar nicht eingeht.
Fazit
- Die Cap Rate (Kapitalisierungszins) ist der NOI (jährliche Bruttomieteinnahmen − Instandhaltungskosten) geteilt durch den gesamten Kaufpreis. Sie zeigt die Ertragskraft der Immobilie selbst, unabhängig von einer Finanzierung.
- Die CoC (Eigenkapitalrendite) ist der Netto-Cashflow vor Steuern, also der NOI abzüglich Darlehenszinsen, geteilt durch das tatsächlich eingesetzte Eigenkapital (Kaufpreis − Darlehenshöhe − Kaution).
- Ein höheres Darlehen ändert die Cap Rate nicht. Die CoC steigt oder sinkt je nach Verhältnis von Darlehenszins und Ertragskraft des Objekts.
- Kaufnebenkosten wie Erwerbsteuer und Maklerprovision sind in der Berechnung nicht enthalten. Das tatsächlich eingesetzte Eigenkapital und die tatsächliche CoC können daher vom berechneten Wert abweichen.
- Die beiden Kennzahlen beantworten unterschiedliche Fragen. Keine ersetzt die andere.
Geben Sie Kaufpreis, Mietkaution, Darlehensbetrag, Zinssatz, Monatsmiete und Instandhaltungskosten ein, und Cap Rate und Eigenkapitalrendite werden sofort berechnet. Ihre Eingaben werden nur im Browser verarbeitet und nicht an einen Server übertragen.
Häufig gestellte Fragen
Auf welche Kennzahl sollte ich schauen: Cap Rate oder Eigenkapitalrendite (CoC)?
Beide Zahlen beantworten unterschiedliche Fragen. Die Cap Rate zeigt, „wie viel die Immobilie selbst im Verhältnis zum Kaufpreis erwirtschaftet“. Die Eigenkapitalrendite (Cash-on-Cash-Rendite, kurz CoC) zeigt, „wie viel Cashflow im Verhältnis zu dem Geld übrig bleibt, das ich tatsächlich eingesetzt habe“.
Welche der beiden Kennzahlen Vorrang hat, hängt davon ab, wie viel Fremdkapital Sie einsetzen und womit Sie vergleichen möchten. Dieser Artikel beschränkt sich darauf zu erklären, was die jeweilige Zahl berechnet.
Warum wird die Kaution wie ein Darlehen vom Eigenkapital abgezogen?
Die Kaution müssen Sie dem Mieter später zwar zurückzahlen. Zum Zeitpunkt des Kaufs deckt sie jedoch einen Teil des Betrags ab, den Sie dem Verkäufer zahlen müssen. Deshalb wird das Eigenkapital als Kaufpreis abzüglich Darlehensbetrag und Kaution berechnet (Kaufpreis − Darlehensbetrag − Kaution).
Wie verändert sich die Eigenkapitalrendite, wenn ich Grunderwerbsteuer und Maklerprovision berücksichtige?
Der Rechner erfragt weder Erwerbsnebenkosten wie Grunderwerbsteuer noch die Maklerprovision. Den genauen Unterschied kann er Ihnen daher nicht berechnen. Strukturell gilt aber: Um genau diese Nebenkosten fällt das tatsächlich eingesetzte Eigenkapital höher aus als der berechnete Wert. Die tatsächliche Eigenkapitalrendite liegt dadurch tendenziell niedriger als der Wert, den der Rechner anzeigt.
Ändert sich die Berechnung bei Mietrückständen oder Leerstand?
Der Rechner verwendet die jährlichen Brutto-Mieteinnahmen und geht dabei davon aus, dass die eingegebene Monatsmiete zwölf Monate lang unverändert eingeht. Die tatsächlichen Einnahmen in Zeiten von Leerstand oder Zahlungsverzug fließen nicht ein. Der tatsächliche Cashflow kann daher vom berechneten Wert abweichen.
Dieser Artikel basiert auf unserem koreanischen Original. Koreanisches Original lesen