
賃貸利回りの計算方法|キャップレートと自己資金利回り
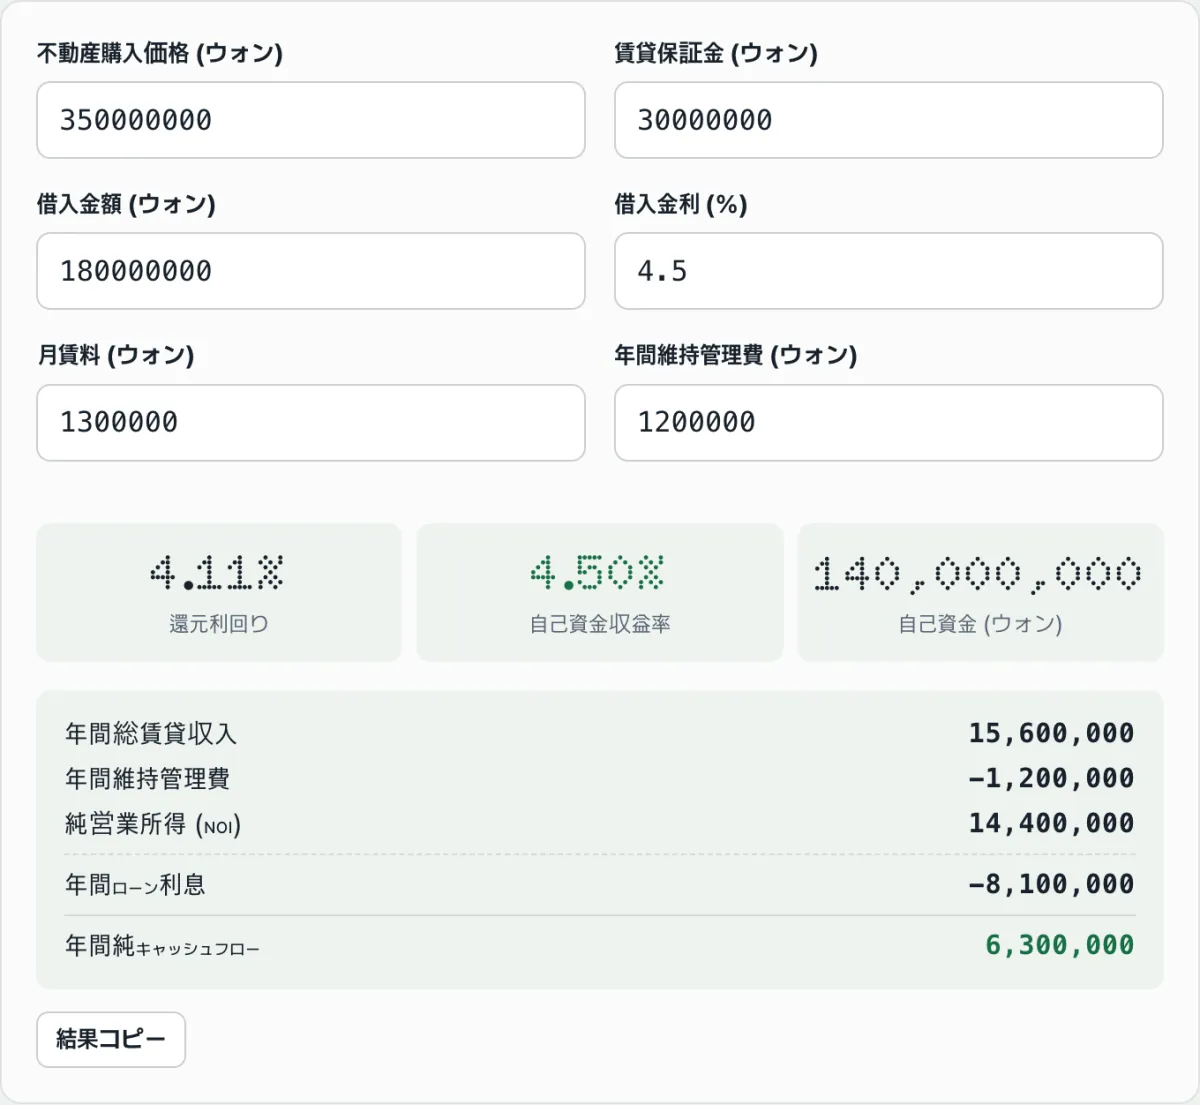
「賃貸利回り」で検索すると、計算ツールによって表示される数字がバラバラですが、これは計算が間違っているからではありません。「賃貸利回り」が指す指標が少なくとも2つあるためです。物件価格全体を基準にするキャップレート(Cap Rate)と、借入金や保証金を差し引いた実際の投下自己資金を基準にする自己資金利回り(CoC)です。
この記事では、この2つの数字がそれぞれどこから出てきて、なぜ異なる動きをするのか、計算の仕組みを整理します。
要約 ① キャップレート(Cap Rate)は、純営業収益(NOI)を物件価格全体で割った値で、借入の有無に関係なく決まります。 ② 自己資金利回り(CoC)は、利息まで差し引いた純キャッシュフローを実投下自己資金で割った値で、借入比率や金利によって変わります。 ③ どちらの指標にも、取得税や仲介手数料といった取引時の諸費用は含まれないため、実際に投じる自己資金は計算値より大きくなる場合があります。
物件価格に対する利回りと自己資金に対する利回り、何が違うのか分からなくなるとき
賃貸用の物件を探していると、利回り計算ツールをいくつか試すことになります。同じ物件、同じ家賃なのに、あるツールでは3%台、別のツールでは5%台と表示されることも珍しくありません。物件価格と家賃を同じように入力しても結果が違うと、どちらが正しいのか迷ってしまいます。
実は、どちらのツールも間違っていない可能性が高いです。違うのは分母だけです。一方は物件価格全体を分母にし、もう一方は借入金と保証金を差し引いた、実際に投じる自己資金だけを分母にしています。借入を多く使った物件ほど自己資金は物件価格よりずっと小さくなるため、同じキャッシュフローでも自己資金に対する比率は大きくなることがあります。
そのため、2つの数字を比べるには、まず各指標が分子・分母に何を使っているかをそろえる必要があります。どちらが「本当の利回り」なのかを決める前に、計算の構造を並べて見るのが順序です。
計算ツールを使わず手計算で求める方法
どちらの指標も手計算で求められます。手順は決まっています。
ステップ1〜3:キャップレート(Cap Rate)まで
ステップ1 — 年間の賃料総収入を求めます。 月額家賃 × 12か月です。
ステップ2 — 純営業収益(NOI)を求めます。 年間の賃料総収入から、年間の維持管理費だけを差し引きます。この段階では、借入の利息は差し引きません。
ステップ3 — キャップレート(Cap Rate)を求めます。 NOI ÷ 物件価格 × 100です。借入額や金利は、この計算にはまったく登場しません。
ステップ4〜7:自己資金利回り(CoC)まで
ステップ4 — 年間の借入利息を求めます。 借入額 × (金利 ÷ 100)です。
ステップ5 — 税引前の純キャッシュフローを求めます。 NOIからステップ4の年間利息を差し引きます。ここで初めて借入条件が計算に反映されます。
ステップ6 — 実投下自己資金を求めます。 物件価格から借入額と保証金を差し引きます。保証金は入居者に返還しなければならないお金ですが、購入時点で自分の資金をその分だけ少なくできるため、借入と同じ扱いで自己資金から差し引きます。
ステップ7 — 自己資金利回り(CoC)を求めます。 ステップ5の純キャッシュフロー ÷ ステップ6の自己資金 × 100です。
計算例
たとえば、物件価格3億ウォン、保証金3,000万ウォン、借入1億5,000万ウォン(金利3%)、月額家賃100万ウォン、年間維持管理費120万ウォンの物件なら、次のように計算が進みます。
- 年間の賃料総収入:100万ウォン × 12 = 1,200万ウォン
- NOI:1,200万ウォン − 120万ウォン = 1,080万ウォン
- Cap Rate:1,080万ウォン ÷ 3億ウォン × 100 = 3.6%
- 年間の借入利息:1億5,000万ウォン × 3% = 450万ウォン
- 税引前の純キャッシュフロー:1,080万ウォン − 450万ウォン = 630万ウォン
- 自己資金:3億ウォン − 1億5,000万ウォン − 3,000万ウォン = 1億2,000万ウォン
- CoC:630万ウォン ÷ 1億2,000万ウォン × 100 = 5.25%
同じ物件でも、Cap Rateは3.6%、CoCは5.25%と異なる結果になります。NOIはどちらの計算にも共通して使われますが、分母と利息を反映するかどうかが違うためです。
この7つのステップを、物件が変わるたびに手作業で繰り返すのは大変です。当サイトの「不動産 利回り計算ツール」で確認してみてください。
購入価格・保証金・借入額・金利・家賃・維持管理費を入力すると、キャップレートと自己資金利回りがすぐに計算されます。入力した金額はブラウザ内でのみ処理され、サーバーには送信されません。
計算で見落としやすいポイント
計算そのものは単純ですが、結果を読むときにつまずきやすい点がいくつかあります。
借入の利息は、NOIではなく純キャッシュフローの段階でのみ差し引かれます。 NOIは物件価格全体を前提にした「その不動産自体」の収益力なので、購入者がどれだけ借入をしたかに関係なく計算されます。利息が登場するのはその次、自己資金に対する実際のキャッシュフローを見るときだけです。
取得税や仲介手数料といった取引時の諸費用は反映されません。 このツールで入力するのは、物件価格・保証金・借入額・金利・家賃・維持管理費の6項目だけです。実際の購入では取得税や仲介手数料が別途かかるため、これらを自己資金に加えると、実際のCoCは計算値より低くなる方向に動きます。
| 区分 | 反映の有無 |
|---|---|
| 借入の利息 | CoCの計算(純キャッシュフロー)には反映、Cap Rateの計算(NOI)には非反映 |
| 保証金 | 自己資金の計算で借入と同様に差し引く |
| 取得税・仲介手数料 | どちらの指標にも非反映 |
借入比率を増やしても、Cap Rateは変わりませんが、CoCは動きます。 Cap Rateの分子(NOI)と分母(物件価格)はもともと借入額を使わないため、借入を増やしても減らしてもCap Rateはそのままです。一方、CoCは分母(自己資金)が借入の分だけ小さくなり、分子(純キャッシュフロー)は利息の分だけ減ります。この2つの相対的な大きさによって、CoCは大きくなることも小さくなることもあります。
先ほどの例で、借入を1億5,000万ウォンから2億ウォンに増やすと(金利3%は同じ)、自己資金は7,000万ウォンに減り、利息は600万ウォンに増えて、税引前の純キャッシュフローは480万ウォン、CoCは480万ウォン ÷ 7,000万ウォン × 100 = 約6.9%に上がります。Cap Rateは3.6%のまま変わりません。
逆に、金利がもっと高ければ結果は変わります。同じ物件で金利だけが8%だとすると、年間の利息は1,200万ウォン(1億5,000万ウォン × 8%)となってNOI(1,080万ウォン)を上回り、税引前の純キャッシュフローは−120万ウォンになります。CoCは−120万ウォン ÷ 1億2,000万ウォン × 100 = 約−1.0%とマイナスになります。このときも、Cap Rateは借入条件に関係なく3.6%で同じです。
つまり、CoCが上がるか下がるかは、借入金利と物件自体の収益力との算術的な関係で決まるだけで、Cap Rateはそもそもその計算に借入を含めないため、影響を受けません。
まとめ
- Cap Rate(キャップレート)は、NOI(年間の賃料総収入 − 維持管理費)を物件価格全体で割った値で、借入の有無に関係なく、その不動産自体の収益力を示します。
- CoC(自己資金利回り)は、NOIから借入利息まで差し引いた税引前の純キャッシュフローを、実投下自己資金(物件価格 − 借入額 − 保証金)で割った値です。
- 借入を増やしてもCap Rateは変わりませんが、CoCは借入金利と物件の収益力との関係によって上がることも下がることもあります。
- 取得税や仲介手数料といった取引時の諸費用は計算に含まれないため、実際に投じる自己資金や実際のCoCは、計算値と差が出る場合があります。
- 2つの指標は、それぞれ異なる問いに答える数字であり、どちらか一方がもう一方の代わりになるものではありません。
購入価格・保証金・借入額・金利・家賃・維持管理費を入力すると、キャップレートと自己資金利回りがすぐに計算されます。入力した金額はブラウザ内でのみ処理され、サーバーには送信されません。
よくある質問
キャップレートと自己資金利回り(CoC)は、どちらの数字を見ればよいですか?
この2つの数字は、それぞれ別の問いに答えるものです。キャップレートは「この不動産そのものが、購入価格に対していくら稼ぐのか」を示し、自己資金利回り(CoC)は「実際に投じた自己資金に対して、手元にいくら現金が残るのか」を示します。
どちらを優先するかは、ローンをどれだけ使うか、何と比較したいかによって変わります。この記事では、それぞれの数字が何を計算した値なのかまでを扱います。
保証金(敷金)は、なぜローンと同じように自己資金から差し引かれるのですか?
保証金は、あとで入居者に返還しなければならないお金です。ただ、購入時には売主へ支払う代金の一部をその分だけ肩代わりする役割を果たします。そのため自己資金は、購入価格からローン金額と保証金をどちらも差し引いた値(購入価格 − ローン金額 − 保証金)として計算されます。
取得税や仲介手数料を反映すると、CoCはどのくらい変わりますか?
「不動産 利回り計算ツール」では取得税や仲介手数料を入力しないため、正確な差は計算できません。ただ、仕組みの上では、こうした諸費用の分だけ実際に投じる自己資金が計算値より大きくなります。そのため、実際のCoCはツールが示す値より低くなる方向に動きます。
家賃の滞納や空室があると、計算結果は変わりますか?
「不動産 利回り計算ツール」は、入力した月額家賃が12か月間そのまま入ってくるものとして、年間の賃料総収入を計算しています。空室や滞納があった期間の実際の収入は反映されないため、実際のキャッシュフローは計算値と差が出ることがあります。
この記事は韓国語の原文をもとに作成しています。 韓国語の原文を読む