
Rentabilidad de alquiler: cap rate y CoC paso a paso
Contenido
Si buscas «rentabilidad de alquiler», cada calculadora te da una cifra distinta. No es porque el cálculo esté mal, sino porque «rentabilidad de alquiler» se refiere como mínimo a dos indicadores: el cap rate (tasa de capitalización), que toma como base el precio de venta completo, y la rentabilidad sobre el capital invertido (CoC), que toma como base el capital propio realmente invertido, es decir, el precio menos la hipoteca y el depósito de garantía.
Este artículo repasa la estructura de cálculo de cada uno: de dónde sale cada cifra y por qué se mueven de forma distinta.
Resumen ① El cap rate (tasa de capitalización) es el ingreso operativo neto (NOI) dividido entre el precio de venta completo, y se mueve con independencia de que haya hipoteca o no. ② La rentabilidad sobre el capital invertido (CoC) es el flujo de caja neto, ya descontados los intereses, dividido entre el capital propio realmente invertido, y cambia según el peso de la hipoteca y la tasa de interés. ③ Ninguno de los dos indicadores incluye en el cálculo los gastos de la operación, como el impuesto de adquisición o la comisión de la agencia, así que el capital realmente aportado puede ser mayor que el que sale en el cálculo.
Cuándo te lías entre la rentabilidad sobre el precio de venta y la rentabilidad sobre tu dinero
Cuando empiezas a mirar inmuebles para alquilar, acabas probando varias calculadoras de rentabilidad. Es muy habitual que, con el mismo inmueble y el mismo alquiler mensual, una te muestre algo en torno al 3% y otra en torno al 5%. Si has introducido el mismo precio de venta y el mismo alquiler, no sabes a qué carta quedarte.
Lo más probable es que ninguna de las dos esté equivocada: solo cambia el denominador. Una usa como denominador el precio de venta completo y la otra, únicamente el capital propio que realmente pones, es decir, el precio menos la hipoteca y el depósito de garantía. Cuanta más hipoteca lleva un inmueble, más pequeño es el capital propio respecto al precio de venta, así que con el mismo flujo de caja el porcentaje sobre el capital propio puede salir mayor.
Por eso, antes de comparar las dos cifras, lo primero es aclarar qué usa cada indicador como numerador y como denominador. Antes de decidir cuál es la «rentabilidad de verdad», toca poner las dos estructuras de cálculo una al lado de la otra.
Cómo calcularlo a mano, sin calculadora
Los dos indicadores se pueden calcular a mano. El orden está fijado.
Pasos 1 a 3: hasta el cap rate
Paso 1 — Calcula los ingresos anuales brutos por alquiler. Es el alquiler mensual × 12 meses.
Paso 2 — Calcula el ingreso operativo neto (NOI). A los ingresos anuales brutos por alquiler solo les restas los gastos anuales de mantenimiento. En este paso no se restan los intereses de la hipoteca.
Paso 3 — Calcula el cap rate (tasa de capitalización). NOI ÷ precio de venta × 100. Ni el importe de la hipoteca ni la tasa de interés aparecen en absoluto en este cálculo.
Pasos 4 a 7: hasta la rentabilidad sobre el capital invertido (CoC)
Paso 4 — Calcula los intereses anuales de la hipoteca. Importe de la hipoteca × (tasa de interés ÷ 100).
Paso 5 — Calcula el flujo de caja neto antes de impuestos. Al NOI le restas los intereses anuales del paso 4. Aquí es donde por primera vez entran en el cálculo las condiciones de la hipoteca.
Paso 6 — Calcula el capital propio realmente invertido. Al precio de venta le restas el importe de la hipoteca y el depósito de garantía. El depósito es dinero que tendrás que devolver al inquilino, pero en el momento de la compra te permite poner esa cantidad de menos de tu bolsillo, así que se resta del capital propio igual que la hipoteca.
Paso 7 — Calcula la rentabilidad sobre el capital invertido (CoC). Flujo de caja neto del paso 5 ÷ capital propio del paso 6 × 100.
Ejemplo de cálculo
Por ejemplo, en un inmueble con un precio de venta de 300 millones de won, un depósito de garantía de 30 millones de won, una hipoteca de 150 millones de won (tasa de interés del 3%), un alquiler mensual de 1 millón de won y unos gastos anuales de mantenimiento de 1,2 millones de won, el cálculo sigue así.
- Ingresos anuales brutos por alquiler: 1 millón de won × 12 = 12 millones de won
- NOI: 12 millones de won − 1,2 millones de won = 10,8 millones de won
- Cap rate: 10,8 millones de won ÷ 300 millones de won × 100 = 3,6%
- Intereses anuales de la hipoteca: 150 millones de won × 3% = 4,5 millones de won
- Flujo de caja neto antes de impuestos: 10,8 millones de won − 4,5 millones de won = 6,3 millones de won
- Capital propio: 300 millones de won − 150 millones de won − 30 millones de won = 120 millones de won
- CoC: 6,3 millones de won ÷ 120 millones de won × 100 = 5,25%
Es el mismo inmueble, pero el cap rate sale 3,6% y el CoC, 5,25%. El NOI se usa en los dos cálculos, pero el denominador y el hecho de restar o no los intereses son distintos.
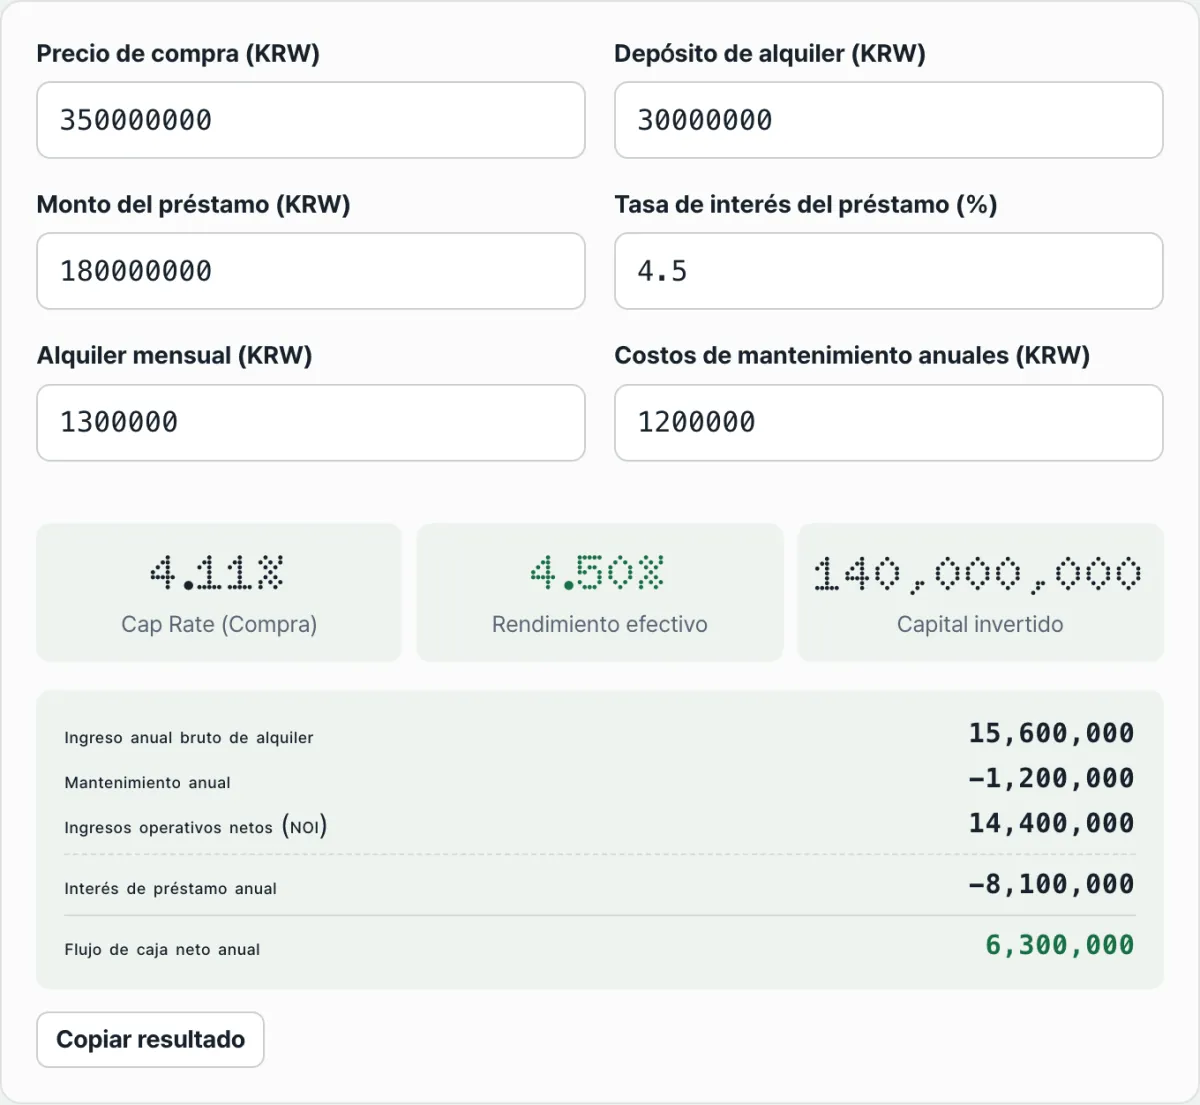
Repetir estos siete pasos a mano cada vez que cambias de inmueble es un engorro. Compruébalo con nuestra herramienta gratuita, la Calculadora de rentabilidad inmobiliaria.
Si introduces el precio de compra, la fianza, el importe del préstamo, el tipo de interés, el alquiler mensual y los gastos de mantenimiento, obtendrás al instante el cap rate y la rentabilidad sobre el capital. Los importes que escribes se procesan solo en tu navegador y no se envían a ningún servidor.
Puntos que se suelen pasar por alto en el cálculo
El cálculo en sí es sencillo, pero a la hora de leer los resultados hay algunos puntos que suelen confundir.
Los intereses de la hipoteca se restan en el paso del flujo de caja neto, no en el NOI. El NOI mide la capacidad de generar ingresos del inmueble en sí, tomando el precio de venta completo, así que se calcula con independencia de cuánta hipoteca haya usado el comprador. Los intereses aparecen después, solo cuando miras el flujo de caja real frente al capital propio.
Los gastos de la operación, como el impuesto de adquisición o la comisión de la agencia, no se reflejan. Esta calculadora solo recibe seis datos: precio de venta, depósito de garantía, importe de la hipoteca, tasa de interés, alquiler mensual y gastos de mantenimiento. En una compra real se suman el impuesto de adquisición y la comisión de la agencia, así que si añades esa cantidad al capital propio, el CoC real se mueve a la baja respecto al valor calculado.
| Concepto | ¿Se refleja? |
|---|---|
| Intereses de la hipoteca | Se reflejan en el cálculo del CoC (flujo de caja neto), no en el del cap rate (NOI) |
| Depósito de garantía | Se resta del capital propio igual que la hipoteca |
| Impuesto de adquisición y comisión de la agencia | No se reflejan en ninguno de los dos indicadores |
Si aumentas el peso de la hipoteca, el cap rate no cambia, pero el CoC sí se mueve. En el cap rate, el numerador (NOI) y el denominador (precio de venta) no usan en ningún momento el importe de la hipoteca, así que da igual aumentar o reducir el préstamo: el cap rate se queda igual. En el CoC, en cambio, el denominador (capital propio) baja en la misma medida en que sube la hipoteca y el numerador (flujo de caja neto) baja con los intereses; según cómo se comparen esos dos efectos, el CoC puede subir o bajar.
En el ejemplo anterior, si la hipoteca sube de 150 a 200 millones de won (con la misma tasa del 3%), el capital propio baja a 70 millones de won y los intereses suben a 6 millones de won, con lo que el flujo de caja neto antes de impuestos queda en 4,8 millones de won y el CoC sube a 4,8 millones de won ÷ 70 millones de won × 100 = aproximadamente 6,9%. El cap rate sigue en 3,6%, sin cambios.
Al contrario, con una tasa más alta el resultado cambia. Si en el mismo inmueble la tasa fuera del 8%, los intereses anuales serían de 12 millones de won (150 millones de won × 8%), más que el NOI (10,8 millones de won), el flujo de caja neto antes de impuestos quedaría en −1,2 millones de won y el CoC sería −1,2 millones de won ÷ 120 millones de won × 100 = aproximadamente −1,0%, es decir, negativo. Aun así, el cap rate no depende de las condiciones de la hipoteca y sigue siendo el mismo 3,6%.
Es decir, que el CoC suba o baje depende únicamente de la relación aritmética entre la tasa de interés de la hipoteca y la capacidad de generar ingresos del propio inmueble, mientras que el cap rate no se tambalea porque en su cálculo la hipoteca no entra desde el principio.
En resumen
- Cap rate (tasa de capitalización): el NOI (ingresos anuales brutos por alquiler − gastos de mantenimiento) dividido entre el precio de venta completo; muestra la capacidad de generar ingresos del inmueble en sí, con independencia de que haya hipoteca o no.
- CoC (rentabilidad sobre el capital invertido): el flujo de caja neto antes de impuestos (NOI menos los intereses de la hipoteca) dividido entre el capital propio realmente invertido (precio de venta − importe de la hipoteca − depósito de garantía).
- Si aumentas la hipoteca, el cap rate no cambia, pero el CoC sube o baja según la relación entre la tasa de interés y la capacidad de generar ingresos del inmueble.
- Los gastos de la operación, como el impuesto de adquisición o la comisión de la agencia, no se incluyen en el cálculo, así que el capital realmente aportado y el CoC real pueden diferir de los valores calculados.
- Son dos indicadores que responden a preguntas distintas; ninguno sustituye al otro.
Si introduces el precio de compra, la fianza, el importe del préstamo, el tipo de interés, el alquiler mensual y los gastos de mantenimiento, obtendrás al instante el cap rate y la rentabilidad sobre el capital. Los importes que escribes se procesan solo en tu navegador y no se envían a ningún servidor.
Preguntas frecuentes
¿Cuál de los dos números debo mirar, el cap rate o el CoC?
Son dos números que responden a preguntas distintas. El cap rate muestra "cuánto gana el inmueble en sí en relación con su precio de venta", y el CoC muestra "cuánto efectivo te queda en relación con el dinero que realmente pusiste".
Cuál priorizar depende de cuánto financiamiento vayas a usar y con qué quieras comparar, y este artículo solo abarca qué calcula cada número.
¿Por qué el depósito de garantía se resta del capital propio como si fuera un préstamo?
El depósito de garantía es un dinero que tendrás que devolverle al inquilino más adelante, pero en el momento de la compra cumple la función de cubrir esa parte del precio que, de otro modo, le pagarías al vendedor. Por eso el capital propio se calcula como el precio de venta menos el monto del préstamo y menos el depósito de garantía (precio de venta − monto del préstamo − depósito de garantía).
¿Cuánto cambia el CoC si incluyo el impuesto de adquisición y la comisión de intermediación?
Esta calculadora no recibe como datos el impuesto de adquisición ni la comisión de intermediación, así que no calcula la diferencia exacta. Aun así, por su propia estructura, esos gastos adicionales hacen que el capital propio realmente invertido sea mayor que el valor calculado, de modo que el CoC real se mueve en la dirección de quedar por debajo del valor que muestra la calculadora.
¿Cambia el cálculo si el inquilino se atrasa en el pago o el inmueble queda vacío?
Esta calculadora usa un total anual de ingresos por alquiler que supone que la renta mensual que ingresas se cobra igual durante los 12 meses. Como no refleja los ingresos reales de los periodos con vacancia o morosidad, el flujo de caja real puede diferir del valor calculado.
Este artículo está adaptado de nuestro original en coreano. Leer el original en coreano